导图社区 税收管理体制
这是一个关于税收管理体制的思维导图,讲述了税收管理体制的相关故事,如果你对税收管理体制的故事感兴趣,欢迎对该思维导图收藏和点赞~
提示: 本内容由社区用户上传并分享。平台不对内容的真实性、合法性、知识产权归属及是否侵害第三方权利进行事前审核或保证。本内容可能包含受版权保护的图片、字体或其他第三方素材,使用前请自行确认授权范围。
这是一个关于房屋查勘分类的思维导图,讲述了房屋查勘分类的相关故事,如果你对房屋查勘分类的故事感兴趣,欢迎对该思维导图收藏和点赞~
这是一个关于房屋完损等级分类的思维导图,讲述了房屋完损等级分类的相关故事,如果你对房屋完损等级分类的故事感兴趣,欢迎对该思维导图收藏和点赞~
这是一个关于物业管理协会的思维导图,讲述了物业管理协会的相关故事,如果你对物业管理协会的故事感兴趣,欢迎对该思维导图收藏和点赞~
社区模板帮助中心,点此进入>>
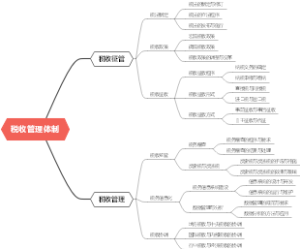
税收管理体制
定义:税收管理体制是指国家对税收的征收、管理和运用的组织、制度和程序。
组成:税收管理体制主要包括税收法律法规、税务机关、纳税人、征管信息系统等要素。
税收法律法规:税收管理体制的基础,包括宪法、税法、行政法规等法律规定。
税务机关:负责税收征收、管理和办税服务的行政机关。
主要职责:负责征税、征管、稽查等工作,并提供税收咨询、纳税指导等服务。
征税工作:包括纳税登记、税款征收、税款退还等环节。
征管工作:包括税收核算、票证管理、信息报送等环节。
稽查工作:对纳税人的税收遵从情况进行监察和核实。
税收咨询:提供税法政策解读、税收申报指导等服务。
纳税人:纳税义务人,包括个人纳税人和企业纳税人。
主要义务:按规定法定期限足额缴纳税款,并提供真实、准确的税务申报资料。
权益保障:享受纳税优惠政策、获得税务服务和受到合法权益的保护。
征管信息系统:利用现代信息技术手段,实现税收管理的自动化、信息化。
主要功能:纳税申报、税款征收、税收核算、信息查询等。
目的:税收管理体制的建立旨在确保税收征缴的公平、高效和透明。
公平:依法征税,确保纳税人平等纳税,遏制税收逃漏等行为。
高效:通过优化税务流程和加强管理,提高税收征缴效率。
透明:加强税务信息公开,提升税收管理的可预见性和可信度。
发展历程:税收管理体制的发展经历了不断演进和完善的过程。
早期阶段:税收管理相对简单,主要依赖地方官府实施,缺乏统一的管理体制。
近代阶段:随着现代国家的兴起,税收管理逐渐建立起了法定的组织和制度。
现代阶段:税收管理体制进一步完善,加强了税务机关的职能和纳税人权益保护。
国际比较:不同国家的税收管理体制存在差异,但都以公平、高效和透明为目标。
目标差异:一些国家更加注重公平,一些国家更加注重高效,还有些国家注重透明。
体制差异:不同国家的税务机关组织形式、权力分配和协调机制存在差异。
税收制度差异:税种、税率、税基、征管方式等税收制度也存在差异,影响税收管理体制的运行效果。
改革与创新:税收管理体制改革始终是各国税收发展的重要议题。
改革目标:根据国情和发展需求,不断优化税收管理体制,提高税收征缴效率和纳税人满意度。
创新措施:采用现代科技手段、改进管理方式、简化税收程序等创新举措。
国际合作:加强国际税收合作,共同应对税收管理面临的跨境、跨区域问题。
影响因素:税收管理体制受到诸多因素的影响,包括经济、政治、社会等方面因素。
经济因素:国家经济状况、税收收入规模和结构、纳税人行为等因素都会影响税收管理体制。
政治因素:国家政策目标、制度安排、政府效能等因素也对税收管理体制产生重要影响。
社会因素:税收文化、纳税人意识、社会认可度等也会对税收管理产生影响。