导图社区 设置会计科目的原则
这是一个关于设置会计科目的原则的思维导图,讲述了设置会计科目的原则的相关故事,如果你对设置会计科目的原则的故事感兴趣,欢迎对该思维导图收藏和点赞~
提示: 本内容由社区用户上传并分享。平台不对内容的真实性、合法性、知识产权归属及是否侵害第三方权利进行事前审核或保证。本内容可能包含受版权保护的图片、字体或其他第三方素材,使用前请自行确认授权范围。
这是一个关于营业杠杆与企业战略的思维导图,讲述了营业杠杆与企业战略的相关故事,如果你对营业杠杆与企业战略的故事感兴趣,欢迎对该思维导图收藏和点赞~
这是一个关于招标和竞标的思维导图,讲述了招标和竞标的相关故事,如果你对招标和竞标的故事感兴趣,欢迎对该思维导图收藏和点赞~
这是一个关于员工福利与激励计划的思维导图,讲述了员工福利与激励计划的相关故事,如果你对员工福利与激励计划的故事感兴趣,欢迎对该思维导图收藏和点赞~
社区模板帮助中心,点此进入>>
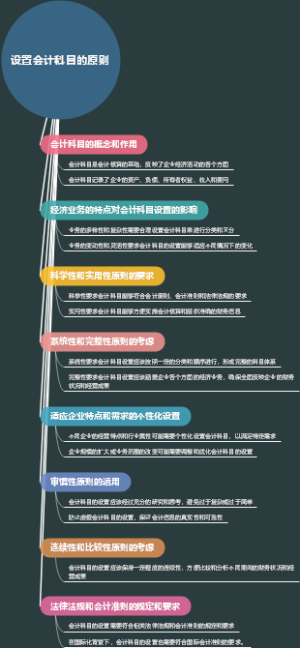
设置会计科目的原则
会计科目的分类
资产类科目
固定资产
不动产
土地
房屋
流动资产
存货
股票
债券
现金等
无形资产
版权
商标
租赁权等
投资类
股权投资
长期股权
长期债券等
负债类科目
长期负债
长期借款
应付债券
短期负债
短期借款
应付账款等
所有者权益类科目
股东权益
股本
外资
差异处理等
收入类科目
主营业务收入
销售收入
委托代销收入
租赁收入等
其他业务收入
减值损失收入
投资收益
公允价值变动损益等
支出类科目
主营业务成本
材料成本
人工成本
包装运输成本等
营业税金及附加
城市维护建设税
教育费附加
土地使用税等
销售费用
广告费用
促销费用
业务招待费等
管理费用
办公费用
差旅费用
印刷制作费用等
财务费用
利息支出
手续费支出
汇兑损失等
根据原则进行会计科目的设立
恰当性原则
会计科目应准确、全面地反映企业的经济业务
会计科目设立应符合实际情况和业务特点
适应性原则
会计科目应能适应企业的经济活动的需要
企业有特殊需求时,可以设立新的会计科目
一致性原则:
会计科目的命名、分类应一致性
同一类别的会计科目名称应统一
按照行业规范和国家标准进行命名
普遍性原则
会计科目的设置应符合各企事业单位的需要
可适用于不同行业的企业
简约性原则
会计科目的设置应简洁明了
避免过分细化,导致复杂和冗余
尽量合并或合理规定会计科目。