导图社区 其他特殊项目的审计
2021年CPA《审计》第十七章其他特殊项目的审计,分享注会的会计、审计知识内容的思维导图,详细的归纳了相关知识,方便大家的记忆。
提示: 本内容由社区用户上传并分享。平台不对内容的真实性、合法性、知识产权归属及是否侵害第三方权利进行事前审核或保证。本内容可能包含受版权保护的图片、字体或其他第三方素材,使用前请自行确认授权范围。
注会的会计、审计知识分享!以下梳理了会计师事务所业务质量管理的知识内容,包括质量管理体系的目标、质量管理体系的组成元素、评价和记录等,赶快下图学习吧!
分享注会的会计、审计的思维导图的制作,详细的记录了完成完成审计工作的工作步骤,有兴趣的话记得收藏哦1
2021年CPA《会计》第十八章政府补助。分享注会的会计、审计的思维导图的制作。非常实用,值得收藏。
社区模板帮助中心,点此进入>>
安全教育的重要性
个人日常活动安排思维导图
西游记主要人物性格分析
17种头脑风暴法
如何令自己更快乐
头脑风暴法四个原则
思维导图
第二职业规划书
记一篇有颜又有料的笔记-by babe
伯赞学习技巧
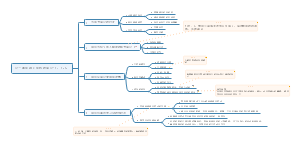
其他特殊项目的审计
三、考虑持续经营假设(思路:了解、风评、风应和评价)
1.了解:1)不破产清算;2)管理层需要评估持续经营能力,注会评价;
2.风评:1)重大疑虑三方面财务经营和其他;持续经营问题往往是财报层。2)改变了股利发放的形式不算重大疑虑,经营活动净额为负算、关键管理人员离职且无人替代算重大疑虑。
3.风应:1)管理层评估涵盖的期间财报日起至少十二个月;注会应当考虑管理层作出的评估是否已考虑所有相关信息,其中包括注册会计师实施审计程序获取的信息;2)超期事项注会仅限于询问没有责任,除非重大才措施;3)对管理层提出缓解因素的追加程序(没评估提请评估,评估了评价是否可行,可行性书面声明
4.审计结论与报告(评价):思维导图-五种类型。假设适当么;适当的话不确定性披露了么,不确定性是多项且相互影响么;不适当的话不管披露与否都是否定,替代了么那就无保留和强调事项段。
四、首次接受委托时对期初余额的审计(思路:了解、程序和影响)
1.期初余额的含义是上期期末余额的结转。
2.目标是期初余额错报有无,有则关注;会计政策没变更是一贯运用么变更的的话合理么。
3.审计程序:总体上应当阅读最近财务报表、前任报告;具体上考虑前任注册会计师的独立性和专业胜任能力;对流动资债的期初追加的程序:①监盘当前的存货数量并调节至期初存货数量;②对期初存货项目的计价实施审计程序;③对毛利和存货截止实施审计程序。(监盘数量调节、计价测试、截止测试)
4.审计结论和审计报告-19章
二、关联方的审计(思路:风评、风险是什么、风应、评价沟通)
1.风评:目标是了解关联方关系及其交易;应当向管理层询问:(1)关联方的名称和特征,包括关联方自上期以来发生的变化;(2)被审计单位和关联方之间关系的性质;(3)被审计单位在本期是否与关联方发生交易,如发生,交易的类型、定价政策和目的。还可以向被审计单位的除管理层外其他对象询问。
2.风评:一般要求是判断;超重关、支配性、未识别未披露、不公平(价格+条件条款)、没做对;不光要关注交易价格,还应关注该项交易的其他条款和条件。
3.风应(针对风险来的):针对超重关,检查相关合同+获取交易已经恰当授权和批准的审计证据,授权和批准本身不足以就是否不存在由于舞弊或错误导致的重大错报风险得出结论;针对未识别未披露,检查银行和律师回函、股东会和治理层会议纪要;获取书面声明(已披露了全部关联方名称和特征、关联方关系及其交易,进行了恰当的会计处理和披露)
一、审计会计估计(思路:了解、风评、风应、评价)
1.了解:会计估计是近似值;会计估计的结果与财务报表中原来已确认或披露的金额之间存在差异,并不必然表明财务报表存在错报。
2.风评:(关键词:准则要求、如何识别、如何作出、复核上期)了解适用的财务报告编制基础的要求、了解管理层如何识别是否需要作出会计估计、了解管理层如何作出会计估计、复核上期会计估计(注会复核的目的不是质疑上期依据当时可获得的信息而作出的判断);根据职业判断确定识别出的具有高度估计不确定性的会计估计是否会导致特别风险
3.风应:(一)重大错报风险的应对程序:确定审计证据、测试如何作出、作出的控制的运行有效性、评价管理层的点估计;注会作出的区间估计需要包括所有“合理”的结果;(二)实施进一步实质性程序以应对特别风险:特别风险来自于高度不确定性;评价管理层如何考虑替代性的假设或结果,以及拒绝采纳的原因,或者在管理层没有考虑替代性假设或结果的情况下,评价管理层在作出会计估计时如何处理估计不确定性。