导图社区 借贷记帐法
这是一个关于借贷记帐法的思维导图,讲述了借贷记帐法的相关故事,如果你对借贷记帐法的故事感兴趣,欢迎对该思维导图收藏和点赞~
提示: 本内容由社区用户上传并分享。平台不对内容的真实性、合法性、知识产权归属及是否侵害第三方权利进行事前审核或保证。本内容可能包含受版权保护的图片、字体或其他第三方素材,使用前请自行确认授权范围。
这是一个关于结转下年支出的思维导图,讲述了结转下年支出的相关故事,如果你对结转下年支出的故事感兴趣,欢迎对该思维导图收藏和点赞~
这是一个关于截断期间的思维导图,讲述了截断期间的相关故事,如果你对截断期间的故事感兴趣,欢迎对该思维导图收藏和点赞~
这是一个关于矿业统税的思维导图,讲述了矿业统税的相关故事,如果你对矿业统税的故事感兴趣,欢迎对该思维导图收藏和点赞~
社区模板帮助中心,点此进入>>
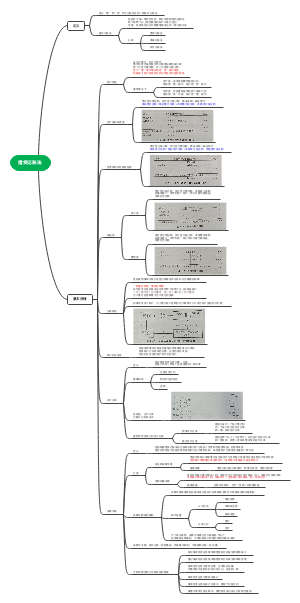
借贷记帐法
定义和意义
借贷记账法是一种会计核算方法,用于记录和总结经济活动中的借贷关系。
借贷记账法能够准确反映企业的资产、负债、所有者权益以及收入和费用等方面的情况。
借贷记账法的基本原则
借贷平衡原则
按照借贷记账法,每一个经济活动都必须同时涉及到借方和贷方的账户,且借方和贷方的金额必须相等,保持借贷平衡。
会计等式原则
借贷记账法中,资产=负债+所有者权益是会计等式,反映了企业的经济交易关系。
借贷对象原则
借贷记账法要求对不同的经济事项进行借方和贷方的分录,以确认借贷对象。
按账户分类原则
借贷记账法按照账户的分类进行分录,分别记录资产、负债、所有者权益、收入和费用等不同的账户。
交易双重记录原则
按照借贷记账法,每一笔经济交易都要进行双重记录,既记录借方账户,又记录贷方账户。
借贷记账法的步骤和流程
确定经济交易
借贷记账法首先需要确定企业的经济交易,即确认发生了什么样的交易。
识别借贷对象
根据经济交易的特点和性质,确定借贷对象,即确认交易涉及哪些账户。
进行分录
根据借贷平衡原则和借贷对象原则,将交易金额等信息分别记录在借方账户和贷方账户中。
检查借贷平衡
检查分录后的借方和贷方金额是否相等,确保借贷平衡。
录入会计账簿
将分录后的借贷信息录入会计账簿,以便后续的会计处理和汇总。
制作财务报表
根据会计账簿的借贷信息,制作财务报表,反映企业的财务状况和经营成果。
借贷记账法的应用范围
商业企业
商业企业常常使用借贷记账法进行核算,记录销售收入、采购成本、库存变动等经济活动。
非营利组织
非营利组织也可以应用借贷记账法,记录其收入来源、支出用途等信息。
个人记账
在日常生活中,个人也可以运用借贷记账法,记录自己的收入、支出和存款等情况。
借贷记账法的优点和局限
优点
借贷记账法能够系统地记录和总结经济活动,提供重要的决策依据和财务信息。
借贷记账法准确反映了借贷关系,能够精确计量企业的财务状况和经营成果。
局限
借贷记账法较复杂,需要严格按照规定进行分录和处理,易出现错误。
借贷记账法基于会计等式,不能直接反映企业的非财务信息和非经济价值。