导图社区 内部控制
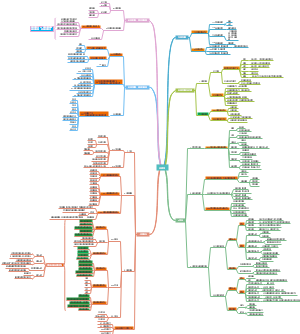
主要包含包含内部控制缺陷、内部控制要素间的关系、内部控制的主要作用等内容。感兴趣的小伙伴可以参考使用!
提示: 本内容由社区用户上传并分享。平台不对内容的真实性、合法性、知识产权归属及是否侵害第三方权利进行事前审核或保证。本内容可能包含受版权保护的图片、字体或其他第三方素材,使用前请自行确认授权范围。
工商年报思维导图,介绍了城镇职工基本养老保险、职工基本医疗保险、单位生育保险、失业保险、工伤保险等。
这是一篇关于企业所得税法的思维导图,主要内容包括:应纳税所得额,个人独资企业、合伙企业不适用本法。。
这是一篇关于个人所得税预扣税率表的思维导图,主要内容包括:利息、股息、红利所得,偶然所得和其他所得,财产转让所得,财产租赁所得,经营所得,个人所得税税率表三,个人所得税预扣率表二,个人所得税预扣率表一。
社区模板帮助中心,点此进入>>
法理
刑法总则
民法分论
极限词查询
法律相关的英语词汇
政治必修一第一单元
增值税法思维导图
民法债的担保保证
自考合同法整理
思修笔记
内部控制
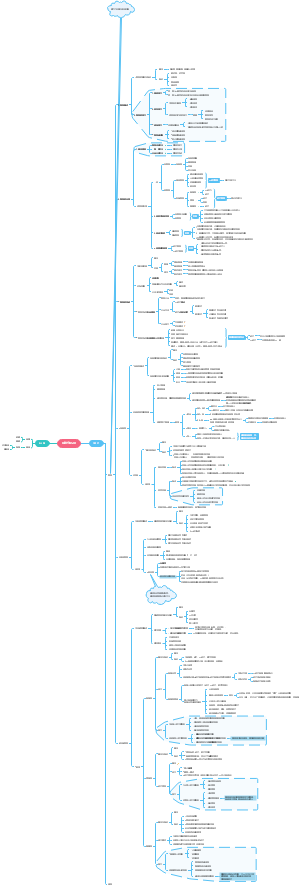
内部控制缺陷
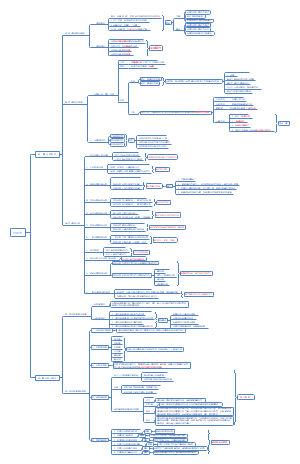
内部控制缺陷按其对实现内部控制目标的影响程度分为重大缺陷、重要缺陷和一般缺陷。 ①重大缺陷:一个或多个控制缺陷的组合,可能导致企业严重偏离控制目标。 ②重要缺陷,是指一个或多个控制缺陷的组合,其严重程度低于重大缺陷,但仍有可能导致企业偏离控制目标。 ③一般缺陷,是指除重大缺陷、重要缺陷之外的其他缺陷。
内部控制要素间的关系: 1、内部环境作为五要素之首,是(基础和环境条件): ①治理结构 ②组织机构设置与权责分配 ③企业文化 ④人力资源政策 ⑤内部审计机构设置 ⑥反舞弊机制等; 2、风险评估是(重要环节、实施控制的对象内容): ①风险目标设定、②风险识别、③风险分析、④风险应对等 3、控制活动是(具体方式方法和手段): ①职责分工控制 ②授权控制 ③审核批准控制 ④预算控制 ⑤财产保护控制 ⑥会计系统控制 ⑦内部报告控制 ⑧经济活动分析控制 ⑨绩效考评控制 ⑩信息技术控制等 4、信息与沟通是(重要条件),贯穿于风险评估、控制活动和内部监督各要素之间: ①信息的收集机制 ②信息的沟通机制等 5、内部监督是实施内部控制的重要保证: 是指企业对其内部控制的健全性、合理性和有效性进行监督检查与评估,形成书面报告并作出相应处理的过程,是实施内部控制的重要保证,分为持续性的日常监督和专项监督。 ①对建立健全并执行内部控制的整体情况进行持续性监督检查。 ②对内部控制的某一方面或者某些方面进行专项监督检查。 ③提交相应的检查报告、提出有针对性的改进措施并监督整改等。
内部控制的主要作用: (1)有利于提高会计信息质量。 (2)有利于合理保证企业合法合规经营管理。 (3)有助于提高企业生产经营效率和经济效益。
内部控制的实施主体: 由企业董事会、监事会、经理层和全体员工所构成。