导图社区 征收法律制度—— 税收征收管理法概述
这是一篇关于第1单元 税收征收管理法概述的思维导图,主要内容包括:税收征纳主体的权利和义务,税收征收管理法的适用范围和适用对象。
提示: 本内容由社区用户上传并分享。平台不对内容的真实性、合法性、知识产权归属及是否侵害第三方权利进行事前审核或保证。本内容可能包含受版权保护的图片、字体或其他第三方素材,使用前请自行确认授权范围。
这是一篇关于契税 应纳税额的计算的思维导图,主要内容包括:计税依据,1.基本规定。
这是一篇关于契税的思维导图,主要内容包括:征收管理,税收优惠,应纳税额的计算,征税范围,纳税人。
社区模板帮助中心,点此进入>>
法理
刑法总则
民法分论
CPA战略风险管理、战略实施
substantive procedures
初级会计实务第一章
极限词查询
法律相关的英语词汇
政治必修一第一单元
会计科目
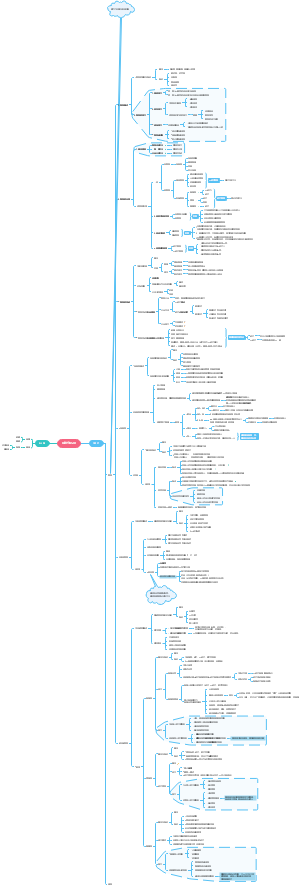
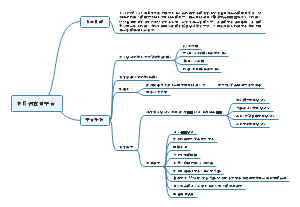
第1单元 税收征收管理法概述
税收征收管理法的适用范围和适用对象
1.适用范围
(1)征税主体与《税收征收管理法》的适用
海关
①负责征收关税、船舶吨税
②受托代征进口货物的增值税、消费税
不适用《税收征收管理法》
,由法律、行政法规另行规定
税务机关
海关负责征收(代征)的税种以外的其他税种
适用《税收征收管理法》
(2)我国同外国缔结的有关税收的条约、协定同《税收征收管理法》有不同规定的,依照条约、协定的规定办理。
2.适用对象
(1)税收征收管理主体
①国务院税务主管部门主管全国税收征收管理工作。
②税务机关是指各级税务局、税务分局、税务所和省以下税务局的稽查局。
③税务局的稽查局专司偷税(逃税)、逃避追缴欠税、骗税、抗税案件的查处。
(2)税收征收管理相对人,包括纳税人和扣缴义务人。
(3)地方各级人民政府应当支持税务机关依法执行职务,各有关部门和单位应当支持、协助税务机关依法执行职务。
税收征纳主体的权利和义务
征税主体
职权
(1)税收立法权
主要包括
提出税收政策建议,
参与起草税收法律法规草案,依法制定、
发布关于税收征管的部门规章。
(2)税务管理权
对纳税人进行税务登记管理、账簿和凭证管理、发票管理、纳税申报管理。
(3)税款征收权
征税主体最基本、最主要的职权
依法计征权、核定税款权、税收保全和强制执行权、追征税款权。
(4)税务检查权
查账权、场地检查权、询问权、责成提供资料权、存款账户核查权。
(5)税务行政处罚权
指对税收违法行为依法予以行政制裁的职权。
(6)其他职权
在法律、行政法规规定的权限内,对纳税人的减、免、退、延期缴纳的申请予以审批的权利;委托代征权
职责
(1)宣传税法,普及纳税知识,无偿为纳税人提供纳税咨询服务。
(2)依法为纳税人、扣缴义务人、检举人保密,但纳税人、扣缴义务人的税收违法行为不属于保密范围。
(3)加强队伍建设,提高税务人员的政治业务素质。
(4)秉公执法,忠于职守,清正廉洁,礼貌待人,文明服务,尊重和保护纳税人、扣缴义务人的权利,依法接受监督。
(5)税务人员不得索贿受贿、徇私舞弊、玩忽职守、不征或者少征应征税款;不得滥用职权多征税款,不得故意刁难纳税人和扣缴义务人。
(6)税务人员在核定应纳税额、调整税收定额、进行税务检查、实施税务行政处罚、办理税务行政复议时,与纳税人、扣缴义务人或者其法定代表人、直接责任人有利害关系(包括夫妻关系、直系血亲关系、三代以内旁系血亲关系、近姻亲关系、可能影响公正执法的其他利害关系)的,应当回避。
(7)建立、健全内部制约和监督管理制度。
纳税主体
3.权利
(1)知情权(纳税人有权向税务机关了解税法规定、与纳税程序有关的事项、法律救济途径等)。
(2)要求保密权。
(3)税收监督权。
(4)纳税申报方式选择权。
(5)申请延期申报权。
(6)申请延期缴纳税款权。
(7)申请退还多缴税款权。
(8)依法享受税收优惠权。
(9)委托税务代理权。
(10)陈述权、申辩权。
(11)对未出示税务检查证和税务检查通知书的拒绝检查权。
(12)税收法律救济权。
(13)依法要求听证的权利。
(14)索取有关税收凭证的权利。
义务
(1)依法进行税务登记的义务。
(2)依法设置账簿、保管账簿和有关资料以及依法开具、使用、取得和保管发票的义务。
(3)财务会计制度和会计核算软件备案的义务。
(4)按照规定安装、使用税控装置的义务。
(5)按期、如实办理纳税申报的义务。
(6)按期缴纳或解缴税款的义务。
(7)依法代扣、代收税款的义务。
(8)接受税务检查的义务。
(9)及时提供信息的义务,如纳税人有歇业、经营情况变化、遭受各种灾害等特殊情况的,应及时向征税机关说明等。
(10)报告其他涉税信息的义务,如关联企业业务往来报告义务,企业合并、分立报告义务,全部账号报告义务,大额财产处分报告义务。
征收法律制度