导图社区 《错误的行为》读书笔记:行为经济学从入门到精通
- 272
- 20
- 4
- 举报
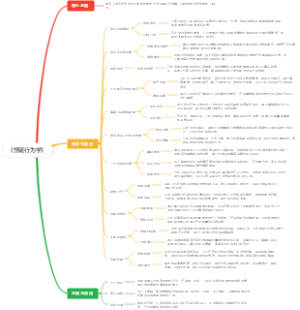
《错误的行为》读书笔记:行为经济学从入门到精通
本书作者获2017年诺贝尔经济学奖,这是一本讲述行为经济学形成的经典著作。作者将自己研究行为经济学的心路历程与行为经济学的发展融入在本书的八个部分中。什么是行为经济学?众多经济学家为这门学科做出了什么贡献?这本书可以看作是行为经济学的回忆录,涵盖了行为经济学自1970年以来的发展。
提示: 本内容由社区用户上传并分享。平台不对内容的真实性、合法性、知识产权归属及是否侵害第三方权利进行事前审核或保证。本内容可能包含受版权保护的图片、字体或其他第三方素材,使用前请自行确认授权范围。
- 行为经济学
- 诺贝尔经…
- 有效市场…

- 相似推荐
- 大纲






经济学研究经验
细心观察
行为经济学始于简单的观察。 如果传统观念是错误的,要想颠覆这种观点,第一步就是要看看四周,看看世界的本来面目。
收集数据
故事具有较强的说服力,并且很容易让人记住。个人故事只能作为一个例证,要想说服自己甚至他人,我们需要改变做事的方式:我们需要数据,并且需要大量数据。
直言不讳
如果有人愿意告诉老板有些事情不大对头,很多组织中的错误可以轻松避免。能够创造出这种环境的老板只会面临一种风险:可能会伤害他们自己的自尊心,但与层出不穷的好点子和降低灾难发生的概率相比,这只是很小的代价。
经济学的未来
宏观行为
经济学的所有分支都可以从仔细研究普通人的行为中获得益处。发展经济学可能是行为经济学家可以最大限度施加影响力的一个领域,这一领域因大量经济学家了的涌入而得以复兴。
循证经济学
需要更多的循证经济学,不管是理论方面的还是实证方面的。前景理论当然是行为经济学领域开创性的循证理论。前景理论已经被用各种数据进行了一遍又一遍的严格检验,包括竞猜类电视节目参赛者的行为、高尔夫专业选手、股市的投资者等。
新的事实
在顶级的经济学期刊上发表的文章中提到了很多极具创新性的证据。除了经济学家以外,作者对其他人也抱有类似的希望。需要通过实验找到提高教学质量的方法,而这项努力才刚刚开始。
封闭式基金
如果封闭式基金的基金经理最初打算筹集1亿美元,这个数额就不能改变,既不允许新的资金投入,也不允许原有资金撤出。苹果基金的那个例子上,假设它是一种封闭式基金,如前例一样,一份基金等值于一股股票,那么封闭式苹果基金的市价是多少呢?有人可能会认为是资产净值,也就是苹果公司当前的股价。如果不是苹果公司当前的股价,就违反了一价定律,因为投资者能以两种价格购买苹果股票,一种由苹果股票的市价决定,另一种由苹果基金的价格决定。
开放式基金
投资者可以随时买入或赎回,并且所有交易的价格都是由基金标的资产的价值(即资产净值)决定的。假设一只基金只购买苹果公司的股票,假设苹果基金每份为100美元,投资者投资1000美元购买10份苹果基金。如果投资者后来想要赎回基金,赎回金额将取决于苹果公司当时的股价。如果每股价格涨到200美元,投资者就可以得到2000美元。“开放式”是指,基金所管理的资产可以根据投资者的偏好增加或缩减。
一价定律
该定律指出,在一个有效市场中,同一种资产不可能同时以两种不同的价格出售。如果出现价格不一致的情况,立刻就会出现套利的机会,也就是说可以在没有任何风险的情况下获利。
市盈率(P/E)
某只股票的每股价格与其每年的盈利的比率。
大多数行为学家假设,即使有人在投资过程中犯了错误,还有一部分聪明人会起到平衡作用,“校正”价格,所以市场价格不会受到影响。
如果市盈率高,投资者就需要付出更多的钱才可以分享1美元的盈利,通过高市盈率可以预测,盈利会快速增长,以证明当前的高股价是合理的。如果盈利的增长速度没有预期那么快,股票价格就会下跌。相反,对于市盈率低的股票,市场预期其盈利会继续保持较低的水平甚至下降。如果盈利反弹或者保持稳定,这类股票的价格就会上涨。
格雷厄姆从行为学角度解释了他的研究结果:便宜的股票不受欢迎,而昂贵的股票深受投资者喜爱。格雷厄姆还指出,我们是可以跑赢市场的,不过无法做到一直保持这种成功。
有效市场假说
宣称消费者有奇怪的行为是一回事,但实际上,人们认为在金融市场中,愚蠢的行为根本不会影响市场的价格,哪怕是引起微小的波动。
大多数行为学家假设,即使有人在投资过程中犯了错误,还有一部分聪明人会起到平衡作用,“校正”价格,所以市场价格不会受到影响。
“有效市场假说”这一术语是由芝加哥大学经济学家尤金·法玛提出的。由两部分组成,一部分与价格的合理性有关,另一部分关注的则是能否“跑赢市场”。
有效市场假说的早期研究大多是在强调该理论的第二部分,作者将其称为“天下没有免费的午餐”,也就是说,我们没有办法跑赢市场。
直到20世纪70年代,有效市场假说才被正式提出,这多少有些奇怪,因为它所使用的最优化和均衡理论很早之前就已应用于经济学的其他领域了。
到1970年,支持有效市场假说的理论和证据已经齐备。法玛也出版了一份回顾性的文献综述,它多年来一直被视为有效市场假说研究领域的圣经。
贴现效用模型
对你来说,即时消费比未来的消费更具价值。如果有两个选项,一个是这周吃顿大餐,另一个是一年后吃顿大餐,大多数人都会选择前者。用萨缪尔森的话说,我们在以某一贴现率对未来的消费进行贴现。如果一年后吃顿大餐的效用只是现在的90%,那么可以说我们未来大餐的年贴现率为10%。
要明白贴现是怎么回事,我们必须先做一个假设
假设泰德和马修都有一次看温布尔登网球公开赛的机会,如果今晚看比赛,其效用是100u(即util,是经济学家信手拈来的用于度量效用或快乐的单位)。泰德的年贴现率是恒定的,为10%。对他来说,看球赛的效用今年是100,明年是90,后年是81,以此类推。如果是这样,我们就可以说该贴现率属于指数函数。假设马修现在也认为比赛的效用是100,但明年就变成70,后年及之后都是63。换句话说,马修第一年的贴现率为30%,第二年是10%,之后的贴现率为0。
“双兜”心理账户
如果一个人带了300美元去赌场赌博,结果赢了200美元。此时,他会将300美元放在一个兜里,认为这些钱是自己的,然后把赢得的200美元筹码放在另一个兜里(更可能的情况是,放在赌桌上准备继续下注)。
实验与结论
问题1:你刚刚赢了30美元,现在请选择:
a)有50%的概率赢得9美元,有50%的概率输掉9美元。 [70%]
b)不再投注。 [30%]
问题2:你刚刚输了30美元,现在请选择:
a)有50%的概率赢得9美元,有50%的概率输掉9美元。 [40%]
b)不再投注。 [60%]
问题3:你刚刚输了30美元,现在请选择:
a)有33%的概率赢得30美元,有67%的概率不输不赢。 [60%]
b)有100%的概率赢得10美元。 [40%]
说明:括号里标明了选择该选项的实验对象占所有实验对象的百分比。面对这三个问题,厌恶风险的理性经济人都会选择输赢情况100%确定的那个选项,因为第一个选项的期望值与第二个选项是相同的。
结论:第一个问题证明了“庄家的钱”效应。第二个问题和第三个问题则凸显了人们在某个心理账户遭受损失时的复杂偏好情况。前景理论预测,人们面对损失时会追求冒险,但是在第二个问题中,当没有机会翻本时,损失30美元并不会让实验对象产生追求风险的偏好。当有翻本机会时,正如第三个问题所示,大多数实验对象都会选择输赢情况不确定的选项。
要记住:人们在面临巨大损失时,如果有翻本机会,即使他们通常是厌恶风险的,此时一般也都会愿意承担风险。所以,你要小心了!
消费者理论
两种效用
获得效用(acquisition utility):获得效用是根据标准经济学理论得出的,相当于经济学家所说的“消费者剩余”(consumer surplus)。消费者剩余是指,以物品所带来的效用减去不得不放弃的机会成本之差。对于经济人而言,获得效用就是最终目的。只要消费者认为商品的价值远高于市场价格,这次交易就会产生大量的获得效用。
交易效用:指的是实际支付的价钱与“参考价格”之差,而参考价格是消费者的期望价格。假设你正在现场观看体育比赛,买了一个三明治,这个三明治和你平时中午吃的一模一样,但价钱却要高出两倍。这个三明治本身没什么问题,但这场交易却让人很不快。这会产生负面的交易效用,即你感觉被人敲了竹杠。相反,如果支付价格低于参考价格,交易效用就是正的,即感觉很划算,就像玛雅以普通双人被的价钱买了一床超大码被子一样。
一个调查
一个炎热的夏日,你正躺在沙滩上,只有冰水可以喝。在过去的一个小时里你一直在想,要是能喝上一瓶自己喜欢的那个品牌的冰镇啤酒该有多好。这时,一个同伴起身要去打个电话,他说可以给你带一瓶啤酒回来。海滩附近只有一个卖啤酒的地方(一家高档的度假酒店)[一家又小又破的杂货店]。同伴说那里的啤酒可能卖得很贵,问你愿意花多少钱购买。他还说:如果啤酒的售价与你愿意支付的钱一样多或是更低,就会帮你买一瓶;如果高于你能承受的价格,就不买了。你很信任你的伙伴,同时你也没有与(调酒师)[杂货店老板]讨价还价的可能,你愿意出多少钱呢?
调查结果:如果啤酒是在度假酒店而非杂货店买的,调查对象就愿意支付更多的钱。人们愿意支付的现金中位数分别是7.25美元和4.10美元。
正负效用
交易效用既可能是正的,也可能是负的,交易既可能是划算的,也可能让人感觉上当受骗,所以交易效用不仅可以阻止人们购买划算的产品,也会引诱人们购买昂贵的产品。
前景理论
前景理论的最初想法可以追溯到1738年的丹尼尔·伯努利,他提出了“风险厌恶”(risk aversion)这一想法,因为他认为,人们的幸福感或者经济学家所说的“效用”,会随着财富的增加而提高,但提高的速度是递减的。
伯努利的这一原理被称为“敏感性递减”(财富的边际效用递减),即随着财富的不断增加,一定金额的增量(比如10万美元)所产生的影响将不断减小。对于一个农民来说,10万美元的意外收获将会改变他的一生;而对比尔·盖茨来说,10万美元根本无足轻重。
卡尼曼和特沃斯基提出的前景理论,则为人们提供了另外一种预测方法。他们并没有标榜这是一条有用的理性选择指南,而是前景理论可以很好地预测人们在现实生活中的实际选择。这是一个有关人类行为的理论。 通过“前景理论” ,作者得到的第一个启示就是:要建立能准确描述人类行为的经济模型。
规范性理论
告诉你思考某一问题的正确方式。这里的“正确”一词并非指道德层面的正确,而是指逻辑层面的一致性。例如,勾股定理就是一个规范性理论,它规定了已知直角三角形的两条边的边长时,如何计算另一条边的边长的方法。如果你使用其他公式,就会算错。
禀赋效应
举个例子:
信用卡开始普及的时候,信用卡发卡机构与零售商争论的问题是,对于使用信用卡的消费者和支付现金的消费者,商家是否可以收取不一样的价钱。因为信用卡发卡机构会向零售商收取交易处理费用,所以有些零售商,尤其是加油站,想要向信用卡用户收取更高的价钱。信用卡发卡机构采取了两边下注的策略,将重点放在形式而非内容上,并坚称,如果商店一定要对使用信用卡的消费者和支付现金的消费者收取不同的价钱,那么“正常价格”应该是向信用卡用户收取的价钱,而现金用户则可以享受“打折”的优惠。另一种方法则是,将向现金用户收取的价钱设定为正常价格,而信用卡用户则需要支付“附加费”。
“禀赋效应”:你拥有的东西属于你的一部分禀赋。与你即将拥有的那些东西相比,你更看重自己已经拥有的东西。
禀赋效应对人的某些行为有显著的影响。
经济学成为社会科学中最强大学科的原因
经济学理论的核心假设是,人们做选择时会遵循最优化原则
一个关键问题在于,经济学理论的前提是有缺陷的
沉没成本
典型沉没成本的例子
会员费:文斯在一家室内网球俱乐部交了1000美元的会员费,室内赛季期间他可以每周来这里打一次网球。两个月后,他患上了肱骨外上髁炎(俗称“网球肘”),打球时肘部十分疼痛。因为不想浪费会员费,他又忍痛坚持打了三个月。直到疼痛再也无法忍受,他才停止打网球。
连衣裙:乔伊丝与六岁的女儿辛迪一直为了辛迪上学穿什么而争吵。辛迪决定以后不再穿连衣裙,而只穿长裤或短裤,乔伊丝则坚持让辛迪穿连衣裙,有三件连衣裙是她为辛迪上一年级特意准备的。在很长一段时间里的每个早晨,乔伊丝都会对着辛迪大吼:“既然我为你买了这些裙子,你就必须穿!”而辛迪则表示如果非让她穿连衣裙,她就不上学了。
音乐会:如果你花100美元买了一张音乐会门票,却没有去听,你会觉得自己损失了100美元。用财务报表做个类比,如果你买了门票却没有使用,在你的心理账户中这将被认定为损失。如果你去听了音乐会,账户中就不会有损失。
沉没成本
如果钱已经花了,并且无法收回,这些钱就是沉没成本,意思是消失的成本。
沉没成本是有影响的,至少在交易刚完成的那段时间里会有,但最后很可能会被忽略。
神奇的价值函数曲线图
卡尼曼和特沃斯基的论文中描述价值函数的一幅图深深地吸引了作者。这是经济学思想中一个重要的概念转变,也是他们新理论的真正引擎。自伯努利之后,经济模型一直基于一种简单的假设,即人们的行为符合财富的边际效用递减规律。
卡尼曼和特沃斯基设计的价值函数曲线将注意力放在了财富的变化而非财富的等级上,之所以将重点放在变化上,是因为人类本身就是通过变化来体验生活的。 曲线的上半部分代表获益,与一般的财富效用函数曲线相同,体现了敏感性递减的规律,损失部分也符合敏感性递减的规律(如果随着财富的增加,你越来越不看重获益,那么随着财富的减少,你会越来越看重损失。) 。 人们对损失和收益的反应都遵循敏感性递减的规律,这一事实还说明了另外一点:人们会厌恶收益风险,而追逐损失风险。 我们会通过变化感受生活,我们对损失和收益的敏感性都符合递减规律,而且损失造成的痛苦大于等量的收益带来的快乐。
对于本书,作者阅读建议
当你觉得不再有意思时,就不要再往下读了,否则,就是所谓的“错误”的行为了。
传统经济学的假设前提是,经济活动的主体是理性的经济人。
现实生活中,不管是购买闹钟、转售篮球门票,还是申请抵押贷款,我们都会存在某种偏见,我们的行为并不理性,甚至在传统经济学家看来是“错误”的。更重要的是,这种“错误”的行为会导致严重的后果。
经济活动的主体是人,即拥有可预测行为且容易犯错的个体。
塞勒讲述了他将经济学从高高在上的“象牙塔”中带回现实的艰难之旅,彻底改变了我们对经济学、对自己以及对整个世界的看法。
《错误的行为》 绘图:花漾春天
作者:理查德·塞勒 行为经济学之父 2017年,因行为经济学方面的贡献获得诺贝尔经济学奖。 主要著作有《赢家的诅咒》,以及与卡斯•桑斯坦合著的畅销书《助推》。
书籍介绍
机会成本
举个例子:
经济系主任理查德·罗塞特是一个十分喜欢收藏葡萄酒的人。在他的酒窖中,有的酒是他当初花10美元买来的,现在却价值100美元。当地有位叫伍迪的酒商愿意以当前的市价收购罗塞特收藏的酒。罗塞特说自己会在某个特殊的日子开一瓶葡萄酒喝,但绝不会花100美元买一瓶葡萄酒喝,他也没有把酒卖给伍迪,这很不理性。如果他愿意喝掉一瓶能卖100美元的酒,那么这瓶酒的价值肯定是100美元。既然如此,他为什么不愿意花100美元买一瓶这样的酒呢?为什么他拒绝购买任何价值接近100美元的酒呢?作为经济学家,罗塞特知道这样的行为并不理性,但他依然这么做了。
“机会成本”(opportunity cost):某项活动的机会成本是指,为了这项活动而放弃的其他活动的价值。
如果我今天去登山,而没有待在家里看球赛,那么我登山的机会成本就是看球赛的乐趣。对于那瓶100美元的酒来说,喝这瓶酒的机会成本就是伍迪愿意出的价钱。不管是罗塞特喝了自己的藏酒或是买一瓶葡萄酒喝,其机会成本都是一样的。
从罗塞特的行为中看出,即使是经济学家,有时也不会将机会成本等同于实际的现金支出。自掏腰包购买这种产品比放弃出售这种产品的机会更令人不情愿。与实际支付现金相比,机会成本是模糊的、抽象的。
什么是行为经济学?众多经济学家为这门学科做出了什么贡献?
这本书可以看作是行为经济学的回忆录,涵盖了行为经济学自1970年以来的发展。