导图社区 会计认知思维导图
关于会计认知思维导图,内容详实、条理清晰、易于理解,无论是初学者还是准备参加考试的学生,这张脑图都将是你不可或缺的学习助手。
提示: 本内容由社区用户上传并分享。平台不对内容的真实性、合法性、知识产权归属及是否侵害第三方权利进行事前审核或保证。本内容可能包含受版权保护的图片、字体或其他第三方素材,使用前请自行确认授权范围。
关于会计要素识别思维导图,内容详实、条理清晰、易于理解,无论是初学者还是准备参加考试的学生,这张脑图都将是你不可或缺的学习助手。
关于会计账户设置思维导图,内容详实、条理清晰、易于理解,无论是初学者还是准备参加考试的学生,这张脑图都将是你不可或缺的学习助手。
社区模板帮助中心,点此进入>>
费用结算流程
租赁费仓储费结算
E其它费用
F1开票注意事项
F2结算费用特别注意事项
洛嘉基地文件存档管理类目
CFA一级Ethics-standard思维导图
货币政策对黄金价格的传导机制
CPA战略风险管理、战略实施
云报税(个税)
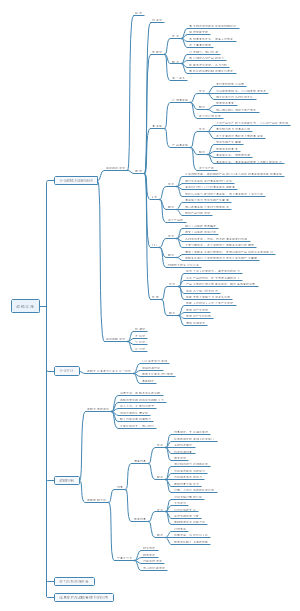
会计认知
会计行业认知
会计的产生和发展
一、会计是为适应生产活动发展的需要而产生的。生产活动是人类赖以生存和发展的基础,也是人类最基本的实践活动,它决定着人类的其他一切活动。二、会计是生产活动发展到一定阶段的产物。生产活动的发生是会计产生的前提条件。三、会计从产生到现在经历了一个漫长的发展历程
会计的含义、基本职能、特点 和对象
含义:会计是以提高企业和各单位经济效益为目标,采用货币计量为主要计量单位,运用专门的核算方法和信息技术手段,为利益相关方从事经济活动,方便决策提供及时,准确,连续,系统的数据信息。而运行的有组织,有监督的经济信息系统。
基本职能:1.反映经济活动2.控制经济活动3.评价经营业绩4.参与经济决策5.预测经营前景
特点:1.会计以货币作为主要计量单位2.具有连续性系统性全面性3.会记核算是一个循环
对象:会计的对象是指会计作为一个信息系统所反映和控制的内容也就是社会在生产过程中可以用货币表现的经济活动,是会计核算和监督的内容。以货币表现的经济活动,通常又称为价值运动或资金运动。由此可见,会计的对象在市场经济条件下可以概括为社会在生产过程中的资金运动资金运动的过程分为资金的投入,资金的循环周转和资金的退出三个阶段
会计的核算方法与目标
会计的核算方法:1.设置会计科目及账户2.复式记账3.填制和审核凭证4.登记账簿5.成本计算6.财产清查7.编制财务会计报告
会计目标1.提供会计信息2.做好会计决策3.实行预算管理4.严格会计控制5.开展会计检查6.进行会计分析7.保护财产
会计岗位认知
会计工作的行政管理
1、会计工作行政管理体制(根据会计法的规定,国务院财政部门主管全国的会计工作,县级以上地方各级人民政府财政部门管理本行政区域内的会计工作)
2、会计行政管理工作的原则:统一领导分级管理
3、财政部门的管理职能
①会计准则制度及相关标准规范的制定和组织实施 ②指导会计人才队伍建设有关工作按规定承担会计专业技术资格管理工作 ③指导和监督注册会计师、会计师事务所、代理记账机构业务工作
会计工作行业管理
行业管理要求,会计职业组织对整个行业的行为进行严格的自我约束和控制,实现从个体到整体的全面自律,从而打造诚信公正的会计环境,保证会计职业的健康发展即行业自律管理
会计工作的单位内部管理
单位内部的会计工作管理主要包括单位负责人的职责,会计机构的设置,会计人员的选拔任用和会计人员回避制度四个方面的内容
会计工作岗位是指一个单位,会计机构内部根据业务分工而设置的职能岗位,会计工作岗位可以一人一岗一人多岗或者一岗多人,但出纳人员不能监管稽核会计档案保管和收入、费用、债权债务账目的登记工作
会计人员及其职业道德规范
㈠会计人员
会计作为专业性较强的行业,对行业人员一般要求主要包括遵守国家法律法规,具备良好的职业道德。按照国家有关规定参加继续教育,具备从事会计工作所需要的专业能力
㈡会计人员职业道德规范
一是坚持诚信守法奉公。二是坚持准则守责敬业。三是坚持学习守正创新
会计核算规范认知
1.我国的会计法规体系主要包括四个层次,即会计法律,会计行政法规,国家统一的会计制度和地方性会计制度。
2.会计核算的基本前提,也称会计假设,包括会计主体持续经营,会计分期,货币计量
会计核算的四项基本前提是相互依存,相互补充的关系,具体的说会计主体确立了会计核算的空间范围,持续经营与会计分期,共同确立了会计核算的时间范围,而货币计量则为会计核算提供了必要的手段。没有会计主体,就不会有持续经营,没有持续经营,就不会有会计分期,没有货币计量,就不会有现代会计
3.会计信息质量要求:一、可靠性 二、相关性 三、可理解性 四、可比性 五、实质重于形式 六、重要性 七、谨慎性 八、及时性
4.会计核算基础也称会计处理基础记账基础,它是确定收入和费用归属期间的标准,也是确认当期损益的依据。会计基础主要有两种,即权责发生制和收付实现制
我国会计准则规定,企业以权责发生制为基础进行会计,确认,计量和报告,但这并不意味着完全不采用收付实现制企业对外提供的现金流量表,就需要以收付实现制为基础进行编制。行政事业单位一般采用收付实现制