导图社区 国际税法的渊源
这是一个关于国际税法的渊源的思维导图,讲述了国际税法的渊源的相关故事,如果你对国际税法的渊源的故事感兴趣,欢迎对该思维导图收藏和点赞~
提示: 本内容由社区用户上传并分享。平台不对内容的真实性、合法性、知识产权归属及是否侵害第三方权利进行事前审核或保证。本内容可能包含受版权保护的图片、字体或其他第三方素材,使用前请自行确认授权范围。
这是一个关于克拉克税的特点的思维导图,讲述了克拉克税的特点的相关故事,如果你对克拉克税的特点的故事感兴趣,欢迎对该思维导图收藏和点赞~
这是一个关于克拉克税的内核的思维导图,讲述了克拉克税的内核的相关故事,如果你对克拉克税的内核的故事感兴趣,欢迎对该思维导图收藏和点赞~
这是一个关于经济责任审计评价的意见的思维导图,讲述了经济责任审计评价的意见的相关故事,如果你对经济责任审计评价的意见的故事感兴趣,欢迎对该思维导图收藏和点赞~
社区模板帮助中心,点此进入>>
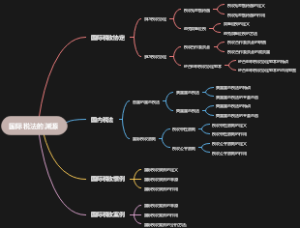
国际税法的渊源
国际税收之需求的产生
全球化的经济发展
跨国公司和个人所得税的全球化逃税问题
利用缺乏有效税收合作的国家间差异性来规避纳税义务
国际税收规则的不完善和漏洞
国家间财政需求的提高
国家压力增大
不同国家之间的竞争和税收征管的薄弱性
国家财政赤字和债务问题
国际税法的发展历程
国际税收合作的初步尝试
首个税收协定的签订
美国与加拿大签署的税收互助协议
早期的双边税收协定
二战后国际税法的重要里程碑
联合国税务委员会的成立
制定国际税收准则等相关工作
避免双重征税和避免逃税协定的出现
旨在消除跨国公司和个人所得税的双重征税问题
经济全球化背景下的国际税法发展
全球税收规则的逐步建立
税收合作组织(OECD)的发展与影响力提升
旨在解决跨境交易和跨国公司税务安排的问题
国际税法的主要原则和框架
避免双重征税原则
国际税收协定的基石
确保纳税人不被同时征收同一所得的税款
划分税收权原则
确定国家对特定所得的征税权
基于居民国和来源国的原则进行划分
信息交换和合作原则
其他国家之间分享纳税人和公司的相关信息
打击国际税务逃漏税行为
国际税收争端解决机制
跨国税务争议解决的框架和机制
税收仲裁和解决机构的建立和使用
国际税法的挑战与未来发展
全球税收竞争与规避行为的挑战
利用全球税收规则的漏洞进行合理避税
跨国公司跨国税收规划策略的不断调整和演进
税收数字化与跨境电子商务的税收问题
税收数字化时代对国际税法的新挑战
跨境电子商务的税收管辖和征管难题
国际合作与新兴经济体的参与
发展中国家和新兴市场经济体的税收立法和征管能力提升
国际税收治理的全球范围下的合作与协调