导图社区 主营业务成本
这是一个关于主营业务成本的思维导图,讲述了主营业务成本的相关故事,如果你对主营业务成本的故事感兴趣,欢迎对该思维导图收藏和点赞~
提示: 本内容由社区用户上传并分享。平台不对内容的真实性、合法性、知识产权归属及是否侵害第三方权利进行事前审核或保证。本内容可能包含受版权保护的图片、字体或其他第三方素材,使用前请自行确认授权范围。
这是一个关于商标规费的思维导图,讲述了商标规费的相关故事,如果你对商标规费的故事感兴趣,欢迎对该思维导图收藏和点赞~
这是一个关于注册商标转让的思维导图,讲述了注册商标转让的相关故事,如果你对注册商标转让的故事感兴趣,欢迎对该思维导图收藏和点赞~
这是一个关于商标注册公证书的思维导图,讲述了商标注册公证书的相关故事,如果你对商标注册公证书的故事感兴趣,欢迎对该思维导图收藏和点赞~
社区模板帮助中心,点此进入>>
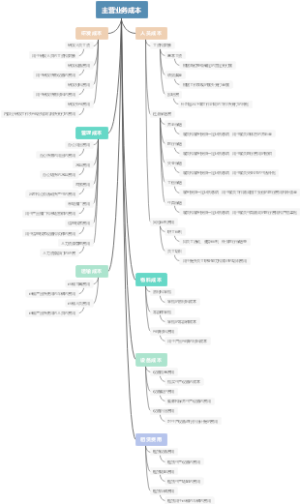
主营业务成本
定义
主营业务成本是指企业为生产、销售和提供劳务等日常经营活动所发生的成本
构成
直接材料成本
指企业生产过程中消耗的原材料、辅助材料、包装材料等
直接人工成本
指企业生产过程中直接参与生产活动的员工的工资、奖金、福利等
制造费用
指企业生产过程中发生的与生产直接相关的费用,如机器设备折旧、维修费用等
销售费用
指企业在销售产品和提供服务过程中发生的费用,如广告费、运输费、销售人员工资等
管理费用
指企业为组织和管理生产经营活动发生的费用,如管理人员工资、办公费、差旅费等
财务费用
指企业为筹集生产经营所需资金而发生的费用,如利息支出、汇兑损益等
核算方法
直接法
直接法是指将企业发生的各项成本直接归集到产品成本中,不考虑共同成本和间接成本的分配
间接法
间接法是指将企业发生的各项成本先归集到共同成本和间接成本中,然后再按照一定的标准和方法分配给产品成本
控制方法
标准成本法
标准成本法是指企业根据生产经营活动的历史数据和预计情况,制定各项成本的标准,然后按照标准成本进行核算和控制
作业成本法
作业成本法是指企业按照作业活动进行成本核算和控制,将成本分配给作业活动,再由作业活动分配给产品成本
目标成本法
目标成本法是指企业根据生产经营目标和市场竞争情况,制定各项成本的目标,然后按照目标成本进行核算和控制
分析方法
对比分析法
对比分析法是指将企业的主营业务成本与历史数据、预算数据、同行业数据等进行对比,分析成本变动的原因和趋势
因素分析法
因素分析法是指将企业的主营业务成本分解为各种影响因素,分析各种因素对成本变动的影响程度
趋势分析法
趋势分析法是指将企业的主营业务成本按照时间序列进行排列,分析成本变动的趋势和规律
总结
主营业务成本是企业生产经营活动的重要组成部分,对企业的盈利能力和竞争力具有重要影响
企业需要采用合适的核算方法、控制方法和分析方法,对主营业务成本进行有效的管理和控制,降低成本,提高效益。