导图社区 房地产信贷
这是一个关于房地产信贷的思维导图,讲述了房地产信贷的相关故事,如果你对房地产信贷的故事感兴趣,欢迎对该思维导图收藏和点赞~
提示: 本内容由社区用户上传并分享。平台不对内容的真实性、合法性、知识产权归属及是否侵害第三方权利进行事前审核或保证。本内容可能包含受版权保护的图片、字体或其他第三方素材,使用前请自行确认授权范围。
这是一个关于房屋查勘分类的思维导图,讲述了房屋查勘分类的相关故事,如果你对房屋查勘分类的故事感兴趣,欢迎对该思维导图收藏和点赞~
这是一个关于房屋完损等级分类的思维导图,讲述了房屋完损等级分类的相关故事,如果你对房屋完损等级分类的故事感兴趣,欢迎对该思维导图收藏和点赞~
这是一个关于物业管理协会的思维导图,讲述了物业管理协会的相关故事,如果你对物业管理协会的故事感兴趣,欢迎对该思维导图收藏和点赞~
社区模板帮助中心,点此进入>>
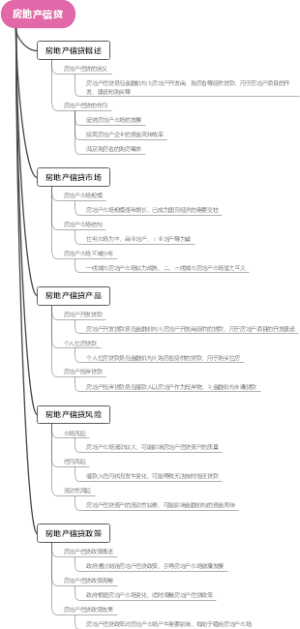
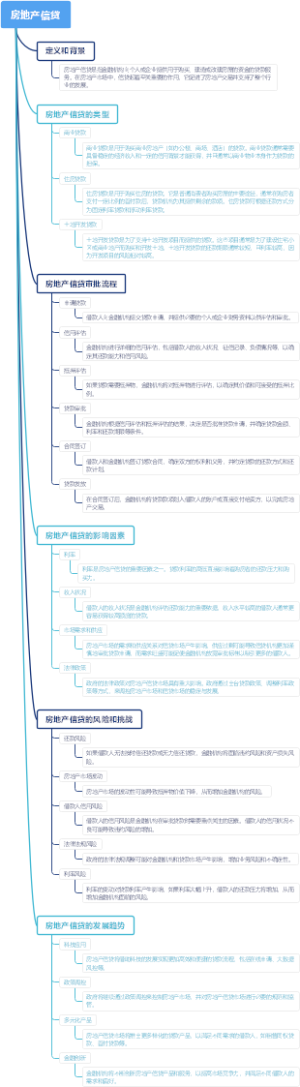
房地产信贷
定义和概述
房地产信贷是指金融机构向个人或企业提供用于购买、建设或投资房地产的资金支持的信贷活动。
这种信贷通常以抵押担保方式进行,并且通常要求借款人支付利息和本金,以及按时偿还贷款。
房地产信贷的类型和渠道
商业贷款:用于企业购买或建设商业房地产的贷款,如办公楼、购物中心等。
个人住房贷款:用于个人购买或建设住宅的贷款,如公寓、别墅等。
基金和信托:通过投资基金和信托,个人或机构可以间接参与房地产项目。
国有银行和商业银行:提供各种类型的房地产信贷产品和服务。
非银行金融机构:如信托公司、小贷公司等也参与房地产信贷业务。
房地产信贷的风险和影响
市场风险:由于市场供需关系、价格波动等原因,房地产市场可能存在风险,进而影响房地产信贷的回收和利润。
利率风险:利率的波动会影响借款人的还款能力和投资回报率,从而对房地产信贷产生风险。
政策风险:政府相关政策的变化可能会对房地产市场产生影响,进而影响房地产信贷的供求关系和利润。
市场规模变化:经济周期和市场变化可能导致房地产信贷的市场规模发生变化,从而对金融机构的经营策略和贷款业务产生影响。
房地产信贷的优点和限制
优点
可以满足个人和企业对房地产资金的需求,帮助实现购房和房地产开发计划。
通过房地产信贷,金融机构可以获取利息收入和贷款利润。
房地产信贷可以促进房地产市场的发展,推动经济增长和就业机会。
限制
房地产信贷存在一定的风险,如信用风险、市场风险和利率风险等。
房地产信贷量过大可能导致房地产市场过热和泡沫化,进而对经济稳定产生负面影响。
部分人群可能因信用状况不佳无法获得房地产信贷,限制了他们的购房和投资机会。
房地产信贷的监管与发展趋势
监管
政府机构对房地产信贷的规模、利率、担保要求等进行监管,以控制风险并促进市场健康发展。
强化信贷审查和风险评估,减少不良贷款风险,管理和防范金融风险。
发展趋势
利用科技手段改进房地产信贷流程,提高效率和减少操作风险。
推动大数据、人工智能等技术在房地产信贷中的应用,提供更精准的风险评估和定价方式。
鼓励绿色金融和可持续发展,将环境和社会责任纳入房地产信贷评估指标。
房地产信贷的未来展望和挑战
展望
随着经济发展和城市化进程加快,房地产信贷需求将继续增长。
技术创新和金融科技发展将为房地产信贷提供更多机会和便利。
多元化的房地产金融产品和服务将逐渐增多,满足不同客户的需求。
挑战
风险管理和监管的要求将更加严格,金融机构需要合规经营和风险控制能力。
房地产市场的变化和政策调整可能影响房地产信贷的回报率和市场竞争。
对金融机构和借款人的信用状况和还款能力的要求将越来越高。