导图社区 房地产信贷
这是一个关于房地产信贷的思维导图,讲述了房地产信贷的相关故事,如果你对房地产信贷的故事感兴趣,欢迎对该思维导图收藏和点赞~
提示: 本内容由社区用户上传并分享。平台不对内容的真实性、合法性、知识产权归属及是否侵害第三方权利进行事前审核或保证。本内容可能包含受版权保护的图片、字体或其他第三方素材,使用前请自行确认授权范围。
这是一个关于换兑内容的思维导图,讲述了换兑内容的相关故事,如果你对换兑内容的故事感兴趣,欢迎对该思维导图收藏和点赞~
这是一个关于股票场外市场的思维导图,讲述了股票场外市场的相关故事,如果你对股票场外市场的故事感兴趣,欢迎对该思维导图收藏和点赞~
这是一个关于划条概念的思维导图,讲述了划条概念的相关故事,如果你对划条概念的故事感兴趣,欢迎对该思维导图收藏和点赞~
社区模板帮助中心,点此进入>>
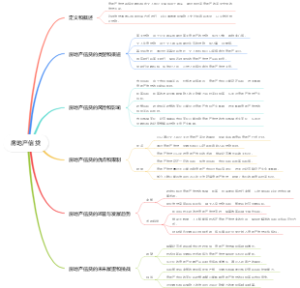
房地产信贷
定义和背景
房地产信贷是指金融机构向个人或企业提供用于购买、建造或改建房屋的资金的贷款服务。在房地产市场中,信贷起着至关重要的作用,它促进了房地产交易并支持了整个行业的发展。
房地产信贷的类型
商业贷款
商业贷款是用于购买商业房地产(如办公楼、商场、酒店)的贷款。商业贷款通常需要具备稳定的经济收入和一定的信用背景才能获得,并且通常以商业物业本身作为贷款的担保。
住房贷款
住房贷款是用于购买住房的贷款。它是普通消费者购买房屋的主要途径,通常在购房者支付一定比例的首付款后,贷款机构为其提供剩余的款项。住房贷款可根据还款方式分为固定利率贷款和浮动利率贷款。
土地开发贷款
土地开发贷款是为了支持土地开发项目而提供的贷款。这些项目通常是为了建设住宅小区或商业地产而购买和开发土地。土地开发贷款的还款期限通常较短,且利率较高,因为开发项目的风险相对较高。
房地产信贷审批流程
申请贷款
借款人向金融机构提交贷款申请,并提供必要的个人或企业财务资料以供评估和审批。
信用评估
金融机构进行详细的信用评估,包括借款人的收入状况、征信记录、负债情况等,以确定其还款能力和信用风险。
抵押评估
如果贷款需要抵押物,金融机构将对抵押物进行评估,以确定其价值和可接受的抵押比例。
贷款审批
金融机构根据信用评估和抵押评估的结果,决定是否批准贷款申请,并确定贷款金额、利率和还款期限等条件。
合同签订
借款人和金融机构签订贷款合同,确定双方的权利和义务,并约定贷款的还款方式和还款计划。
贷款发放
在合同签订后,金融机构将贷款款项划入借款人的账户或直接支付给卖方,以完成房地产交易。
房地产信贷的影响因素
利率
利率是房地产信贷的重要因素之一。贷款利率的高低直接影响着购房者的还款压力和购买力。
收入状况
借款人的收入状况是金融机构评估还款能力的重要依据。收入水平较高的借款人通常更容易获得较高额度的贷款。
市场需求和供应
房地产市场的需求和供应关系对信贷市场产生影响。供应过剩可能导致信贷机构更加谨慎地审批贷款申请,而需求旺盛可能促使金融机构放宽审批标准以吸引更多的借款人。
法律政策
政府的法律政策对房地产信贷市场具有重大影响。政府通过出台贷款政策、调整利率政策等方式,来调控房地产市场和信贷市场的稳定与发展。
房地产信贷的风险和挑战
还款风险
如果借款人无法按时偿还贷款或无力偿还贷款,金融机构将面临违约风险和资产损失风险。
房地产市场波动
房地产市场的波动性可能导致抵押物价值下降,从而增加金融机构的风险。
借款人信用风险
借款人的信用风险是金融机构在审批贷款时需要重点关注的因素。借款人的信用状况不良可能导致违约风险的增加。
法律法规风险
政府的法律法规调整可能对金融机构和贷款市场产生影响,增加业务风险和不确定性。
利率风险
利率的变动对贷款利率产生影响,如果利率大幅上升,借款人的还款压力将增加,从而增加金融机构面临的风险。
房地产信贷的发展趋势
科技应用
房地产信贷将借助科技的发展实现更加高效和便捷的贷款流程,包括在线申请、大数据风控等。
政策调控
政府将继续通过政策调控来控制房地产市场,并对房地产信贷市场进行必要的规范和监管。
多元化产品
房地产信贷市场将推出更多样化的贷款产品,以满足不同需求的借款人,如租售同权贷款、首付贷款等。
金融创新
金融机构将不断创新房地产信贷产品和服务,以提高市场竞争力,并满足不同借款人的需求和偏好。