导图社区 CPA注会第二十二章外币折算
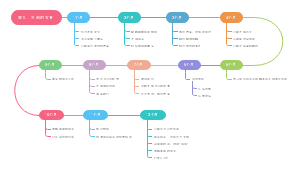
这是一篇关于CPA注会第二十二章外币折算的思维导图,主要内容是记账本位币的确定、外币交易的会计处理和外币财务报表折算等。
提示: 本内容由社区用户上传并分享。平台不对内容的真实性、合法性、知识产权归属及是否侵害第三方权利进行事前审核或保证。本内容可能包含受版权保护的图片、字体或其他第三方素材,使用前请自行确认授权范围。
这是一篇关于第四章 无形资产的思维导图,介绍了无形资产的确认和初始计量、内部研究开发支出的确认和计量、无形资产的后续计量、无形资产的处置四节的内容。
这是一篇关于第五章 投资性房地产的思维导图,介绍了投资性房地产的特征和范围、投资性房地产的确认和计量、投资的后续计量、投资的转换和处置这四节的内容。
这是一篇关于第八章负债的思维导图,包含了流动负债:小规模纳税人、其他应交税费、印花税和耕地占用税不通过应交税费科目核算;非流动负债等。
社区模板帮助中心,点此进入>>
论语孔子简单思维导图
《傅雷家书》思维导图
《童年》读书笔记
《茶馆》思维导图
《朝花夕拾》篇目思维导图
《昆虫记》思维导图
《安徒生童话》思维导图
《鲁滨逊漂流记》读书笔记
《这样读书就够了》读书笔记
妈妈必读:一张0-1岁孩子认知发展的精确时间表
第二十二章 外币折算
第一节 记账本位币的确定
记账本位币的确定
一般人民币,但业务收支以人民币以外的货币为主的企业,可以选择其中一种货币作为记账本位币,但是编报的财务报告应该折算为人民币
选择记账本位币应考虑的因素:
该货币主要影响商品和劳务的销售价格
该货币主要影响商品所需人工、材料
融资活动获得的资金
保存经营活动中收取的款项所使用的币种
记账本位币一经确认,不得随意变更,除非主要经济环境发生重大变化
境外经营记账本位币的确定
境外经营:指企业在境外的子公司、合营企业、联营企业、分支机构;当企业境内的公司采用不同于企业的记账本位币,也视同境外经营
境外经营记账本位币确定
境外经营对其所从事的活动是否有很强的自主性
交易是否在境外经营活动中较大比重
境外经营活动的现金流是否直接影响企业的现金流
境外经营活动产生的现金流是否足以偿还现有债务和可预期的债务
记账本位币变更的会计处理
若经济环境产生重大变化确实需要变更记账本位币的,应该采用变更当日的即期汇率将所有的项目都折算,因为采用同一即期汇率,不会产生汇兑差异
第二节 外币交易的会计处理
汇率
即期汇率:指当日人民币外汇牌价的中间价,但是企业发生的外汇交易,应该采用交易日的银行的实际汇率,即买入价和卖出价。实际汇率和即期汇率的差为汇兑差额,因为通常记账用的是即期汇率即中间价 借:银行存款——人民币 财务费用——汇兑差额 贷:银行存款——美元
即期汇率的近似汇率
通常指当期平均汇率或加权平均汇率
一般采用即期汇率,变动不大的也可以用即期汇率的近似汇率
外币交易的记账方法
外币统账法
在发生交易的时候就折算为记账本位币
我国一般统账法,两种方法结果相同,差异计当期损益
外币分账法
平时分币种,资产负债表日,分别货币型项目和非货币性项目调整,汇兑差异计当期损益
外币交易的会计处理
初始确认:外币交易、企业收到投资者以外币投入的资本,应该都以交易发生日的即期汇率折算,但企业收到的投资者以外币投入的资本不能用合同约定汇率或近似汇率,且不产生外币资本折算差额,期末不需要以期末汇率调整
期末调整或结算:
货币性项目,指持有的货币或者以固定或可确定金额收取资产或偿付的负债(包括债券投资)
期末调整:期末将所有外币货币性项目按照期末即期汇率折算,与原记账本位币金额比较,差额计,财务费用——汇兑差额
结算:结算外币货币性项目时,按照结算当日即期汇率,与原记账本位币相比,差额计,财务费用——汇兑差异
结算符合资本化条件的外币“应付利息”科目,汇兑差额计“在建工程”等科目
与外币专门借款有关的汇兑差额,满足资本化条件的,应该计入资产成本
非货币性项目,例如存货,长投,交易性金资,包括预付账款,预收账款,合同负债
以历史成本计量的外币非货币性项目,仍采用交易发生日的即期汇率进行期末折算,不产生汇兑差额
存货,由于期末计量以成本和可变现净值孰低确定,在确定存货期末价值时,应先将可变现净值折算为记账本位币,再和以记账本位币反映的存货成本比较
以公允价值计量的外币非货币性项目,如交易性金资,采用公允价值确定日的汇率折算,和原记账本位币的差额,计公允价值变动损益
以公允价值计量且其变动计入其他综合收益的金资(债务工具)形成的汇兑损益,计当期损益,但是以公允价值计量且其变动计入其他综合收益的金资(权益工具)形成的汇兑损益,计其他综合收益,但其现金股利的汇兑差异,计当期损益
第三节 外币财务报表折算
境外经营财务报表的折算
流动和非流动法
货币性与非货币性法
时态法
现时汇率法
我国会计准则采用的折算方法
资产负债表项目
资产和负债,采用资产负债表日的即期汇率则算;所有者权益除“未分配利润”外,其他项目采用发生时的即期汇率折算,未分配利润不用算折算差异
利润表项目
采用交易发生日的即期汇率,也可用近似汇率,如加权平均
外币财务报表折算差额
在编制合并财务报表时,应在合并资产负债表中“其他综合收益”列示
少数股东应分担的折算差额,应并入少数股东权益
母公司和子公司长期应收款和应付应该抵消,从合并报表角度看两者产生的汇兑差额不应该影响合并净利润,应该将“财务费用”转入“其他综合收益”
境外经营的处置
其他综合收益应转入当期损益
部分处置的,按照比例将外币报表折算差额计入当期损益,将属于少数股东的折算产生的其他综合收益转入少数股东权益或终止