导图社区 存货审计
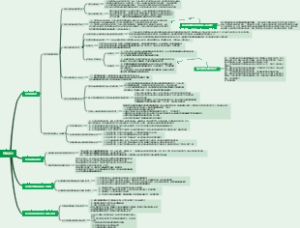
这是一个关于存货审计的思维导图,讲述了存货审计的相关故事,如果你对存货审计的故事感兴趣,欢迎对该思维导图收藏和点赞~
提示: 本内容由社区用户上传并分享。平台不对内容的真实性、合法性、知识产权归属及是否侵害第三方权利进行事前审核或保证。本内容可能包含受版权保护的图片、字体或其他第三方素材,使用前请自行确认授权范围。
这是一个关于地税的思维导图,讲述了地税的相关故事,如果你对地税的故事感兴趣,欢迎对该思维导图收藏和点赞~
这是一个关于代收代缴的思维导图,讲述了代收代缴的相关故事,如果你对代收代缴的故事感兴趣,欢迎对该思维导图收藏和点赞~
这是一个关于劳务所得的思维导图,讲述了劳务所得的相关故事,如果你对劳务所得的故事感兴趣,欢迎对该思维导图收藏和点赞~
社区模板帮助中心,点此进入>>
存货审计
试卷一 审计 存货审计
存货是指企业为销售或生产商品而持有的物品
分类:原材料及包装物、在产品、成品、周转材料
存货的重要性
直接影响企业的资产负债表和利润表
资产价值的准确反映
对企业盈利能力和经营状况的评估
存货审计程序
策划阶段
确定审计目标和范围
制定审计计划
风险评估阶段
确定存货风险
评估控制风险
审计程序阶段
审查存货收购和销售
购买和采购合同的审查
销售合同和订单的审查
客户回购协议的审查
审查存货计量和计价
存货计量单位的准确性验证
存货收发记录和库存账龄分析
存货计价方法的合理性检查
测试存货存在和完整性
存货盘点工作的安排和执行
存货损失和报废记录的审查
存货的物理核实和调整
报告阶段
撰写审计报告
提出改进建议
存货审计的挑战和注意事项
存货估值的主观性带来的难题
存货折旧和减值的估计问题
存货价格波动的影响
存货风险控制的关键
监控存货变动和流通情况
防止存货丢失、损坏或过期
审计人员的专业素质要求
具备会计和审计知识
熟悉存货审核方法和工具
存货审计的目的和意义
确保存货的真实性和准确性
评估存货风险和控制措施的有效性
帮助企业改进存货管理和成本控制