导图社区 审计风险
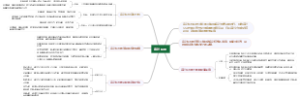
这是一个关于审计风险的思维导图,讲述了审计风险的相关故事,如果你对审计风险的故事感兴趣,欢迎对该思维导图收藏和点赞~
提示: 本内容由社区用户上传并分享。平台不对内容的真实性、合法性、知识产权归属及是否侵害第三方权利进行事前审核或保证。本内容可能包含受版权保护的图片、字体或其他第三方素材,使用前请自行确认授权范围。
这是一个关于税负的计算公式的思维导图,讲述了税负的计算公式的相关故事,如果你对税负的计算公式的故事感兴趣,欢迎对该思维导图收藏和点赞~
这是一个关于税负正常范围的思维导图,讲述了税负正常范围的相关故事,如果你对税负正常范围的故事感兴趣,欢迎对该思维导图收藏和点赞~
这是一个关于税率开错的申报增值税的思维导图,讲述了税率开错的申报增值税的相关故事,如果你对税率开错的申报增值税的故事感兴趣,欢迎对该思维导图收藏和点赞~
社区模板帮助中心,点此进入>>
审计风险
竣工结算审计风险
审计风险评估知识点学习笔记
示例1:公司内部控制不完善,存在风险控制漏洞。
示例1.1:财务报表可能存在潜在的错误或欺诈行为。
示例1.1.1:员工可能伪造收入记录以夸大业绩。
示例1.1.2:管理层可能在财务报表中进行虚增收入行为。
示例1.2:公司可能未能充分识别和评估潜在风险。
示例1.2.1:公司可能未能及时识别市场风险,导致业绩受到影响。
示例1.2.2:公司可能未能正确评估重要合同的影响,导致财务报表不真实。
示例2:审计人员可能存在主观判断和识别误差。
示例2.1:审计人员可能未能完全了解行业特点和相关法规,导致对风险的评估不准确。
示例2.1.1:审计人员可能未能及时了解某些行业特殊会计处理的要求,导致审计不充分。
示例2.1.2:审计人员可能未能及时了解新发布的法规,导致审计结果存在风险。
示例2.2:审计人员可能存在对重要信息的漏报或误解。
示例2.2.1:审计人员可能未能及时了解公司的相关信息,导致对风险评估不准确。
示例2.2.2:审计人员可能误解了公司的经营策略,导致未能充分评估其潜在风险。
示例3:外部环境的变化可能对审计结果产生影响。
示例3.1:市场环境的不确定性可能导致审计人员对业务前景的判断存在误差。
示例3.1.1:市场需求的突然下降可能导致公司的财务状况恶化,进而影响审计结果。
示例3.1.2:竞争对手的行为变化可能导致公司业绩的波动,进而影响审计结论的真实性。
示例3.2:法律法规的变化可能导致审计人员对公司经营行为的评估产生误差。
示例3.2.1:税收政策的变化可能导致公司利润受到影响,进而影响审计结果的正确性。
示例3.2.2:相关法规的修改可能导致公司的会计处理产生变化,进而影响财务报表的真实性。