导图社区 金融数学专业知识点大纲
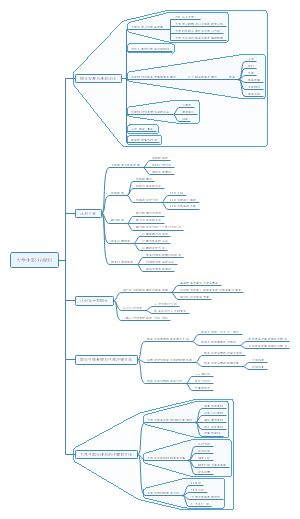
金融数学专业知识点大纲
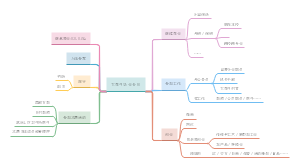
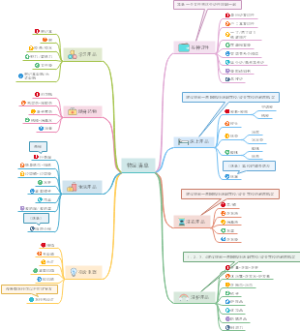
这是一篇关于金融数学专业知识点大纲的思维导图,主要内容包括:一、数学基础篇,二、金融核心篇,三、金融数学核心篇。
提示: 本内容由社区用户上传并分享。平台不对内容的真实性、合法性、知识产权归属及是否侵害第三方权利进行事前审核或保证。本内容可能包含受版权保护的图片、字体或其他第三方素材,使用前请自行确认授权范围。
- 数学基础
- 就业方向
- 金融数学
- 金融核心
- 推荐教材

- 通过 GPT 辅助学习成为世坤 BRAIN 平台兼职量化顾问
想用 GPT 辅助学习,顺利成为世坤 BRAIN 平台兼职量化顾问,这份学习方案思维导图给出完整落地路径。内容划分为目标认知、硬性技能、成功关键要素、0 到 6 个月四阶段学习路径,循序渐进完成能力搭建。学习内容覆盖 Python 底层语法、数据容器与脚本编写,夯实数理统计基础,建立量化研究思维;同时熟练掌握 BRAIN 平台操作、Alpha 因子回测与提交规范。方案配套全套 GPT 使用技巧与提示词模板,借助 AI 完成代码调试、因子思路生成、数据清洗,大幅提升单人研究效率。文档整理全套学习资源,写明平台注册、积分达标、顾问申请全流程,同时梳理因子过拟合、回测失真、规则违规等高频踩坑点,给出合规避坑指南。整套计划兼顾技术练习与实战提交,从零基础逐步完成因子产出,稳步达成兼职顾问准入条件。无论在校学生、理工科副业爱好者,都可以按照这套节奏完成能力储备,顺利入驻世坤 BRAIN 兼职研究项目。
- 项目估值:全场景方法体系与实战指南
估值既是科学也是艺术,这份实战指南搭建起完整的项目估值方法体系,打通理论模型到实务落地。导图内容先厘清估值底层逻辑、三大核心问题与基本原则,区分两大主流估值路径:以 DCF 现金流折现模型为代表的绝对估值法,拆解核心公式、参数、建模步骤、优劣边界和适用场景;以及 P/E、P/B、P/S、EV/EBITDA 等市场乘数构成的相对估值法,对比各指标适用企业类型与潜在风险。针对初创企业和风投场景,专门介绍 VC 法、计分卡法、博克斯法、可比交易法等专属估值手段,匹配种子轮到 Pre-IPO 不同融资阶段,给出分阶段估值选型建议。指南还覆盖流动性折价、控制权溢价、少数股权折价等特殊场景下的估值调整,强调关键假设是估值可信度的根基,配套标准化 7 步估值流程,梳理常见误区、谈判要点与估值陷阱。同时配套估值工具、数据源、学习资源,并结合制造企业、SaaS 创业、电商并购三类典型案例复盘,说明估值兼具严谨测算的科学性与主观判断的艺术性。无论投资人、创业者、财务负责人,都可以借助这套框架完成标的估值、融资定价、并购研判。
- 市场分析全维度框架与实战指南
这份思维导图指南聚焦市场分析从理论框架落地到业务决策,搭建起一套完整落地流程。内容先明确分析核心目标,围绕六大驱动力与用户需求铁三角搭建底层逻辑,避免模型堆砌。指南系统整合主流分析工具,涵盖 PEST/PESTEL 宏观环境分析、波特五力研判行业竞争格局、SWOT 与 TOWS 完成内外部条件匹配,同时用 TAM/SAM/SOM 测算市场体量,依靠 STP 完成市场细分、目标客群锁定与差异化定位。整套方案包含用户画像调研、竞品格局梳理、目标市场筛选等实操环节,配套八步实战流程,把零散数据转化为可落地结论,同时整理全套工具资源,点明过度堆砌模型、缺少数据验证、结论脱离业务等常见陷阱,给出标准化输出文件清单,保障分析成果能够直接支撑项目立项、新品投放与市场拓展。整套方法打通理论与实操,杜绝纸上谈兵,真正把分析结论转化为经营决策。无论产品经理、创业负责人、市场策划与项目决策者,都可以用这套流程完成市场研判,用于新项目立项、新产品调研、业务赛道筛选等场景。
金融数学专业知识点大纲
社区模板帮助中心,点此进入>>
- 通过 GPT 辅助学习成为世坤 BRAIN 平台兼职量化顾问
想用 GPT 辅助学习,顺利成为世坤 BRAIN 平台兼职量化顾问,这份学习方案思维导图给出完整落地路径。内容划分为目标认知、硬性技能、成功关键要素、0 到 6 个月四阶段学习路径,循序渐进完成能力搭建。学习内容覆盖 Python 底层语法、数据容器与脚本编写,夯实数理统计基础,建立量化研究思维;同时熟练掌握 BRAIN 平台操作、Alpha 因子回测与提交规范。方案配套全套 GPT 使用技巧与提示词模板,借助 AI 完成代码调试、因子思路生成、数据清洗,大幅提升单人研究效率。文档整理全套学习资源,写明平台注册、积分达标、顾问申请全流程,同时梳理因子过拟合、回测失真、规则违规等高频踩坑点,给出合规避坑指南。整套计划兼顾技术练习与实战提交,从零基础逐步完成因子产出,稳步达成兼职顾问准入条件。无论在校学生、理工科副业爱好者,都可以按照这套节奏完成能力储备,顺利入驻世坤 BRAIN 兼职研究项目。
- 项目估值:全场景方法体系与实战指南
估值既是科学也是艺术,这份实战指南搭建起完整的项目估值方法体系,打通理论模型到实务落地。导图内容先厘清估值底层逻辑、三大核心问题与基本原则,区分两大主流估值路径:以 DCF 现金流折现模型为代表的绝对估值法,拆解核心公式、参数、建模步骤、优劣边界和适用场景;以及 P/E、P/B、P/S、EV/EBITDA 等市场乘数构成的相对估值法,对比各指标适用企业类型与潜在风险。针对初创企业和风投场景,专门介绍 VC 法、计分卡法、博克斯法、可比交易法等专属估值手段,匹配种子轮到 Pre-IPO 不同融资阶段,给出分阶段估值选型建议。指南还覆盖流动性折价、控制权溢价、少数股权折价等特殊场景下的估值调整,强调关键假设是估值可信度的根基,配套标准化 7 步估值流程,梳理常见误区、谈判要点与估值陷阱。同时配套估值工具、数据源、学习资源,并结合制造企业、SaaS 创业、电商并购三类典型案例复盘,说明估值兼具严谨测算的科学性与主观判断的艺术性。无论投资人、创业者、财务负责人,都可以借助这套框架完成标的估值、融资定价、并购研判。
- 市场分析全维度框架与实战指南
这份思维导图指南聚焦市场分析从理论框架落地到业务决策,搭建起一套完整落地流程。内容先明确分析核心目标,围绕六大驱动力与用户需求铁三角搭建底层逻辑,避免模型堆砌。指南系统整合主流分析工具,涵盖 PEST/PESTEL 宏观环境分析、波特五力研判行业竞争格局、SWOT 与 TOWS 完成内外部条件匹配,同时用 TAM/SAM/SOM 测算市场体量,依靠 STP 完成市场细分、目标客群锁定与差异化定位。整套方案包含用户画像调研、竞品格局梳理、目标市场筛选等实操环节,配套八步实战流程,把零散数据转化为可落地结论,同时整理全套工具资源,点明过度堆砌模型、缺少数据验证、结论脱离业务等常见陷阱,给出标准化输出文件清单,保障分析成果能够直接支撑项目立项、新品投放与市场拓展。整套方法打通理论与实操,杜绝纸上谈兵,真正把分析结论转化为经营决策。无论产品经理、创业负责人、市场策划与项目决策者,都可以用这套流程完成市场研判,用于新项目立项、新产品调研、业务赛道筛选等场景。
- 相似推荐
- 大纲