导图社区 咨询工程师实务第9章(1)
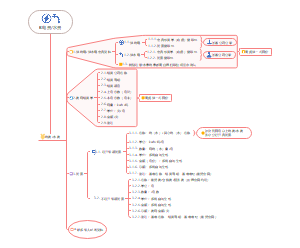
这是一篇关于实务第9章(1)的思维导图,包含基本概述、价格及选取原则、财务现金流量的估算、偿债能力分析和财务生存能力分析。
提示: 本内容由社区用户上传并分享。平台不对内容的真实性、合法性、知识产权归属及是否侵害第三方权利进行事前审核或保证。本内容可能包含受版权保护的图片、字体或其他第三方素材,使用前请自行确认授权范围。
社区模板帮助中心,点此进入>>
电费水费思维导图
D服务费结算
材料的力学性能
总平面图知识合集
软件项目流程
一级闭合导线
建筑学建筑材料思维导图
第二章土的物理性质及工程分类
人工智能的运用与历史发展
电池拆解
第9章 财务分析
基本概述、价格及选取原则
基本思路,全生命周期 建设投资、运营期、项目期末(固定资产和流动资金的回收)。 资金流出(9):无折旧费和摊销费,不算净现值。 建设期——建设投资 运营期—— 经营成本=可变成本+固定成本 进项税额=可变成本*进项税税率16% 增值税=销项-进项-抵扣(固定资产或前一年) 税金及附加=增值税*综合税率12% 利息——还本付息(等额本息,等额本金,长期借款的本金、利息、流动资金利息) 流动资金——运营期第一年 维持运营的投资——不一定每个项目有,不一定每年有 企业所得税——税前利润*25% 资金流入: 营业收入 销项税额 财政补贴 固定资产和流动资金的回收
基价 时价:基价乘以隔年价格上涨率。偿债能力分析和财务生存能力分析原则上应采用时价体系; 实价:扣除通货膨胀影响。除以(1+通货膨胀率)。现金流量分析原则上应采用实价体系,看是否真的赚钱
“总成本、经营成本估算”、“固定资产折旧”、“折旧及摊销计算”、“运营期利息计算”、“增值税计算”、“有无对比计算”、“所得税及调整所得税计算”、“投资现金流量表计算”、“资本金现金流量表计算”、“财务分析动、静态指标应用”、“财务计划现金流量表分析”、“偿债能力指标计算”
思路:(更新) 固定资产原值(建设总投资中的固定资产)——修理费——经营成本——增值税——税金附加——资金流出 固定资产原值(建设总投资中的固定资产)——折旧摊销——总成本费用 进销项税——增值税——增值税附加——利息——所得税
财务现金流量的估算
总成本费用估算方法
生产成本加期间成本法 成本与费用的估算:费用是一定期间的 总成本费用=生产成本+期间费用 生产成本=直接材料费+直接燃料和动力费+直接工资或薪酬+其他直接支出+制造费用 期间费用=管理费用+财务费用(利息支出)+营业费用
生产要素估算法:(必须背诵) 总成本费用(7个)=外购原材料、燃料及动力费+工资或薪酬+折旧费+摊销费+修理费+利息支出+其他费用 经营成本(4个)=外购原材料费、燃料及动力费+工资或薪酬+修理费+其他费用 可变成本 固定成本 总成本费用=经营成本+折旧费+摊销费+利息支出
折旧费(要根据固定资产原值计算) 1)年限平均法:年折旧率=(1-预计净残值率)/折旧年限×100% 2)工作量法:分两种,按里程和工作小时计算 3)双倍余额递减法:年折旧率=2/折旧年限×100%。决策考 应在折旧年限到期前两年内,将固定资产净值扣除净残值后的净额平均摊销。 4)年数总和法,决策考 第N年折旧率=剩余年限/【折旧年限*(折旧年限+1)/2】×100%
固定资产原值=工程费用+固定资产其他费用(一般会告诉)+预备费+建设期利息-可抵扣的固定资产进项税 工程费用=建筑工程费+安装工程费+设备购置费 固定资产原值=建设投资+建设期利息-(无形资产费用+其他资产(原称递延资产)费用)-可抵扣的固定资产进项税
摊销费: 无形资产摊销——专利,专有技术费、土地使用权,商标权。(无残值,平均年限法) 其他资产摊销——生产准备费、办公和生活家具购置费等,采用年限平均法,不计残值
修理费:(固定资产原值-建设期利息)*费率 =建设投资-(无形资产费用+其他资产(原称递延资产)费用)-可抵扣的固定资产进项税
利息支出:(主要运营期当年产生的利息,总成本需要,利息要算) 长期借款利息(即建设投资借款在投产后需支付的利息)、流动资金的借款利息、短期借款利息。 等额本息:基数——(本金+未还的建设利息)分到每一年,已知P求A 主要要算出每年的本金和利息,因为利息是要抵扣进项税额, 第一年利息为欠账*利率,剩余为还的本金 第二年(之前基数-第一年本金)*利率,剩余为还的本金 等额还本、利息照付方式(得一个月一个算,一般让算几个月) 每年还平均年份本金+剩余本金*利率 流动资金借款利息:不跨年
经营成本和总成本的可变成本是一样的,固定成本中总成本要多(折旧费+摊销费+利息支出) 可变成本=外购原材料、燃料及动力费+计件工资 固定成本=工资或薪酬+修理费+其他费用+折旧费+摊销费+利息支出
税费估算
进项税额=可变成本*进项税税率 销项税额=营业收入*销项税税率 没有明说的话,进项税率,销项税率都等于增值税率
增值税=销项-进项-抵扣(固定资产或前一年),主要算抵扣
城市维护建设税7.5.1%、教育税附加3%、地方教育税2%=增值税为基数
企业所得税=利润总额*税率=利润总额(营收-成本费用-税金)
消费税
土地增值税
资源税
改扩建项目现金流量分析,分析NPV的差值,净现值率=△NPV/投资现值。
财务盈利能力分析 (投资现金流量分析——融资前 项目资本金现金流量分析——融资后 投资各方现金流量分析——融资后)
项目投资现金流量分析 (税前、税后)
现金流入:4 1、营业收入、财政补贴 2、回收固定资产余值,原值-折旧*使用年限(不考虑建设期利息,因为不涉及融资,假设钱都是自己的)[固定资产原值=建设投资+建设期利息-(无形资产费用+其他资产(原称递延资产)费用)-可抵扣的固定资产进项税] 3、回收流动资金,容易漏算 4、销项税额
现金流出:(与资本金相比少利息)8 建设投资 经营成本 进项税额 增值税 税金及附加 流动资金 维持运营的投资 调整所得税(不考虑融资):=息税前利润*所得税税率=(利润总额+利息)*所得税税率=(营业收入-总成本费用-税金及附加)*所得税税率 =(营业收入-经营成本-折旧摊销-税金及附加)*所得税税率
税前税后指的是所得税,利润总额是税前利润,净利润是税后利润。 含税不含税指的是增值税
分析指标: FNPV FIRR
资本金现金流量分析 (黄色为投资现金流量分析不同的)
现金流入:4 营业收入、财政补贴 回收固定资产余值,原值-折旧*使用年限,原值要考虑建设期利息 回收流动资金, 销项税额
现金流出:9 建设投资,只考虑资本金 经营成本,注意达产符合,可能不是100%,主要其中可变成本 进项税额 增值税 税金及附加 流动资金(只考虑资本金) 维持运营的投资 还本付息=长期利息,短期利息复利+流动资金利息 企业所得税(考虑融资,每年的利润,和进项销项税无关,和税金有关):=利润总额*所得税税率=营业收入-总成本费用-税金及附加)*所得税税率 =营业收入-经营成本-折旧摊销-税金及附加-利息)*所得税税率,和投资现金流量分析,要多减去利息,然后折旧的数也不一样,因为原值不一样。
息税前利润=利润总额+当年利息 利润总额=营业收入-经营成本-折旧摊销-税金及附加-利息 净利润=利润总额-企业所得税
关键区别: 回收固定资产余值,有关原值,原值中设计建设期利息, 建设投资和流动资金只考虑资本金, 企业所得税和调整所得税的区别,调整所得税不考虑利息。 做题思路总结: 1.先看清楚是投资现金流量表还是资本金现金流量表,以此判定是否考虑利息的偿还; 2.记清楚两张表中现金流入及现金流出科目都包含什么(尤其是区别),在案例背景中去寻找。关注“折旧和摊销”以及“流动资金”。 3.根据FNPV或FIRR计算项目可行性。 大总结: (1)在做财务分析题目时,首先搞清楚是计算项目投资现金流量分析还是资本金现金流量分析,熟练掌握二者在建设投资、还本付息、所得税等方面的区别; (2)算营业收入要根据当年生产负荷来计算; (3)流动资金可能分年投放,也可能分年收回;与上年相比较,增加或减少的流动资金要体现在现金流量中。 (4)计算经营成本时,要将固定成本和可变成本分开计算,生产负荷不是100%的时候,固定成本采用满负荷的固定成本,可变成本与实际生产负荷成正比关系; (5)折旧在计算所得税使用,本身并未带来现金的流入或流出,所以不在现金流量表中体现折旧科目。
投资各方现金流分析
静态分析 投资回收期,净现金流量=0的时间 总投资收益率=年息税前利润/项目资本金 项目资本金净利润率,=年净利润/项目资本金
偿债能力分析和财务生存能力分析
资产负债率=(负债总额/资产总额)×100%
偿债备付率:反映项目偿付债务本息的能力 偿债备付率=(息税折旧摊销前利润-所得税)/应还本付息额 =(营业收入-经营成本-税金及附加-所得税)/应还本付息额 至少应大于1,一般不宜低于1.3
流动比率=流动资产/流动负债 速动比率=(流动资产-存货)/流动负债
利息备付率=息税前利润/当年应付利息的比值 分年计算,且应大于1,一般不宜低于2 利息备付率<1表示没有足够资金支付利息,偿债风险很大; 利息备付率高,表明利息支付保证度大,偿债风险小。
财务计划先进流量表: 经营, 筹资, 投资 每一大类都有现金流入和现金流出两大项; 各种税、补贴收入属于经营活动现金流量; 增值税销项税额为流入、进项税额为流出; 流动资金属于投资活动现金流量; 还本付息、股利支付属于筹资活动现金流量。
财务生存能力分析的方法 (1)分析是否有足够的净现金流量维持正常运营。 (2)各年累计盈余资金不出现负值是财务上可持续的必要条件。
改扩建
改扩建项目盈利能力分析的特点 (1)以增量分析为主 (2)辅以总量分析 (3)一般只分析融资前,融资后的比较复杂不会考
流入:对比现金流量投资 1、营业收入、财政补贴 2、回收固定资产余值 3、回收流动资金 4、销项税额 5、旧设备变卖,公允价格=账面价格, 如果公允价格大于账面价格,就产生利润,就要计入当期所得税。 如果公允价格小于于账面价格,就产生亏损,就要计入当期所得税抵税。 7、机会成本 流出: 1、建设投资 2、经营成本 3、进项税额 4、增值税 5、税金及附加 6、流动资金 7、维持运营的投资 8、调整所得税(一般分析融资前的)
做题思路:所有的年份找到流入各项差值,和流出各项差值,然后做净现值,然后看是否大于0。
重要公式整理
利息备付率=息税前利润/当年应付利息的比值
偿债备付率=(息税折旧摊销前利润-所得税)/应还本付息额 =(营业收入-经营成本-税金及附加-所得税)/应还本付息额
固定资产原值=建设投资+建设期利息-(无形资产费用+其他资产(原称递延资产)费用)-可抵扣的固定资产进项税
第十章 经济分析
基本概述
基本作用,方法: 1、反映项目对社会福利的净贡献。 2、合理比选和优化方案。 采取经济价格(或计算价格),通常以影子价格替代(从实际价格中扣除扭曲价格部分,真实经济价值),估算各项效益和费用; 寻求以最小的投入(费用)获取最大的产出(效益,效果)
进口货物影子价格=到岸价*影子汇率+俩费(不乘以影子汇率)+三税(支付转移不计算)+国内运杂费
经济分析范围: (1)市场自行调节领域的项目一般不必进行经济分析; (2)市场配置资源失灵领域的项目需要进行经济分析。 市场配置资源的失灵主要体现在以下几类项目: 1)具有自然垄断特征的项目; 2)产出具有公共产品特征的项目; 3)外部效果显著的项目,如对环境、公共利益等影响大的项目; 4)国家控制的战略性资源开发和关系国家经济安全的项目; 5)其他政府管制项目。
与财务分析的异同 经济分析,要考虑间接,用影子价格、基准参数社会折现率(平均gdp),计算期可能很长,转移支付不能计算。 项目分析经济分析ENPV只要大于0,财务分析FNPV大于小于0都可以。 项目分析经济分析ENPV只要小于于0,财务分析FNPV大于小于0都不可以。 转移支付:贷款利息、应缴税金,政府补贴
经济效益与费用的识别
直接费用与效益: 费用——对提供社会服务的项目,其经济效益与项目营业收入不一定直接相关。 效益——项目范围内计算的经济费用,一般表现为投入项目的各种物料、人工、资金、技术以及自然资源而带来的社会资源的消耗
间接费用与效益 费用——对生态环境的不利影响 效益——人力资本增值、技术扩散、环境改善、产业延伸、乘数效果
投入产出经济价格确定 (2)政府调控价格货物的经济价格 1)经济价格确定方法,影子价格确定方法 a.成本分解法 [22000+22000×(1-20%)]÷2/(1+13%) b.支付意愿法 c.机会成本法 特殊投入和产出经济价格确定 1)人力资本和生命价值的估算(识别经济效益时用) 对于教育项目,其效果可以表现为人力资本增值。 对于医疗卫生项目,其效果常常表现为减少死亡和病痛的价值。 对于卫生保健项目,其效果表现为对人们增进健康的影响效果时,综合考虑人们对避免疾病而获得健康生活所愿意付出的代价,测算其经济价值。 2)时间节约价值的估算
经济分析的基本方法
项目费用效益分析; 最小费用法, 最大效果法, 增量分析法。费用差额和效果差额。
增量分析法做题思路: 如项目有两个以上备选方案进行增量分析,应按下列步骤选优 (1)将方案费用由小到大排队; (2)从费用最小的两个方案开始比较,通过增量分析选择优胜方案; (3)将优胜方案与紧邻的下一个方案进行增量分析,并选出新的优胜方案; (4)重复第三步,直至最后一个方案,最终被选定的优势方案为最优方案。
项目费用效果分析