导图社区 咨询工程师实务 第9章 融资方案分析
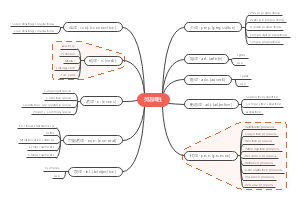
咨询工程师实务 第9章 融资方案分析
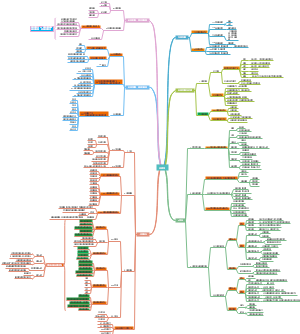
这是一篇关于第9章 融资方案分析的思维导图,主要内容包括:融资方式与项目资本金制度,资金成本分析,资金结构优化比选,资产证券化方案分析,企业并购估值方法,地方政府债券。内容详尽,是一份适用于建筑工程、土木工程从业者以及相关专业学生的优质学习与工作资料。对于建筑工程和土木工程领域的咨询工程师、项目经理等专业人士而言,此思维导图是一份实用的工具指南。在项目的融资策划阶段,他们可借助图中内容全面了解各种融资方式的特点和适用条件,如内源融资和外源融资的区别、不同外源融资渠道的优劣等;准确把握项目资本金制度的要求,合理确定资本金比例和来源;深入分析资金成本,选择最优的融资组合;进行资金结构优化比选,降低项目的财务风险,从而制定出科学合理的融资方案,保障项目的顺利实施。相关专业学生在学习融资方案分析相关知识时,该思维导图能够帮助他们构建系统的知识体系。通过直观的图形展示,学生可以更清晰地理解复杂的融资概念和理论,将书本上的知识点串联起来,加深对课程内容的理解和记忆,提升学习效果。在工程项目的教学和培训场景中,教师或培训师可以利用此模板进行生动的教学演示。
提示: 本内容由社区用户上传并分享。平台不对内容的真实性、合法性、知识产权归属及是否侵害第三方权利进行事前审核或保证。本内容可能包含受版权保护的图片、字体或其他第三方素材,使用前请自行确认授权范围。
- 融资分析知识
 《咨询工程师实务》思维导图作品集 含11个作品
本作品集依据《咨询工程师实务》教材内容精心整理,以思维导图形式系统梳理全书知识框架,全面覆盖教材各章节核心知识点,帮助学习者快速建立完整的知识体系,提高学习与复习效率。作品集围绕教材章节展开,涵盖战略分析、市场分析、资源环境分析、工程项目组织与管理、重大项目谋划、项目融资、项目财务分析、项目经济分析、风险分析、项目后评价等核心内容,并结合教材重点、典型案例及高频考点,对项目投资决策、咨询分析方法、工程咨询流程、经济评价、财务评价及项目管理等知识进行了系统归纳。每张思维导图均按照教材逻辑进行整理,将复杂的理论知识、分析流程、关键概念、计算方法、案例思路及知识关联进行层级化、可视化展示,帮助学习者快速理解章节内容,构建完整的知识框架,提升综合分析能力和案例应用能力。本作品集适用于咨询工程师(投资)职业资格考试备考,也适合作为工程咨询、项目管理、投资咨询、可行性研究、工程经济分析等相关专业学习和企业培训参考资料。无论是教材预习、章节学习、知识复盘、考前冲刺还是案例专项训练,都能够借助思维导图快速掌握教材重点,实现知识体系化学习与高效记忆,是一套兼具专业性、系统性和实用性的《咨询工程师实务》思维导图作品集。
 一级建造师《水利水电工程管理与实务》思维导图作品集 含11个作品
本作品集围绕一级建造师《水利水电工程管理与实务》考试教材及最新考试大纲整理制作,以思维导图形式系统梳理水利水电实务各章节知识点,帮助考生快速建立完整的知识体系,提高备考效率。作品集涵盖1F411000 水利水电工程勘测与设计、1F412000 水利水电工程施工水流控制、1F431000 水利水电工程法规、1F432000 水利水电工程建设强制性标准、水利水电工程施工管理等核心模块,同时覆盖施工技术、工程项目管理、施工组织设计、质量管理、安全生产、进度控制、合同管理、成本控制、环境保护、工程验收、法律法规及案例分析等一级建造师水利实务高频考点。每张思维导图均按照教材章节逻辑进行归纳整理,将复杂的知识点、规范要求、施工流程及易混考点以层级化、可视化方式呈现,帮助考生快速理解知识之间的联系,强化记忆重点内容,提升综合分析能力和案例答题能力。本作品集适用于一级建造师水利水电专业考生、二级建造师水利专业学习者、水利工程从业人员、工程管理人员及相关专业学生,也可作为培训机构授课、企业内部培训及日常业务学习参考资料。无论是基础学习、章节复习、考前冲刺、案例专项训练还是知识查漏补缺,都能够借助思维导图快速掌握水利水电工程管理与实务核心内容,实现高效备考、科学复习,是一套兼具系统性、专业性与实用性的一级建造师水利水电工程管理与实务思维导图作品集。
- 咨询工程师实务 第11章 工程项目经济分析思维导图
这是一篇关于第11章工程项目经济分析的思维导图,全面覆盖经济分析基本方法、经济效益与费用的识别与计算等关键内容。在经济分析基本方法部分,详细介绍了经济净现值(ENPV)、经济内部收益率(EIRR)等分析指标,以及项目费用效益分析、项目费用效果分析的基本方法和分析表格,帮助学习者掌握从不同维度评估工程项目经济性的技巧。同时,深入探讨了经济分析与财务分析的异同与联系,让学习者清晰区分两者,更好地运用不同分析方法解决实际问题。在经济效益与费用的识别与计算板块,明确了直接效益与直接费用、间接效益与间接费用的识别与计算方式,以及转移支付的处理原则,还介绍了投入产出经济价格/影子价格的确定方法。这些内容对于准确评估工程项目的经济影响至关重要。各知识点层次分明、逻辑连贯,便于学习者快速把握章节内容的内在联系,加深理解和记忆。对于咨询工程师备考者而言,它是系统复习的高效工具,能帮助考生梳理知识体系,查漏补缺,提升备考效率,是咨询工程师备考者及工程项目经济分析从业者不可或缺的学习与工作利器。
- 咨询工程师实务 第10章 工程项目财务分析思维导图
这是一篇关于第10章工程项目财务分析的思维导图,全面且系统地呈现了该章节的核心知识点,是咨询工程师考生及相关专业人士深入掌握工程项目财务分析内容的实用工具。涵盖了概述、财务分析的价格及选取原则、财务现金流图的估算、偿债能力分析和财务生存能力分析、财务盈利能力分析等重要板块。在概述部分,明确了项目决策分析与评价的重要组成部分以及财务分析的作用等相关基础概念,为后续学习奠定基础。财务分析的价格及选取原则部分,详细阐述了价格体系、财务分析应采用的价格体系等内容,帮助学习者理解价格因素在财务分析中的关键影响。财务现金流图的估算板块,对建设投资、建设期利息、流动资金、总成本费用等各项费用的估算方法进行了细致梳理,使学习者能够清晰掌握财务现金流估算的要点。偿债能力分析和财务生存能力分析部分,介绍了借款偿还计划表、资产负债表等相关效表的编制,以及偿债能力分析、财务生存能力分析的具体内容和指标,助力学习者评估项目的偿债和生存能力。财务盈利能力分析则从动态和静态指标分析两方面入手,全面解析项目的盈利能力。对于咨询工程师考生来说,它是备考路上的高效复习工具,能够帮助考生系统梳理知识,查漏补缺。
- 咨询工程师实务 第6章 重大项目谋划
这是一篇关于第6章 重大项目谋划的思维导图,主要内容包括:重要意义和总体思路,主要原则与基本逻辑,主要方法和工作流程,重大项目谋划主要成果。是建筑工程、土木工程从业者以及相关专业学生在重大项目谋划学习与工作中的高效工具。对于建筑工程和土木工程领域的咨询工程师、项目策划师等专业人士而言,此思维导图是一份实用的工作指南。在参与重大项目谋划时,他们可借助图中的重要意义和总体思路部分,深入理解重大项目对经济高质量发展的重要性,把握谋划的方向;依据主要原则与基本逻辑,确保项目谋划符合市场需求、技术可靠等原则,提高项目的可行性;参考重大项目谋划主要成果相关内容,明确需要输出的各类图表和清单;遵循主要方法和工作流程,有条不紊地开展项目谋划工作,提升工作效率和质量,为项目的顺利实施奠定坚实基础。相关专业学生在学习重大项目谋划知识时,该思维导图能够帮助他们构建系统的知识体系。通过直观的图形展示,学生可以更清晰地理解复杂的谋划概念和流程,将理论知识与实际应用相结合,加深对课程内容的理解和掌握,为未来从事相关工作积累知识储备。
咨询工程师实务 第9章 融资方案分析
社区模板帮助中心,点此进入>>
- 《咨询工程师实务》思维导图作品集 含11个作品
本作品集依据《咨询工程师实务》教材内容精心整理,以思维导图形式系统梳理全书知识框架,全面覆盖教材各章节核心知识点,帮助学习者快速建立完整的知识体系,提高学习与复习效率。作品集围绕教材章节展开,涵盖战略分析、市场分析、资源环境分析、工程项目组织与管理、重大项目谋划、项目融资、项目财务分析、项目经济分析、风险分析、项目后评价等核心内容,并结合教材重点、典型案例及高频考点,对项目投资决策、咨询分析方法、工程咨询流程、经济评价、财务评价及项目管理等知识进行了系统归纳。每张思维导图均按照教材逻辑进行整理,将复杂的理论知识、分析流程、关键概念、计算方法、案例思路及知识关联进行层级化、可视化展示,帮助学习者快速理解章节内容,构建完整的知识框架,提升综合分析能力和案例应用能力。本作品集适用于咨询工程师(投资)职业资格考试备考,也适合作为工程咨询、项目管理、投资咨询、可行性研究、工程经济分析等相关专业学习和企业培训参考资料。无论是教材预习、章节学习、知识复盘、考前冲刺还是案例专项训练,都能够借助思维导图快速掌握教材重点,实现知识体系化学习与高效记忆,是一套兼具专业性、系统性和实用性的《咨询工程师实务》思维导图作品集。
- 一级建造师《水利水电工程管理与实务》思维导图作品集 含11个作品
本作品集围绕一级建造师《水利水电工程管理与实务》考试教材及最新考试大纲整理制作,以思维导图形式系统梳理水利水电实务各章节知识点,帮助考生快速建立完整的知识体系,提高备考效率。作品集涵盖1F411000 水利水电工程勘测与设计、1F412000 水利水电工程施工水流控制、1F431000 水利水电工程法规、1F432000 水利水电工程建设强制性标准、水利水电工程施工管理等核心模块,同时覆盖施工技术、工程项目管理、施工组织设计、质量管理、安全生产、进度控制、合同管理、成本控制、环境保护、工程验收、法律法规及案例分析等一级建造师水利实务高频考点。每张思维导图均按照教材章节逻辑进行归纳整理,将复杂的知识点、规范要求、施工流程及易混考点以层级化、可视化方式呈现,帮助考生快速理解知识之间的联系,强化记忆重点内容,提升综合分析能力和案例答题能力。本作品集适用于一级建造师水利水电专业考生、二级建造师水利专业学习者、水利工程从业人员、工程管理人员及相关专业学生,也可作为培训机构授课、企业内部培训及日常业务学习参考资料。无论是基础学习、章节复习、考前冲刺、案例专项训练还是知识查漏补缺,都能够借助思维导图快速掌握水利水电工程管理与实务核心内容,实现高效备考、科学复习,是一套兼具系统性、专业性与实用性的一级建造师水利水电工程管理与实务思维导图作品集。
- 咨询工程师实务 第11章 工程项目经济分析思维导图
这是一篇关于第11章工程项目经济分析的思维导图,全面覆盖经济分析基本方法、经济效益与费用的识别与计算等关键内容。在经济分析基本方法部分,详细介绍了经济净现值(ENPV)、经济内部收益率(EIRR)等分析指标,以及项目费用效益分析、项目费用效果分析的基本方法和分析表格,帮助学习者掌握从不同维度评估工程项目经济性的技巧。同时,深入探讨了经济分析与财务分析的异同与联系,让学习者清晰区分两者,更好地运用不同分析方法解决实际问题。在经济效益与费用的识别与计算板块,明确了直接效益与直接费用、间接效益与间接费用的识别与计算方式,以及转移支付的处理原则,还介绍了投入产出经济价格/影子价格的确定方法。这些内容对于准确评估工程项目的经济影响至关重要。各知识点层次分明、逻辑连贯,便于学习者快速把握章节内容的内在联系,加深理解和记忆。对于咨询工程师备考者而言,它是系统复习的高效工具,能帮助考生梳理知识体系,查漏补缺,提升备考效率,是咨询工程师备考者及工程项目经济分析从业者不可或缺的学习与工作利器。
- 咨询工程师实务 第10章 工程项目财务分析思维导图
这是一篇关于第10章工程项目财务分析的思维导图,全面且系统地呈现了该章节的核心知识点,是咨询工程师考生及相关专业人士深入掌握工程项目财务分析内容的实用工具。涵盖了概述、财务分析的价格及选取原则、财务现金流图的估算、偿债能力分析和财务生存能力分析、财务盈利能力分析等重要板块。在概述部分,明确了项目决策分析与评价的重要组成部分以及财务分析的作用等相关基础概念,为后续学习奠定基础。财务分析的价格及选取原则部分,详细阐述了价格体系、财务分析应采用的价格体系等内容,帮助学习者理解价格因素在财务分析中的关键影响。财务现金流图的估算板块,对建设投资、建设期利息、流动资金、总成本费用等各项费用的估算方法进行了细致梳理,使学习者能够清晰掌握财务现金流估算的要点。偿债能力分析和财务生存能力分析部分,介绍了借款偿还计划表、资产负债表等相关效表的编制,以及偿债能力分析、财务生存能力分析的具体内容和指标,助力学习者评估项目的偿债和生存能力。财务盈利能力分析则从动态和静态指标分析两方面入手,全面解析项目的盈利能力。对于咨询工程师考生来说,它是备考路上的高效复习工具,能够帮助考生系统梳理知识,查漏补缺。
- 咨询工程师实务 第6章 重大项目谋划
这是一篇关于第6章 重大项目谋划的思维导图,主要内容包括:重要意义和总体思路,主要原则与基本逻辑,主要方法和工作流程,重大项目谋划主要成果。是建筑工程、土木工程从业者以及相关专业学生在重大项目谋划学习与工作中的高效工具。对于建筑工程和土木工程领域的咨询工程师、项目策划师等专业人士而言,此思维导图是一份实用的工作指南。在参与重大项目谋划时,他们可借助图中的重要意义和总体思路部分,深入理解重大项目对经济高质量发展的重要性,把握谋划的方向;依据主要原则与基本逻辑,确保项目谋划符合市场需求、技术可靠等原则,提高项目的可行性;参考重大项目谋划主要成果相关内容,明确需要输出的各类图表和清单;遵循主要方法和工作流程,有条不紊地开展项目谋划工作,提升工作效率和质量,为项目的顺利实施奠定坚实基础。相关专业学生在学习重大项目谋划知识时,该思维导图能够帮助他们构建系统的知识体系。通过直观的图形展示,学生可以更清晰地理解复杂的谋划概念和流程,将理论知识与实际应用相结合,加深对课程内容的理解和掌握,为未来从事相关工作积累知识储备。
- 相似推荐
- 大纲