导图社区 《企业会计准则第30号——财务报表列报》利润表改革
《企业会计准则第30号——财务报表列报》利润表改革
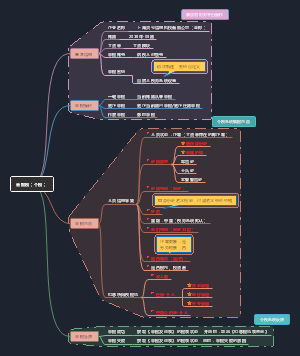
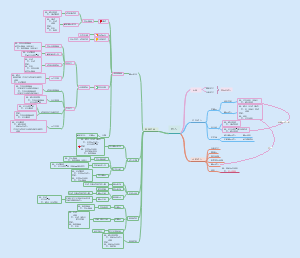
这是一篇关于净利润的思维导图,将企业损益区分持续经营利润和终止经营利润。持续经营利润又划分为经营类、投资类、筹资类、所得税费用四大类别。经营类别包含主营业务带来的各项收支与其他经营类收益,细化营业收入、各类成本费用、资产处置相关收益等项目。投资类别对各类投资相关损益做细致拆分,区分金融资产、长期股权投资等不同业务形成的收益损失,明确不同业务应当归属的报表科目。筹资类别主要归集利息费用以及其他筹资相关损益,按照准则要求划分至对应报表项目。所得税费用作为独立板块,核算企业当期应当承担的所得税相关影响。终止经营利润,按照准则规定,针对持有待售非流动资产、处置组及终止经营业务进行列报,反映终止经营业务扣除所得税之后的净额。导图把利润表各损益项目,按照经营‑投资‑筹资的逻辑重新归类,厘清不同经济业务应当计入的报表科目,对各类特殊交易事项的列报规则做了标注,帮助理解利润表改革之后的列报逻辑,理清各项损益的划分边界。无论你是财会专业学生、会计实务从业人员,还是备考财会类考试的学习者都可以用来复习梳理。
提示: 本内容由社区用户上传并分享。平台不对内容的真实性、合法性、知识产权归属及是否侵害第三方权利进行事前审核或保证。本内容可能包含受版权保护的图片、字体或其他第三方素材,使用前请自行确认授权范围。
- 财务
- 企业会计准则
- 利润表
- 财会实务
- 《企业会计准则第30号——财务报表列报》利润表改革
这是一篇关于净利润的思维导图,将企业损益区分持续经营利润和终止经营利润。持续经营利润又划分为经营类、投资类、筹资类、所得税费用四大类别。经营类别包含主营业务带来的各项收支与其他经营类收益,细化营业收入、各类成本费用、资产处置相关收益等项目。投资类别对各类投资相关损益做细致拆分,区分金融资产、长期股权投资等不同业务形成的收益损失,明确不同业务应当归属的报表科目。筹资类别主要归集利息费用以及其他筹资相关损益,按照准则要求划分至对应报表项目。所得税费用作为独立板块,核算企业当期应当承担的所得税相关影响。终止经营利润,按照准则规定,针对持有待售非流动资产、处置组及终止经营业务进行列报,反映终止经营业务扣除所得税之后的净额。导图把利润表各损益项目,按照经营‑投资‑筹资的逻辑重新归类,厘清不同经济业务应当计入的报表科目,对各类特殊交易事项的列报规则做了标注,帮助理解利润表改革之后的列报逻辑,理清各项损益的划分边界。无论你是财会专业学生、会计实务从业人员,还是备考财会类考试的学习者都可以用来复习梳理。
- 《原则》应对变化中的世界秩序
这是一篇关于《原则》思维导图,《原则:应对变化中的世界秩序》是桥水基金创始人瑞·达利欧的深度思辨之作。不同于常规成功学书籍,本书跳出个体处事原则的范畴,以宏观历史视角拆解世界秩序更迭的底层逻辑,为普通人看懂时代变化、应对不确定性提供核心方法论。达利欧遍历数百年全球经济、政治变迁,结合债务周期、大国兴衰、货币体系演变等核心规律,提炼出世界秩序循环更替的通用模型。书中核心指出,全球格局的动荡、兴衰并非偶然,而是遵循可预判的周期规律:债务膨胀与收缩、贫富差距分化、大国实力消长、技术革新与地缘冲突,共同推动新旧世界秩序的迭代交替。作者摒弃主观预判,以海量历史数据和客观案例为支撑,拆解霸权更替、货币兴衰、危机爆发的共性特征,打破大众对时代变局的认知误区。同时,本书延续其“以原则应对变化”的核心思想,引导读者跳出短期乱象,建立长期、全局的思维框架,掌握识别周期、规避风险、把握机遇的底层原则。全书核心价值,在于让读者看懂世界运行的底层规则,不被时代波动裹挟,以理性原则适配动荡多变的世界,实现个人决策与时代趋势同频。
《企业会计准则第30号——财务报表列报》利润表改革
社区模板帮助中心,点此进入>>
- 《企业会计准则第30号——财务报表列报》利润表改革
这是一篇关于净利润的思维导图,将企业损益区分持续经营利润和终止经营利润。持续经营利润又划分为经营类、投资类、筹资类、所得税费用四大类别。经营类别包含主营业务带来的各项收支与其他经营类收益,细化营业收入、各类成本费用、资产处置相关收益等项目。投资类别对各类投资相关损益做细致拆分,区分金融资产、长期股权投资等不同业务形成的收益损失,明确不同业务应当归属的报表科目。筹资类别主要归集利息费用以及其他筹资相关损益,按照准则要求划分至对应报表项目。所得税费用作为独立板块,核算企业当期应当承担的所得税相关影响。终止经营利润,按照准则规定,针对持有待售非流动资产、处置组及终止经营业务进行列报,反映终止经营业务扣除所得税之后的净额。导图把利润表各损益项目,按照经营‑投资‑筹资的逻辑重新归类,厘清不同经济业务应当计入的报表科目,对各类特殊交易事项的列报规则做了标注,帮助理解利润表改革之后的列报逻辑,理清各项损益的划分边界。无论你是财会专业学生、会计实务从业人员,还是备考财会类考试的学习者都可以用来复习梳理。
- 《原则》应对变化中的世界秩序
这是一篇关于《原则》思维导图,《原则:应对变化中的世界秩序》是桥水基金创始人瑞·达利欧的深度思辨之作。不同于常规成功学书籍,本书跳出个体处事原则的范畴,以宏观历史视角拆解世界秩序更迭的底层逻辑,为普通人看懂时代变化、应对不确定性提供核心方法论。达利欧遍历数百年全球经济、政治变迁,结合债务周期、大国兴衰、货币体系演变等核心规律,提炼出世界秩序循环更替的通用模型。书中核心指出,全球格局的动荡、兴衰并非偶然,而是遵循可预判的周期规律:债务膨胀与收缩、贫富差距分化、大国实力消长、技术革新与地缘冲突,共同推动新旧世界秩序的迭代交替。作者摒弃主观预判,以海量历史数据和客观案例为支撑,拆解霸权更替、货币兴衰、危机爆发的共性特征,打破大众对时代变局的认知误区。同时,本书延续其“以原则应对变化”的核心思想,引导读者跳出短期乱象,建立长期、全局的思维框架,掌握识别周期、规避风险、把握机遇的底层原则。全书核心价值,在于让读者看懂世界运行的底层规则,不被时代波动裹挟,以理性原则适配动荡多变的世界,实现个人决策与时代趋势同频。
- 相似推荐
- 大纲