导图社区 CPA注册会计师会计第三章固定资产
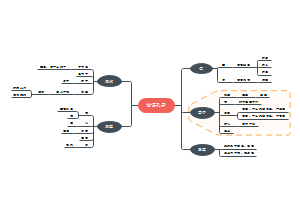
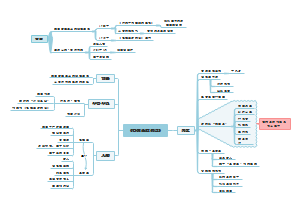
CPA注册会计师会计第三章固定资产
注册会计师考试、会计、第三章固定资产、处于处置状态(出售,转让,报废或毁损,对外投资,非货币性资产交换,债务重组等)、通过使用或处置预期不能产生经济利益。
提示: 本内容由社区用户上传并分享。平台不对内容的真实性、合法性、知识产权归属及是否侵害第三方权利进行事前审核或保证。本内容可能包含受版权保护的图片、字体或其他第三方素材,使用前请自行确认授权范围。

- 中计会计实务--第八章 金融负债
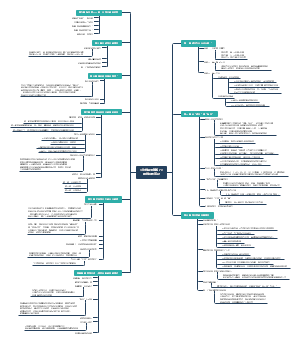
这是一篇关于金融负债的思维导图,金融负债两大计量分类是 CPA 会计、中级会计高频核心考点,公允价值计量金融负债与摊余成本类负债在入账、计息、公允价值调整、到期清偿的账务处理差异大,分录科目极易混淆,是考生高频失分板块。这份金融负债思维导图清晰划分两类核算体系,完整拆解科目准则、计量原则、全套会计分录,直观对比账务逻辑区别,第一类是以公允价值计量且变动计入当期损益的金融负债,依次梳理适用科目、核算原则,完整罗列初始入账、计提利息、公允价值波动、到期还本付息四套标准会计分录,明确交易费用、公允价值变动损益的结转规则;第二类是以摊余成本计量的金融负债,细分为应付债券、长期借款两大常见科目,统一按照初始计量、利息摊销、到期清偿三层拆解分录,区分资本化利息与费用化利息的账务处理,规范利息调整摊销逻辑。全图对比两类金融负债底层准则差异,清晰标注借贷科目、差额归属,解决学习中分录记混、损益科目分不清、摊余成本摊销逻辑模糊的复习痛点。适配财会备考刷题、企业财务实操做账,高效理清金融负债全流程核算规则。
- 中计会计实务--第八章 金融资产重分类
这是一篇关于金融资产重分类的思维导图,金融资产重分类是 CPA 会计、中级会计考试高频难点,债权投资、其他债权投资、交易性金融资产互相转换时,重分类原则、账面价值调整、减值结转、会计分录极易混淆,是考生失分重灾区。这份思维导图完整梳理三类债权类金融资产双向重分类全部情形,清晰拆解计量规则、账务分录、减值调整全流程,框架直观对比各类转换差异,第一部分债权投资与其他债权投资互转,明确重分类日公允价值计量核心原则,分别梳理余额调整、减值调整两套标准会计分录,规范其他综合收益差额结转规则;第二部分其他债权投资与交易性金融资产互转,讲解累计其他综合收益转入当期损益的处理逻辑,拆分余额、公允价值、减值三步调整分录;第三部分债权投资与交易性金融资产互转,区分摊余成本转公允价值、公允价值转摊余成本两种计量转换规则,完整罗列对应借贷分录、差额归属科目。全图统一梳理重分类底层准则要求,标注减值准备、其他综合收益、公允价值变动损益结转路径,清晰区分不同转换场景账务差异,解决分录混淆、损益科目记错的学习痛点。适合财会备考刷题、企业财务实操参考,快速攻克金融资产重分类分录易错考点。
- 中级会计实务--第八章 金融资产
这是一篇关于中级会计第八章”金融资产“内容的整理思维导图,金融资产三类计量模式是中级会计、CPA 财会核心重难点,不同分类下初始计量、后续核算、处置分录极易混淆,考生常分不清损益、其他综合收益的归属。这份金融资产思维导图以三大量化分类为主线,完整梳理每类资产会计全流程处理规则,拆解科目设置、入账成本、公允价值变动、减值、处置全套账务逻辑,条理清晰区分核算差异,涵盖以摊余成本计量、公允价值变动计入其他综合收益、公允价值变动计入当期损益。每一类资产统一按照科目、初始计量、后续计量、减值处理、处置五大模块拆解。初始计量明确交易费用、应收利息、入账成本区分规则;后续计量分别讲解摊余成本摊销、公允价值变动结转、投资收益计提逻辑;单独梳理信用减值损失计提路径;处置环节清晰标注结转科目、损益与其他综合收益转出规则,用框架直观对比三类金融资产账务差异,收纳全部核心分录要点,解决财会学习中分类混淆、分录记错、收益科目分不清的复习痛点。适配财会备考、财务实务做账参考,快速理清金融资产账务处理核心考点。
CPA注册会计师会计第三章固定资产
社区模板帮助中心,点此进入>>
- 中计会计实务--第八章 金融负债
这是一篇关于金融负债的思维导图,金融负债两大计量分类是 CPA 会计、中级会计高频核心考点,公允价值计量金融负债与摊余成本类负债在入账、计息、公允价值调整、到期清偿的账务处理差异大,分录科目极易混淆,是考生高频失分板块。这份金融负债思维导图清晰划分两类核算体系,完整拆解科目准则、计量原则、全套会计分录,直观对比账务逻辑区别,第一类是以公允价值计量且变动计入当期损益的金融负债,依次梳理适用科目、核算原则,完整罗列初始入账、计提利息、公允价值波动、到期还本付息四套标准会计分录,明确交易费用、公允价值变动损益的结转规则;第二类是以摊余成本计量的金融负债,细分为应付债券、长期借款两大常见科目,统一按照初始计量、利息摊销、到期清偿三层拆解分录,区分资本化利息与费用化利息的账务处理,规范利息调整摊销逻辑。全图对比两类金融负债底层准则差异,清晰标注借贷科目、差额归属,解决学习中分录记混、损益科目分不清、摊余成本摊销逻辑模糊的复习痛点。适配财会备考刷题、企业财务实操做账,高效理清金融负债全流程核算规则。
- 中计会计实务--第八章 金融资产重分类
这是一篇关于金融资产重分类的思维导图,金融资产重分类是 CPA 会计、中级会计考试高频难点,债权投资、其他债权投资、交易性金融资产互相转换时,重分类原则、账面价值调整、减值结转、会计分录极易混淆,是考生失分重灾区。这份思维导图完整梳理三类债权类金融资产双向重分类全部情形,清晰拆解计量规则、账务分录、减值调整全流程,框架直观对比各类转换差异,第一部分债权投资与其他债权投资互转,明确重分类日公允价值计量核心原则,分别梳理余额调整、减值调整两套标准会计分录,规范其他综合收益差额结转规则;第二部分其他债权投资与交易性金融资产互转,讲解累计其他综合收益转入当期损益的处理逻辑,拆分余额、公允价值、减值三步调整分录;第三部分债权投资与交易性金融资产互转,区分摊余成本转公允价值、公允价值转摊余成本两种计量转换规则,完整罗列对应借贷分录、差额归属科目。全图统一梳理重分类底层准则要求,标注减值准备、其他综合收益、公允价值变动损益结转路径,清晰区分不同转换场景账务差异,解决分录混淆、损益科目记错的学习痛点。适合财会备考刷题、企业财务实操参考,快速攻克金融资产重分类分录易错考点。
- 中级会计实务--第八章 金融资产
这是一篇关于中级会计第八章”金融资产“内容的整理思维导图,金融资产三类计量模式是中级会计、CPA 财会核心重难点,不同分类下初始计量、后续核算、处置分录极易混淆,考生常分不清损益、其他综合收益的归属。这份金融资产思维导图以三大量化分类为主线,完整梳理每类资产会计全流程处理规则,拆解科目设置、入账成本、公允价值变动、减值、处置全套账务逻辑,条理清晰区分核算差异,涵盖以摊余成本计量、公允价值变动计入其他综合收益、公允价值变动计入当期损益。每一类资产统一按照科目、初始计量、后续计量、减值处理、处置五大模块拆解。初始计量明确交易费用、应收利息、入账成本区分规则;后续计量分别讲解摊余成本摊销、公允价值变动结转、投资收益计提逻辑;单独梳理信用减值损失计提路径;处置环节清晰标注结转科目、损益与其他综合收益转出规则,用框架直观对比三类金融资产账务差异,收纳全部核心分录要点,解决财会学习中分类混淆、分录记错、收益科目分不清的复习痛点。适配财会备考、财务实务做账参考,快速理清金融资产账务处理核心考点。
- 相似推荐
- 大纲