导图社区 ch5 投资项目资本成本
CPA第5章投资项目资本成本,汇总了投资项目的类型和评价程序、投资项目的评价方法、投资项目现金流量的估计、投资项目折现率的估计、投资项目的敏感分析的知识,快来看看。
提示: 本内容由社区用户上传并分享。平台不对内容的真实性、合法性、知识产权归属及是否侵害第三方权利进行事前审核或保证。本内容可能包含受版权保护的图片、字体或其他第三方素材,使用前请自行确认授权范围。
社区模板帮助中心,点此进入>>
CPA战略风险管理、战略实施
substantive procedures
初级会计实务第一章
会计科目
增值税法思维导图
第六章 合同的保全
固定资产
初级会计实务第二章:存货
初级会计实务思维导图
应收及预付款项
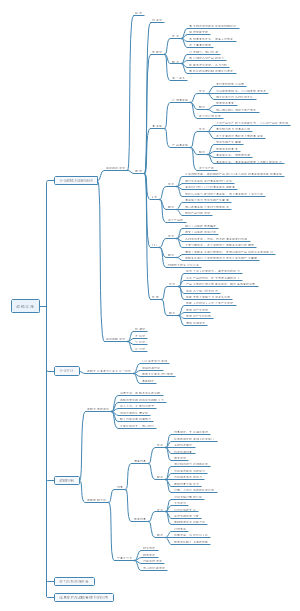
ch5 投资项目资本成本10‘
类型
按投资对象
新产品开发OR现有产品规模扩张项目
设备或厂房的更新项目
研究与开发项目
勘探项目
其他项目
按项目之间的关系
独立 相容性
互斥 非相容性
评价程序
提出各种项目的投资方案
新建
更新
※估计投资方案的相关现金流量
计算投资方案的价值指标 主要是NPV
比较价值指标与可接受标准 举手之劳?
对已接受的方案进行敏感分析 综合题
单一方案
基本指标
净现值
NPV=未来现金流量现值-原始投资额现值 >0可行 =0没必要 <0 不靠谱 是一个绝对值 比较不同项目时具有局限。
现值指数=(NPV+PV)/pv 大于1 方案可行 消除了投资额的差异但是没有消除项目期限的差异
内含报酬率 是NPV=0时的内含报酬率 IRR要大于资本成本 才好
辅助指标
回收期
静态回收期 是投资引起的现金净流量与原始投资额相等所需要的时间 要短于项目的寿命期= 原始投资额/每年现金流入金额(每年现金流入相同) orT+未覆盖原始投资额的部分/完成覆盖投资的当年的现金流入
动态回收期 考虑了时间价值和以上差不多 只是需要考虑时间价值需要折现
评价
优点;(1)计算简便;(2)容易为决策人所正确理解;(3)可以大体上衡量项目的流动性和风险
缺点:(1)静态回收期忽视了时间价值,把不同时间的货币收支看成是等效的;(2)二者都没考虑回收期后的现金流,没有衡量盈利性;(3)二者都促使公司接受短期项目,放弃有战略意义的长期项目。
会计报酬率 非现金流量 未考虑折旧对现金流的影响
优点 (1)易于理解(2)使用财务数据,容易取得(3)考虑了整个项目寿命期的全部利润
缺点 (1)使用账面利润而非实际的现金流,忽视了折旧对现金流的影响(2)忽视了利润的时间分布对于项目经济价值的影响
互斥方案
寿命期相同 净现值法优先
寿命期不同
共同年限法 最小公倍数取得共同年限
等额年金法 A=NPV/(P/A,i,n)再继续永续净现值=A/i
资本分配的原则 净现值最大化
计算各个项目的现值指数并排序
将各个项目排列出不同的组合,并且不超过资本总量
计算各组合的净现值合计
选择净现值最大的组合
新建项目
建设期的现金流量NCF
长期资产投资主要指固定资产投资
营运资本垫支 本年营运资产垫支(流出)=△流动资产-△流动负债
营业期的现金流量
营业收入*(1-T)
付现成本*(1-T)
折旧*T
终结点的现金流量
处置固定资产
变现价值与固定资产按照税法规定的折旧下固定资产的残值进行比较
变现净损益大于固定资产按照税法计提的折旧后的金额 要交税-,如果等于不交税,如果小于则可以抵税+
收回营运资本垫支 不涉及所得税
特殊现金流量
机会成本
替代效应/协同效应
建设期的费用化支出
营业期的资本化支出
更新项目 互斥
更新决策的现金流量分析
购买新设备
建设期 购买新设备-
营业期 -付现成本*(1-T)+折旧*T
(1)营业收入-付现营业成本-所得税 (2)税后营业净利润+折旧 (3)营业收入*(1-T)-付现营业成本*(1-T)+折旧*T
终结点 变现价值+ 变现净损益+ -
继续使用旧设备
建设期(机会成本)
丧失目前变现价值-
目前变现净损益 如果出售 避免利得纳税+ 丧失损失抵税-
终结点 变现价值+ 变现净损益+
固定资产的平均年成本
寿命不同
固定资产的经济寿命 min
使用当前WACC作为当前资本成本
等经营风险 项目经营风险与企业当前资产的平均经营风险相同
等资本结构 继续采用相同的资本结构为新项目筹资
运用可比公司法作为当前资本成本
可比公司法 非规模扩张项目
可比公司法 规模扩张型项目
最大最小法
根据预期的条件,比如现金流入、现金流出、折旧等计算出基准净现值
选择一个变量,其他不变,再计算NPV=0时,该变量的临界值
再选择另外的变量,重复2的操作
有利因素 min 不利因素max
敏感程度法
计算基准净现值 (同上述方法)
选定一个变量,其他不变,计算新的净现值
计算敏感系数
敏感系数=NPV变动%参数变动%
课后习题P62-75
NPV=0