导图社区 行为金融学-风险藏在行为中
行为金融学-风险藏在行为中
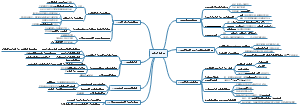
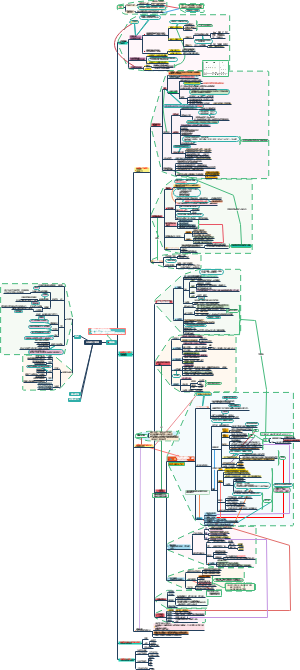
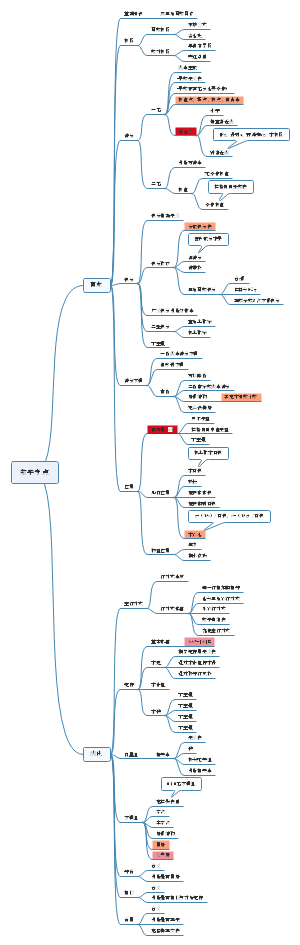
这是一篇关于行为金融学的思维导图,主要内容包含:行为金融学概述梳理学科定义、发展历程,对比传统金融学与行为金融学的理论差异;理论基础介绍前景理论、心理账户、锚定效应等经典理论模型;认知偏差系统归纳代表性偏差、易得性偏差、锚定效应等各类投资者认知误区;情绪与决策分析情绪、市场情绪、羊群效应如何左右投资判断;投资者行为剖析处置效应、交易过度、本土偏好、新息偏好等市场交易特征;市场异象列举日历效应、价值溢价、规模效应等传统金融学难以解释的金融现象;同时延伸行为资产定价模型、行为公司金融、套利限制以及各类实操应用策略,完整搭建从理论、投资者心理、市场现象到投资策略的知识链条,适合金融专业在校学生、证券基金从业者、个人投资者、金融考研备考人群、经济领域学习者开展理论学习与投资思维复盘。
提示: 本内容由社区用户上传并分享。平台不对内容的真实性、合法性、知识产权归属及是否侵害第三方权利进行事前审核或保证。本内容可能包含受版权保护的图片、字体或其他第三方素材,使用前请自行确认授权范围。
- 经济学
- 金融学
- 投资理财
- 行为金融学

- FOF深度解析指南
这份思维导图是 FOF(基金中基金)深度解析指南,系统讲解 FOF 的定义特征、发展历程、投资难点、配置逻辑、产品分类、对比差异、购买细节与适配人群。FOF 即专门投资其他基金的基金,不直接买入股票债券,通过挑选多只底层基金完成资产配置,两大核心特征为分散投资、专业筛选基金,重点考察基金组合,而非单只标的。从发展历程来看,FOF 起源于海外,国内也经历制度落地、产品扩容的发展阶段,同时梳理了 FOF 和个人养老业务之间的关联。导图剖析 FOF 投资的现实难题,分别对应解决 “选基难” 与 “配置难” 两大痛点,讲解核心投资心态与收益预期,厘清 FOF 的配置价值与局限。在产品板块,划分 FOF 产品分类,梳理挑选方法论。将 FOF 与普通基金、MOM 等产品横向对比,清晰展现相互差异,FOF 的优势在于由专业机构完成基金筛选、资产分散配置,降低个人选基难度,减少单一基金踩雷风险,省去投资者频繁调仓的负担,但同时会叠加双重管理费,收益很难做到极致突出。此外还梳理购买操作细节、风险特性,明确产品的适配与局限性。无论理财新手、无暇打理资产的上班族还是想要优化基金组合的投资者都可以借助这份内容系统认识 FOF 产品。
- AI Agent 课程总结
这是一篇关于AI Agent 课程总结思维导图,还在苦恼 AI 输出不够靠谱?从 “自由发挥” 到 “可控执行”,揭秘 AI Agent 的进阶之路!这份课程内容完整梳理 AI Agent 相关知识,帮助学习者厘清大模型落地过程中的各类核心难点。内容首先探讨底层大模型 LLM 的自由度边界,分析大模型本身存在的局限,梳理幻觉、上下文约束等常见问题,理清模型自主发挥和人为管控之间的平衡方式。接着对比 Workflow Agent 工作流智能体与 ReAct Agent 推理型智能体两大主流实现模式,讲解各自运行逻辑、适用场景、执行流程以及思维链的实现思路,区分固定流程调度和自主推理决策两种技术路线,搭配实操案例直观展示二者的区别。随后介绍各类 Agent 平台,区分零代码、平台级搭建、自研框架等不同开发路径,讲解主流工具、企业落地案例以及选型思路,说明如何搭建适配业务需求的企业级智能应用。最后归纳不同 Agent 类型的核心思路、适用场景和关键特征,整理选型参考,汇总落地经验,形成完整的知识闭环。整套内容兼顾理论原理和工程落地,适合系统学习智能体相关开发知识。无论想要入门 AI 智能体开发,还是寻找企业业务智能化落地方案的从业者,都可以依托这份内容搭建完整的 AI Agent 知识。
- 从提示工程到RAG:构建大模型的知识与交互基础
这是一篇关于从提示工程到RAG:构建大模型的知识与交互基础思维导图,本次专业分享聚焦大模型落地核心技术,以“优化大模型理解与应答能力”为核心,深度讲解提示工程与RAG检索增强生成两大关键技术体系,全方位揭秘提升大模型精准度与适配性的核心方法。分享首先聚焦提示工程核心知识,系统拆解提示词的详细分类、使用场景与设计逻辑,深入讲解InContext Learning上下文学习的实操原理与应用技巧,帮助使用者通过精准话术引导,激活大模型基础能力,优化基础问答输出效果。同时,课程重点剖析原生大模型存在的知识滞后、信息偏差、专业内容匮乏等局限,详细解读RAG技术的核心优势与运行逻辑。通过细致讲解Query查询改写、私有知识库搭建、内容优化筛选等核心实操步骤,实现提示词优化与检索增强的双向协同互补,大幅提升大模型应答的专业性、准确性与时效性。最后,本次分享以课程答疑助手为真实落地案例,具象化展示两大技术的结合应用方式,理论结合实操,清晰呈现技术落地流程与优化效果,内容干货满满、实用性极强。无论想要入门大模型应用开发、精进提示工程技巧,还是学习RAG落地实操的学习者,都可以通过本次分享快速掌握核心技术。
行为金融学-风险藏在行为中
社区模板帮助中心,点此进入>>
- FOF深度解析指南
这份思维导图是 FOF(基金中基金)深度解析指南,系统讲解 FOF 的定义特征、发展历程、投资难点、配置逻辑、产品分类、对比差异、购买细节与适配人群。FOF 即专门投资其他基金的基金,不直接买入股票债券,通过挑选多只底层基金完成资产配置,两大核心特征为分散投资、专业筛选基金,重点考察基金组合,而非单只标的。从发展历程来看,FOF 起源于海外,国内也经历制度落地、产品扩容的发展阶段,同时梳理了 FOF 和个人养老业务之间的关联。导图剖析 FOF 投资的现实难题,分别对应解决 “选基难” 与 “配置难” 两大痛点,讲解核心投资心态与收益预期,厘清 FOF 的配置价值与局限。在产品板块,划分 FOF 产品分类,梳理挑选方法论。将 FOF 与普通基金、MOM 等产品横向对比,清晰展现相互差异,FOF 的优势在于由专业机构完成基金筛选、资产分散配置,降低个人选基难度,减少单一基金踩雷风险,省去投资者频繁调仓的负担,但同时会叠加双重管理费,收益很难做到极致突出。此外还梳理购买操作细节、风险特性,明确产品的适配与局限性。无论理财新手、无暇打理资产的上班族还是想要优化基金组合的投资者都可以借助这份内容系统认识 FOF 产品。
- AI Agent 课程总结
这是一篇关于AI Agent 课程总结思维导图,还在苦恼 AI 输出不够靠谱?从 “自由发挥” 到 “可控执行”,揭秘 AI Agent 的进阶之路!这份课程内容完整梳理 AI Agent 相关知识,帮助学习者厘清大模型落地过程中的各类核心难点。内容首先探讨底层大模型 LLM 的自由度边界,分析大模型本身存在的局限,梳理幻觉、上下文约束等常见问题,理清模型自主发挥和人为管控之间的平衡方式。接着对比 Workflow Agent 工作流智能体与 ReAct Agent 推理型智能体两大主流实现模式,讲解各自运行逻辑、适用场景、执行流程以及思维链的实现思路,区分固定流程调度和自主推理决策两种技术路线,搭配实操案例直观展示二者的区别。随后介绍各类 Agent 平台,区分零代码、平台级搭建、自研框架等不同开发路径,讲解主流工具、企业落地案例以及选型思路,说明如何搭建适配业务需求的企业级智能应用。最后归纳不同 Agent 类型的核心思路、适用场景和关键特征,整理选型参考,汇总落地经验,形成完整的知识闭环。整套内容兼顾理论原理和工程落地,适合系统学习智能体相关开发知识。无论想要入门 AI 智能体开发,还是寻找企业业务智能化落地方案的从业者,都可以依托这份内容搭建完整的 AI Agent 知识。
- 从提示工程到RAG:构建大模型的知识与交互基础
这是一篇关于从提示工程到RAG:构建大模型的知识与交互基础思维导图,本次专业分享聚焦大模型落地核心技术,以“优化大模型理解与应答能力”为核心,深度讲解提示工程与RAG检索增强生成两大关键技术体系,全方位揭秘提升大模型精准度与适配性的核心方法。分享首先聚焦提示工程核心知识,系统拆解提示词的详细分类、使用场景与设计逻辑,深入讲解InContext Learning上下文学习的实操原理与应用技巧,帮助使用者通过精准话术引导,激活大模型基础能力,优化基础问答输出效果。同时,课程重点剖析原生大模型存在的知识滞后、信息偏差、专业内容匮乏等局限,详细解读RAG技术的核心优势与运行逻辑。通过细致讲解Query查询改写、私有知识库搭建、内容优化筛选等核心实操步骤,实现提示词优化与检索增强的双向协同互补,大幅提升大模型应答的专业性、准确性与时效性。最后,本次分享以课程答疑助手为真实落地案例,具象化展示两大技术的结合应用方式,理论结合实操,清晰呈现技术落地流程与优化效果,内容干货满满、实用性极强。无论想要入门大模型应用开发、精进提示工程技巧,还是学习RAG落地实操的学习者,都可以通过本次分享快速掌握核心技术。
- 相似推荐
- 大纲