导图社区 【第九章票据与支付结算法律制度】第三单元票据权利的灭失
【第九章票据与支付结算法律制度】第三单元票据权利的灭失
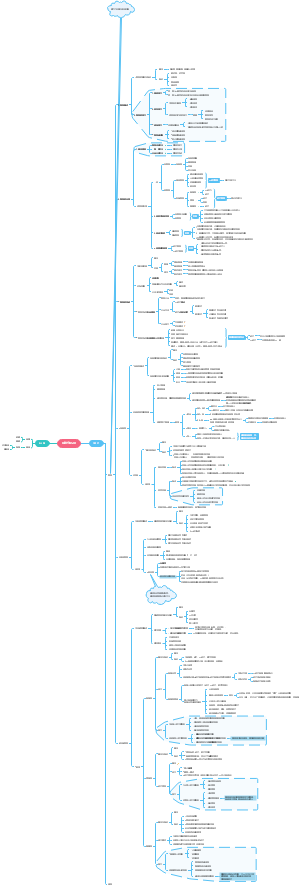
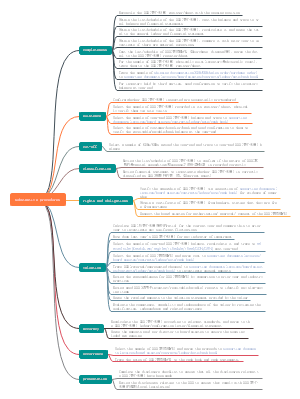
这份思维导图是经济法第三单元票据权利的消灭,整体分为三大核心模块。第一部分讲解票据权利的消灭时效,梳理了时效的起算、时长,同时区分时效中止、中断的适用情形,并搭配典型案例,直观展示不同情形下权利主张的期限边界。第二部分围绕票据抗辩展开,划分物的抗辩与人的抗辩两大类型,细致说明绝对抗辩与相对抗辩的适用场景,同时结合抗辩切断制度,辅以案例讲解票据流转过程中抗辩权的限制规则。第三部分介绍票据丧失后的补救措施,包含挂失止付、公示催告、提起诉讼三类途径,明确各类补救手段的适用票据、操作流程与时间限制,还标注了公示催告的完整程序要点。全图将法条记忆与案例理解相结合,把时效规则、抗辩制度、权利救济整合在一起,逻辑清晰,重难点突出,便于梳理考点、背诵记忆。适用人群:法考考生、初级会计考生、经济法学员、财会备考人员、法学专业学生。
提示: 本内容由社区用户上传并分享。平台不对内容的真实性、合法性、知识产权归属及是否侵害第三方权利进行事前审核或保证。本内容可能包含受版权保护的图片、字体或其他第三方素材,使用前请自行确认授权范围。
- cpa
- 经济法
- 注册会计师
- 票据与支付结算法律制度
- 票据权利的灭失

 CPA2026经济法(下) 含33个作品
CPA2026经济法(下)思维导图作品集,针对注册会计师CPA经济法后半部分重点章节进行系统整理,以思维导图和结构化学习笔记的形式归纳考试知识点,帮助考生快速建立商法、经济法相关知识体系。本作品集主要涵盖第七章证券法律制度、第八章企业破产法律制度、第九章票据与支付结算法律制度、第十章企业国有资产法律制度、第十一章反垄断法律制度、第十二章涉外经济法律制度等核心内容,对证券发行与交易、上市公司相关制度、企业破产程序、破产债权、票据法律关系、支付结算、企业国有资产监管、反垄断以及涉外经济法律制度等重要考点进行归纳整理。作品集注重考试重点、核心法条和易混知识的系统梳理,通过层级清晰的思维导图呈现各章节知识之间的逻辑关系,方便快速理解和记忆。适用于CPA2026注册会计师经济法课程学习、章节复习、真题知识点回顾、考前冲刺以及查漏补缺,可与经济法(上)配套使用,帮助考生形成更加完整的CPA经济法知识框架,提高学习与复习效率。
 CPA2026经济法(上) 含36个作品
CPA2026经济法(上)思维导图作品集,面向注册会计师CPA考试经济法科目学习与备考,系统整理经济法上册核心知识点,通过思维导图、知识框架和学习笔记等形式,将复杂法律知识结构化、可视化呈现。本作品集主要涵盖第一章民法基本原理、第二章基本民事法律制度、第三章物权法律制度、第四章合同法律制度、第五章合伙企业法律制度、第六章公司法律制度等重点内容,对民事法律行为、代理制度、诉讼时效、物权变动、合同订立与履行、违约责任、合伙企业以及公司法等高频知识进行系统归纳。内容注重知识体系梳理与考试重点提炼,将重要法律概念、法条规定、易混易错知识以及章节之间的逻辑关系进行整合,帮助学习者快速建立CPA经济法知识框架。适用于注册会计师经济法课程学习、章节复习、考点记忆、考前冲刺及知识查漏补缺,也可作为经济法学习笔记和法律知识整理参考。通过思维导图快速掌握重点内容,提高理解、记忆和复习效率,为CPA2026经济法考试备考提供清晰实用的学习资料。
- 【第十二章涉外经济法律制度】第四单元外汇管理法律制度
这是一篇关于第四单元外汇管理法律制度的思维导图,先界定外汇、外汇管理相关概念,明确《外汇管理条例》适用范围与基本原则。制度分为经常项目外汇管理、资本项目外汇管理两大板块。经常项目包含货物贸易、服务贸易外汇收支以及个人外汇管理,梳理收支审核规则与个人外汇便利化额度要求。资本项目外汇管理分为直接投资、间接投资外汇管理,区分外商直接投资与境外直接投资项下外汇登记、资金汇出入规则,梳理合格境外机构投资者、合格境内机构投资者等跨境投资渠道配套外汇监管要求,同时对外债登记、对外担保管理作出说明。最后介绍人民币汇率制度与外汇市场,我国实行以市场供求为基础、参考一篮子货币调节、有管理的浮动汇率制度,明确外汇市场交易主体与交易形式。导图清晰区分经常项目与资本项目监管差异,突出外汇登记、资金收付、跨境投资监管核心考点。无论备考 CPA 经济法的考生,还是从事跨境投融资、涉外财务、外汇业务企业财务人员与金融从业者,都可以借助导图系统掌握我国外汇监管知识点。
- 【第十二章涉外经济法律制度】第三单元对外贸易法律制度
这是一篇关于第三单元对外贸易法律制度的思维导图,首先明确对外贸易法适用范围与基本原则,界定对外贸易经营者资质,区分国营贸易管理规则。主体板块包含货物、技术进出口管理制度,确立自由进出口为原则、限制禁止为例外,配套自动许可、配额、许可证管理;同时梳理国际服务贸易一般例外与安全例外规则。重点讲解三大对外贸易救济措施:反倾销措施针对价格不公行为、反补贴措施针对政府补贴行为、保障措施应对公平贸易下进口激增问题,清晰区分三类措施适用场景。导图详细列明各项救济措施启动流程、调查要求、实施期限、形式与实施限制,厘清临时措施、最终措施规则,对比保障措施与反倾销、反补贴的核心差异。整体搭建起贸易主体、进出口管制、服务贸易、贸易救济完整知识体系,考点区分清晰,便于对比记忆。无论备考 CPA 经济法考生,还是从事国际贸易、跨境商事的外贸从业者、涉外律师,都可以借助导图掌握对外贸易监管与贸易救济整套规则。
- 【第十二章涉外经济法律制度】第二单元境外投资法律制度
这是一篇关于第二单元境外投资法律制度的思维导图,首先界定境外投资概念,罗列取得境外各类权益、新设或增资境外企业等投资形式,对比境外投资与外商投资的差异,厘清资金流向区别,同时说明境外投资需要遵守东道国法律、双边及多边条约与国内相关规范,点明我国境外投资法规以部门规章为主的特点。导图明确企业开展境外投资的禁止情形,划定危害国家安全、违反国际条约、出口禁限品等红线。核心内容为境外投资核准与备案制度,区分商务部、国家发改委两大主管部门权责:涉及敏感国家、敏感行业项目实施核准制,非敏感项目适用备案制,区分中央企业与地方企业,按照中方投资额 3 亿美元标准划分备案机关层级,配套表格清晰汇总不同情形下主管部门、核准或备案类型。完整梳理申请流程、驻外使领馆意见征询等实操要点,清晰区分核准与备案适用边界,是跨境投资监管核心考点。无论备考 CPA 经济法的考生,还是从事海外投资、跨境并购的企业法务、投融资从业者,都可以依托导图理清境外投资监管流程。
【第九章票据与支付结算法律制度】第三单元票据权利的灭失
社区模板帮助中心,点此进入>>
- CPA2026经济法(下) 含33个作品
CPA2026经济法(下)思维导图作品集,针对注册会计师CPA经济法后半部分重点章节进行系统整理,以思维导图和结构化学习笔记的形式归纳考试知识点,帮助考生快速建立商法、经济法相关知识体系。本作品集主要涵盖第七章证券法律制度、第八章企业破产法律制度、第九章票据与支付结算法律制度、第十章企业国有资产法律制度、第十一章反垄断法律制度、第十二章涉外经济法律制度等核心内容,对证券发行与交易、上市公司相关制度、企业破产程序、破产债权、票据法律关系、支付结算、企业国有资产监管、反垄断以及涉外经济法律制度等重要考点进行归纳整理。作品集注重考试重点、核心法条和易混知识的系统梳理,通过层级清晰的思维导图呈现各章节知识之间的逻辑关系,方便快速理解和记忆。适用于CPA2026注册会计师经济法课程学习、章节复习、真题知识点回顾、考前冲刺以及查漏补缺,可与经济法(上)配套使用,帮助考生形成更加完整的CPA经济法知识框架,提高学习与复习效率。
- CPA2026经济法(上) 含36个作品
CPA2026经济法(上)思维导图作品集,面向注册会计师CPA考试经济法科目学习与备考,系统整理经济法上册核心知识点,通过思维导图、知识框架和学习笔记等形式,将复杂法律知识结构化、可视化呈现。本作品集主要涵盖第一章民法基本原理、第二章基本民事法律制度、第三章物权法律制度、第四章合同法律制度、第五章合伙企业法律制度、第六章公司法律制度等重点内容,对民事法律行为、代理制度、诉讼时效、物权变动、合同订立与履行、违约责任、合伙企业以及公司法等高频知识进行系统归纳。内容注重知识体系梳理与考试重点提炼,将重要法律概念、法条规定、易混易错知识以及章节之间的逻辑关系进行整合,帮助学习者快速建立CPA经济法知识框架。适用于注册会计师经济法课程学习、章节复习、考点记忆、考前冲刺及知识查漏补缺,也可作为经济法学习笔记和法律知识整理参考。通过思维导图快速掌握重点内容,提高理解、记忆和复习效率,为CPA2026经济法考试备考提供清晰实用的学习资料。
- 【第十二章涉外经济法律制度】第四单元外汇管理法律制度
这是一篇关于第四单元外汇管理法律制度的思维导图,先界定外汇、外汇管理相关概念,明确《外汇管理条例》适用范围与基本原则。制度分为经常项目外汇管理、资本项目外汇管理两大板块。经常项目包含货物贸易、服务贸易外汇收支以及个人外汇管理,梳理收支审核规则与个人外汇便利化额度要求。资本项目外汇管理分为直接投资、间接投资外汇管理,区分外商直接投资与境外直接投资项下外汇登记、资金汇出入规则,梳理合格境外机构投资者、合格境内机构投资者等跨境投资渠道配套外汇监管要求,同时对外债登记、对外担保管理作出说明。最后介绍人民币汇率制度与外汇市场,我国实行以市场供求为基础、参考一篮子货币调节、有管理的浮动汇率制度,明确外汇市场交易主体与交易形式。导图清晰区分经常项目与资本项目监管差异,突出外汇登记、资金收付、跨境投资监管核心考点。无论备考 CPA 经济法的考生,还是从事跨境投融资、涉外财务、外汇业务企业财务人员与金融从业者,都可以借助导图系统掌握我国外汇监管知识点。
- 【第十二章涉外经济法律制度】第三单元对外贸易法律制度
这是一篇关于第三单元对外贸易法律制度的思维导图,首先明确对外贸易法适用范围与基本原则,界定对外贸易经营者资质,区分国营贸易管理规则。主体板块包含货物、技术进出口管理制度,确立自由进出口为原则、限制禁止为例外,配套自动许可、配额、许可证管理;同时梳理国际服务贸易一般例外与安全例外规则。重点讲解三大对外贸易救济措施:反倾销措施针对价格不公行为、反补贴措施针对政府补贴行为、保障措施应对公平贸易下进口激增问题,清晰区分三类措施适用场景。导图详细列明各项救济措施启动流程、调查要求、实施期限、形式与实施限制,厘清临时措施、最终措施规则,对比保障措施与反倾销、反补贴的核心差异。整体搭建起贸易主体、进出口管制、服务贸易、贸易救济完整知识体系,考点区分清晰,便于对比记忆。无论备考 CPA 经济法考生,还是从事国际贸易、跨境商事的外贸从业者、涉外律师,都可以借助导图掌握对外贸易监管与贸易救济整套规则。
- 【第十二章涉外经济法律制度】第二单元境外投资法律制度
这是一篇关于第二单元境外投资法律制度的思维导图,首先界定境外投资概念,罗列取得境外各类权益、新设或增资境外企业等投资形式,对比境外投资与外商投资的差异,厘清资金流向区别,同时说明境外投资需要遵守东道国法律、双边及多边条约与国内相关规范,点明我国境外投资法规以部门规章为主的特点。导图明确企业开展境外投资的禁止情形,划定危害国家安全、违反国际条约、出口禁限品等红线。核心内容为境外投资核准与备案制度,区分商务部、国家发改委两大主管部门权责:涉及敏感国家、敏感行业项目实施核准制,非敏感项目适用备案制,区分中央企业与地方企业,按照中方投资额 3 亿美元标准划分备案机关层级,配套表格清晰汇总不同情形下主管部门、核准或备案类型。完整梳理申请流程、驻外使领馆意见征询等实操要点,清晰区分核准与备案适用边界,是跨境投资监管核心考点。无论备考 CPA 经济法的考生,还是从事海外投资、跨境并购的企业法务、投融资从业者,都可以依托导图理清境外投资监管流程。
- 相似推荐
- 大纲