导图社区 2026 税务师 第一章(二)财务管理概论与基础
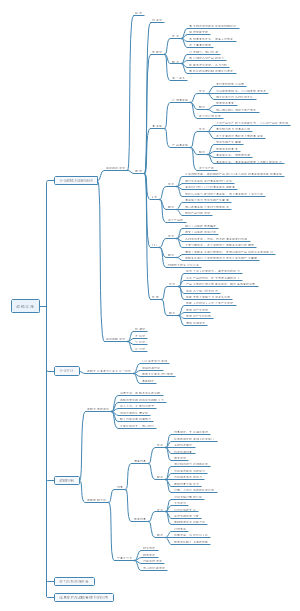
这是一篇关于第一章(二)财务管理概论与基础的思维导图,主要包含货币时间价值、风险与收益两大核心板块。货币时间价值指无风险无通胀条件下,资金随时间推移产生增值,分为单利与复利计算,梳理复利终值、复利现值公式。围绕年金展开,讲解普通年金终值、年金现值、年资本回收额、年金终值基金等概念,搭配时间轴图示辅助理解不同收付形式的资金换算逻辑。风险与收益部分,拆解资产收益率类型,区分实际收益率、预期收益率、必要收益率,讲解单项资产风险衡量,包含方差、标准差、标准离差率,结合例题演示计算过程,点明指标的使用场景与判断逻辑。进一步延伸证券资产组合的风险与收益,介绍组合收益率加权平均算法,解析组合方差、标准差,讲解相关系数对资产组合风险的影响,梳理不同相关系数下的风险变化规律,同时标注多项易错提示,区分期望值、标准差、标准离差率的适用条件。整张导图把公式、例题、示意图、易错要点融为一体,厘清资金时间价值与投资风险收益的底层逻辑。无论进行中级财管备考刷题、会计类专业课程复习,还是整理财管考点笔记、考前快速复盘,都可以借助这份思维导图巩固基础考点。
提示: 本内容由社区用户上传并分享。平台不对内容的真实性、合法性、知识产权归属及是否侵害第三方权利进行事前审核或保证。本内容可能包含受版权保护的图片、字体或其他第三方素材,使用前请自行确认授权范围。
这是 2026 税务师财务与会计第三章筹资与股利分配管理思维导图,整章分为筹资方式、资本成本与资本结构、股利分配三大核心模块。筹资方式板块细致区分股权筹资、债务筹资、混合筹资,梳理发行普通股、留存收益、银行借款、发行债券、融资租赁等各类筹资途径,对比每种方式的优缺点,清晰划分不同筹资手段的适用条件。资本成本与资本结构部分,讲解资本成本的概念、性质,汇总债务、股权、租赁等各类资本成本的计算公式,梳理经营杠杆、财务杠杆、总杠杆相关计算,介绍资本结构决策分析方法,搭配大量计算例题巩固考点。股利分配模块梳理不同股利分配政策,解析各类政策的特点与选用逻辑。整张导图把概念辨析、优缺点对比、计算公式、典型例题整合在一起,突出税务师考试高频计算考点,便于考生梳理框架、复盘刷题。无论正在备考税务师考试,还是想要系统学习财务管理筹资板块知识的人群,都可以使用这份导图梳理巩固考点。
这是一篇关于第二章财务预测与财务预算的思维导图,分为资金需求量预测、利润预测、财务预算三大模块,整合公式、解题方法、计算例题,搭建完整考点体系。资金需求量预测包含因素分析法、销售百分比法、资金习性预测法,明确敏感资产与敏感负债的判定规则,拆解外部融资需求量、留存收益增加等核心计算公式,配套实例演示计算流程,总结对应的解题口诀。利润预测以本量利分析为核心,梳理息税前利润、边际贡献、盈亏临界点、安全边际等重要指标,讲解盈亏平衡分析、目标利润测算、敏感性分析、边际分析,区分单一产品与多产品企业的不同计算口径,结合真题演示目标利润求解的多种计算方法。财务预算板块讲解预算编制流程,区分销售预算、生产预算、直接材料预算等各类经营预算与专门决策预算、财务预算,梳理预算表之间的数据勾稽关系。整张导图把理论概念、计算公式、实战例题融为一体,厘清各个指标之间逻辑关联,方便快速记忆考点、刷题复盘。无论你是备考中级财管的考生、财会相关专业学生,还是需要复习财务测算知识的财务从业者,都可以借助这份导图梳理巩固知识。
这是一篇关于第一章(二)财务管理概论与基础的思维导图,主要包含货币时间价值、风险与收益两大核心板块。货币时间价值指无风险无通胀条件下,资金随时间推移产生增值,分为单利与复利计算,梳理复利终值、复利现值公式。围绕年金展开,讲解普通年金终值、年金现值、年资本回收额、年金终值基金等概念,搭配时间轴图示辅助理解不同收付形式的资金换算逻辑。风险与收益部分,拆解资产收益率类型,区分实际收益率、预期收益率、必要收益率,讲解单项资产风险衡量,包含方差、标准差、标准离差率,结合例题演示计算过程,点明指标的使用场景与判断逻辑。进一步延伸证券资产组合的风险与收益,介绍组合收益率加权平均算法,解析组合方差、标准差,讲解相关系数对资产组合风险的影响,梳理不同相关系数下的风险变化规律,同时标注多项易错提示,区分期望值、标准差、标准离差率的适用条件。整张导图把公式、例题、示意图、易错要点融为一体,厘清资金时间价值与投资风险收益的底层逻辑。无论进行中级财管备考刷题、会计类专业课程复习,还是整理财管考点笔记、考前快速复盘,都可以借助这份思维导图巩固基础考点。
社区模板帮助中心,点此进入>>
这是 2026 税务师财务与会计第三章筹资与股利分配管理思维导图,整章分为筹资方式、资本成本与资本结构、股利分配三大核心模块。筹资方式板块细致区分股权筹资、债务筹资、混合筹资,梳理发行普通股、留存收益、银行借款、发行债券、融资租赁等各类筹资途径,对比每种方式的优缺点,清晰划分不同筹资手段的适用条件。资本成本与资本结构部分,讲解资本成本的概念、性质,汇总债务、股权、租赁等各类资本成本的计算公式,梳理经营杠杆、财务杠杆、总杠杆相关计算,介绍资本结构决策分析方法,搭配大量计算例题巩固考点。股利分配模块梳理不同股利分配政策,解析各类政策的特点与选用逻辑。整张导图把概念辨析、优缺点对比、计算公式、典型例题整合在一起,突出税务师考试高频计算考点,便于考生梳理框架、复盘刷题。无论正在备考税务师考试,还是想要系统学习财务管理筹资板块知识的人群,都可以使用这份导图梳理巩固考点。
这是一篇关于第二章财务预测与财务预算的思维导图,分为资金需求量预测、利润预测、财务预算三大模块,整合公式、解题方法、计算例题,搭建完整考点体系。资金需求量预测包含因素分析法、销售百分比法、资金习性预测法,明确敏感资产与敏感负债的判定规则,拆解外部融资需求量、留存收益增加等核心计算公式,配套实例演示计算流程,总结对应的解题口诀。利润预测以本量利分析为核心,梳理息税前利润、边际贡献、盈亏临界点、安全边际等重要指标,讲解盈亏平衡分析、目标利润测算、敏感性分析、边际分析,区分单一产品与多产品企业的不同计算口径,结合真题演示目标利润求解的多种计算方法。财务预算板块讲解预算编制流程,区分销售预算、生产预算、直接材料预算等各类经营预算与专门决策预算、财务预算,梳理预算表之间的数据勾稽关系。整张导图把理论概念、计算公式、实战例题融为一体,厘清各个指标之间逻辑关联,方便快速记忆考点、刷题复盘。无论你是备考中级财管的考生、财会相关专业学生,还是需要复习财务测算知识的财务从业者,都可以借助这份导图梳理巩固知识。
这是一篇关于第一章(二)财务管理概论与基础的思维导图,主要包含货币时间价值、风险与收益两大核心板块。货币时间价值指无风险无通胀条件下,资金随时间推移产生增值,分为单利与复利计算,梳理复利终值、复利现值公式。围绕年金展开,讲解普通年金终值、年金现值、年资本回收额、年金终值基金等概念,搭配时间轴图示辅助理解不同收付形式的资金换算逻辑。风险与收益部分,拆解资产收益率类型,区分实际收益率、预期收益率、必要收益率,讲解单项资产风险衡量,包含方差、标准差、标准离差率,结合例题演示计算过程,点明指标的使用场景与判断逻辑。进一步延伸证券资产组合的风险与收益,介绍组合收益率加权平均算法,解析组合方差、标准差,讲解相关系数对资产组合风险的影响,梳理不同相关系数下的风险变化规律,同时标注多项易错提示,区分期望值、标准差、标准离差率的适用条件。整张导图把公式、例题、示意图、易错要点融为一体,厘清资金时间价值与投资风险收益的底层逻辑。无论进行中级财管备考刷题、会计类专业课程复习,还是整理财管考点笔记、考前快速复盘,都可以借助这份思维导图巩固基础考点。
第一章(二) 财务管理概论与基础
第四节 风险与收益
资产收益与收益率
单期资产收益率=资产价值(价格)的增值/期初资产价值(价格) =【利息(股息)收益+资本利得】/期初资产价值(价格) =利息(股息)收益率+资本利得收益率 案例:甲50元购买100只股票,得到80元股息。现在估计60元/股,计算资产收益率是多少? 该股票的资产收益率=【80+(60-50)*100】/5000=21.6% =80/5000+(60-50)*100/5000=21.6%
资产收益率类型: 实际收益率:已实现或可以确定实现的实际收益率,应扣除通货膨胀率(名义利率-通货膨胀率=实际收益率)。 预期收益率:也称为期望收益率。不确定的条件下,预测未来实现的收益率。 必要收益率:也称为最低必要报酬率或最低要求收益率(无风险收益率:短期国债;风险收益率:风险大小,投资者对风险的偏好)
资产风险及其衡量
单项资产风险的衡量: ①单项资产的预期收益率(加权平均)=权重(各种概率)*投资收益率 ②方差s^2=a概率*(投资收益率-预期收益率①)^2+b概率*(投资收益率-预期收益率①)^2+c概率*(投资收益率-预期收益率①)^2 ③标准离差s=Ös^2 标准离差越大,风险越大,反之越小 ④标准离差率=标准离差s/预期收益率 标准离差率越大,风险越大,反之小 案例:甲公司计划投资B项目预期收益率及概率分布如下:预期收益率为18%的概率30%;10%的概率为40%,2%的概率为30%,则B项目的标准离差是多少? B项目的期望值=18%*30%+10%*40%+2%*30%=10% B项目的方差s^2=30%(18%-10%)^2+40%(10%-10%)^2+30%(2%-10%)^2=0.00384 标准离差s=Ö0.00384=0.062*100%=6.2% 案例:甲企业有两个A\B方案。A期望值14.86%,标准离差4.38%;B期望值16.52%,标准离差4.5%,哪个方案更好? B方案优于A方案,因为在期望值不同的情况下,标准离差率越大,风险越高,所以A的风险大于B A标准离差率=4.38%/14.86%=29.48% B标准离差率=4.5%/16.85%=26.71%
提示: ① 方差、标准离差是绝对数,只适用于期望值相同的决策方案风险比较; ② 标准离差率是相对数,适用于期望值不同的决策方案; ③ 离散程度越大,风险越大,反之,越小 ④ 期望收益率代表合理预期,不能用来衡量风险
证券资产组合的风险与收益
组合资产风险的衡量: ① 组合资产的预期收益率(加权平均数)E(Rp)=权重åWi(各项资产投资比例)*投资收益率E(Ri) ②组合收益率的方差s^2r=W1^2*s1^2+W2^2*s2^2+r1,2*s1s2 ③标准离差s=Ös^2 标准离差越大,风险越大,反之越小 ④标准离差率=标准离差s/预期收益率 标准离差率越大,风险越大,反之小 案例:甲、乙两种证券的期望报酬率为15%、20%,标准差分别是20%、30%,在投资组合中价值占比各50% ①r=1时,sp=W1*s1+W2*s2=50%*20%+50%*30%=25% ②r=0时,sp=Ö(W1^2*s1^2+W2^2*s2^2)=Ö(50%^2*20%^2+50%^2*30%^2)=Ö0.00325=18.02% ③r=-1时,sp=½W1*s1-W2*s2½=½50%*20%-50%*30%½=5%
r1,2反映两项资产收益率的相关程度,即两项资产收益率之间的相对运动状态,称为相关系数,介于【1,-1】
非系统风险
风险衡量指标区别: 单项资产:①加权平均单项预期收益率 ②方差、标准离差、标准离差率 组合资产:①加权平均组合预期收益率 ②方差、标准离差 整体资产:①非系统风险:能随资产种类增加而降低至消除(可降至零)的风险 ②系统风险:不能随着资产种类增加而分散的风险
经营风险、原材料供应变动、生产组织不合理、销售决策失误、财务风险、管理层变动等
系统风险(b)及其衡量
单项资产的系统风险系数
概念:单项资产β系数表示单项资产收益率变动受市场平均收益率变动的影响程度
公式:βi=ri,m*(si/sm)=ri,m*si*sm(协方差)/sm ρi,m:资产 i 和市场 m 的相关系数,反映两者涨跌方向的同步程度(范围在 -1 到 1 之间) σi:资产i自己的标准差,衡量它本身的波动幅度 σm:市场m整体的标准差,衡量大盘的波动幅度 举例:某只股票的必要收益率为15%,收益率的标准差为25%,与市场投资组合收益率的相关系数是r0.2,市场投资组合的必要收益率是14%,市场投资组合收益率的标准差是4%,假设处于市场均衡状态下,该股票的β系数和市场风险溢酬分别是多少? 该股票的β系数=0.2*(25%/4%)=1.25 市场风险溢酬=Rm-Rf=14%-10%=4% 即必要收益率15%=Rf+1.25*(14%-Rf),Rf=10%
β系数(绝对值) 资产收益率与市场组合收益率的关系 资产所含系统风险与市场组合风险关系 说明 β = 1 同比例,同方向变化 = 资产波动跟大盘基本同步,风险和市场一致 β < 1 < < (大于 0):比大盘更“稳”,波动幅度小于市场,相对防御 β > 1 > > 市场涨跌 1%,它可能涨跌超过 1%,属于高风险高收益型 β = 0 资产没有系统风险,但不能说明该资产没有非系统风险 β<0 市场风险溢酬提高,资产的风险收益率降低
证券资产组合的系统风险系数
加权平均率计算区别: 投资收益率:① 单项资产预期收益率:权重(概率)*投资收益率 ② 证券资产组合预期收益率:R权重(投资比例)*投资收益率 风险衡量:① r=1 组合不能抵消任何风险:s组的风险:R权重(投资比例)*各项的标准离差 ②b组 不能抵消风险:R权重(投资比例)*各单项资产β系数 举例:某证券资产组合由甲、乙、丙三只股票构成,β系数分别是0.6、1.0、1.5,每股市价分别是8元、4元、20元,股票数量分别400股、200股、200股。假设当前短期国债收益率为3%,股票价值指数平均收益率10%,求该证券资产组合的风险收益率是多少? ①资产组合总价值=8*400+4*200+20*200=8000元 ②甲股票的权重(投资比例)=8*400/8000=40% 乙股票的权重(投资比例)=4*200/8000=10% 丙股票的权重(投资比例)=20*200/8000=50% ③资产组合β=0.6*40%+1*10%+1.5*50%=1.09 ④该证券资产组合的风险收益率=1.09*(10%-3%)=7.63%
宏观经济形势变动、国家经济政策变化、税制改革、企业/会计准则改革、全局性政治因素等
风险管理原则:融合性、全面性、重要性、平衡性
资本资产定价模型
资本资产指股票资产而定价,则试图解释资本市场如何决定股票收益率,进而决定股票价格
证券资产组合的必要收益率=无风险收益率+风险收益率=Rf(无风险收益率)+βp(β系数的加权平均数)*(Rm(市场组合平均收益率)-Rf(无风险收益率)) ①(Rm(市场组合平均收益率)-Rf(无风险收益率))指市场组合的风险溢酬 ②βp(β系数的加权平均数)*(Rm(市场组合平均收益率)-Rf(无风险收益率))指该股票的风险收益率 举例:资本市场上有甲、乙两种股票,甲必要收益率12%,乙的风险收益率是甲的1.2倍。假设无风险收益率为5%,乙股票的系统风险系数为1.4,则根据资本资产定价模型,乙股票的市场风险溢酬是多少? ①甲股票的风险收益率=必要收益率-无风险收益率=12%-5%=7% ②乙股票的风险收益率=7%*1.2=8.4% ③乙股票的市场组合平均收益率:8.4%=1.4*(Rm-5%),即Rm=11% ④乙股票的市场风险溢酬=11%-5%=6%
财务估值方法
① 折现法:未来现金流量折现法 V:资产的价值 CF:未来现金流量 r:折现率 t期限
未来现金流量
折现率=无风险收益率+风险报酬率
股票价值评估时:为必要收益率 债券估值时:市场利率 项目投资决策:项目必要报酬率或行业平均收益率 企业价值评估时:选加权资本成本作为折现率
期限
期限越长,资产价值越大 债券、项目投资有期限 股票、企业价值无期限
② 市场比较法
第三节 货币时间价值
概念
没有风险和没有通货膨胀情况下的平均利润率,货币经历一定时间投资和再投资所增加的价值。(通货膨胀率很低时,国库券利率可以代表货币时间价值)
单利/复利计算
终值: 客户现在存入银行100元,年利率10%;2年后多少金额? 单利 F=100*(1+10%)+100*10%=120元=P*(1+i*n) 复利 F=100*(1+10%)+100*(1+10%)*10%=121元 =P*(1+i)^n=P*(F/P,i,n)
现值: 客户3年后想在银行拿到500元,年利率5%,现需存多少钱 单利 P=500/(1+5%*3)=434.78元=F/(1+i*n) 复利 P=500/(1+5%)^3=431.92元=F/(P/F,i,n)
① 复利终值和复利现值互为逆运算 P=F*(P/F,i,n) F=P*(F/P,i,n) ② 复利终值系数和复利现值系数互为倒数 (1+i)^n 与 1/(1+i)^n ③ 复利(利滚利):不仅本金生息,每计息周期的利息也并入本金,参与下一轮计息,让资金随时间呈指数增长
年金 间隔相等系列 等额收付款项
年金终值 最后一期(尾看尾)
普通年金
公式:F=A*(F/A,i,n)=A*【(1+i)^n-1】/i 案例:甲每年年末存入银行100万元,年利率3%,5年后多少金额 F=100*(F/A,3%,5)=100*[(1+3%)^5-1/3%]=530.91(万元)
预付年金
公式:F=A*(F/A,i,n)*(1+i)=A*(F/P,i,n+1)-1 案例:甲每年年初存入银行100万元,年利率3%,5年后多少金额 F=100*(F/A,3%,5)*(1+3%)=100*【(F/A,3%,5+1)-1】=100*[(1+3%)^5-1/3%]*(1+3%)=546.84(万元)
递延年金
公式:同普通年金终值一致 公式:F=A*(F/A,i,n)=A*【(1+i)^n-1】/i
永续年金
无终值
年金现值 0时点价值(头看头)
普通年金
公式:P=A*(P/A,i,n)=A*【1-(1+i)^-n】/i 案例:甲每年年末存入银行100万元,年利率3%,5年后多少600万元,现值多少? P=100*(P/A,3%,5)=100*[1-(1+3%)^-5/3%]=457.97(万元)
预付年金
公式:P=A*(P/A,i,n)*(1+i)=A*(P/A,i,n-1)+1 案例:甲每年年初存入银行100万元,年利率3%,5年后多少600万元,现值多少? P=100*(P/A,3%,5)*(1+3%)=100*[1-(1+3%)^-5/3%]*(1+3%)=100*[(P/A,3%,5-1)+1]=459(万元)
递延年金
方法一:先普通年金现值,再复利现值 递延年金现值P=A*(P/A,i,n)*(P/F,i,m) 案例:甲公司拟分期购买设备,前2年不0要付款,从第3年开始每年年末支付200万元,共支付4年,年折现率8%,则购买设备的现值是多少万元?【已知(P/A,8%,4)=3.3121 (P/F,8%,2)=0.8573 (P/F,8%,1)=0.9259 P=A*(P/A,i,4)*(P/F,i,2)=200*3.3121*0.8573=567.89(万元) 若从第3年开始每年年初支付200万元,其他条件不变 P=A*(P/A,i,n)*(1+i)*(P/F,i,m)=200*3.3121*1.08*0.8573=613.33(万元)
方法二:先整个普通年金现值,再减去m期的年金现值 递延年金现值P=A*(P/A,i,n+m)-(P/A,i,m) P=200*【(P/A,8%,6)-(P/A,8%,2)】
方法三:先求普通年金终值,再复利现值 递延年金现值P=A*(F/A,i,n)*(P/F,i,m+n) P=200*(F/A,8%,4)*(P/F,8%,6)】
永续年金
公式:P=A/i 案例:甲拟设立永久性公益基金,计划每年年末发放120万元用于乡村教育帮扶,年利率6%,该基金的设立初始资金至少多少? P=120*[1-(1+6%)^0/6%]=120/6%=2000(万元)
年资本回收额 已知现值
年资本回收额:A=P/(P/A,i,n)=P*(A/P,i,n) =P/[1-(1+i)^-n/i]=P*[i/1-(1+i)^-n] 年资本回收额系数i/1-(1+i)^-n与普通年金现值系数1-(1+i)^-n/i互为倒数 案例:甲项目开始时一次性总投资500万元,建设期2年,使用期6年,若企业要求的年投资回报率8%,甲项目获得的收益多少?(P/A,8%,6)=4.622 (P/F,8%,2)=0.857 A=500/(P/A,8%,6)*(P/F,8%,2)=500/(4.622*0.857)=126.23(万元)
年偿债基金 已知终值
年偿债基金:A=F/(F/A,i,n)=F*(A/F,i,n) =F/[(1+i)^n-1/i]=F*[i/(1+i)^n-1] 年偿债基金系数i/(1+i)^n-1与普通年金终值系数(1+i)^n-1/i互为倒数 案例:某企业有一笔债务100万元,合同约定4年后归还,从现在起每年年末在银行存入一笔定额存款,年利率6%,则每年年末应存入多少定额存款?(F/P,6%,4)=4.3746 A=F/(F/A,i,n)=100/4.3746=22.86(万元)