导图社区 CPA财管思维导图-股利分配政策与股票回购
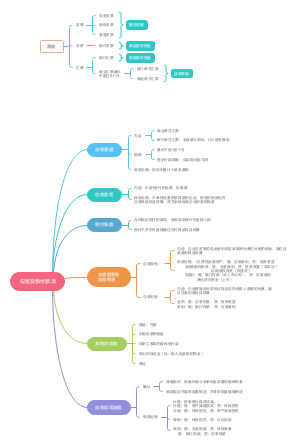
CPA财管思维导图 - 股利分配政策与股票回购 - 股利理论与回购影响速查,使用说明交代学习主线:先掌握股利相关理论,再梳理四种股利分配政策,最后学习股票回购的动机与影响;核心区分股利无关论与股利相关论的理论分水岭,辨析股票回购和现金股利的异同,做题系数取值以及税率以最新教材和考纲为准。第一部分股利理论总览,划分股利无关论与股利相关论,配套股利理论速查口诀。第二部分股利相关论各理论对比,涵盖税差理论、客户效应理论、一鸟在手理论、代理理论、信号理论,整理对应速记口诀。第三部分四种股利分配政策对比,包含剩余股利政策、固定股利政策、固定股利支付率政策、低正常股利加额外股利政策,进行核心对比并配有速查口诀。第四部分股利种类与支付程序,梳理股利种类、股利支付流程、除权价的计算和相关速记口诀。第五部分股票回购,讲解含义,对比股票回购与现金股利,梳理回购动机、回购方式以及回购对财务指标的影响和速记口诀。第六部分针对现金股利、股票回购、股票股利、股票分割、股票反分割做多维度横向对比,从股数、每股市价、每股收益、资本结构、控制权、每股面值、股东权益结构、股东权益总额逐项对照并整理对比口诀。第七部分核心速查卡汇总股利理论、四种股利政策、股票回购以及各类易错知识点。第八部分整理八大案例设问,包含股利理论辨析、剩余股利政策计算、股利政策选型、回购与现金股利异同、除权参考价计算等高频考题。无论 CPA 财管备考考生用来第十章复习巩固,还是考前背诵记忆,都可以参考这份思维导图。
提示: 本内容由社区用户上传并分享。平台不对内容的真实性、合法性、知识产权归属及是否侵害第三方权利进行事前审核或保证。本内容可能包含受版权保护的图片、字体或其他第三方素材,使用前请自行确认授权范围。
这是一篇关于生物化学考研-计算公式汇总-易混点对比与答题关键词速查思维导图,计算公式总论介绍公式分类体系和答题关键词,搭建整体学习框架。酶动力学公式板块,汇总米氏方程、米氏常数 Km、Vmax 与 kcat、双倒数作图法、可逆抑制动力学等核心公式,配套速查表,梳理酶相关计算题解题要点。能量代谢计算公式板块,覆盖高能磷酸键换算、葡萄糖彻底氧化、脂肪酸 β- 氧化、糖异生、尿素循环、蛋白质与核酸合成等代谢过程的能量计算公式。分子生物学计算公式板块,包含 DNA 复制、转录、翻译、碱基计算、中心法则、PCR 循环数计算相关公式。酸碱与等电点公式板块,讲解 Henderson-Hasselbalch 方程、氨基酸等电点计算、电荷判断、蛋白质相关换算公式,整理配套答题关键词。导图还设置公式应用速查与易错点板块,归纳常见计算题题型、高频易错点、记忆口诀,提炼答题关键词。真题速查与答题模板板块整理选择题陷阱、计算题模板、判断题速查方法,规避考试常见失分坑。导图将生化繁杂计算公式体系化,集中汇总、区分考点,方便背诵记忆,快速掌握计算类题型解题逻辑。无论课前预习、公式背诵还是考前刷题复盘,生化考研考生都可以借助这份导图系统掌握生化全部计算公式考点。
这是一篇关于生物化学考研-各代谢途径ATP消耗与产出汇总-易混点对比与答题关键词速查思维导图,ATP 计算核心数据板块,整理基础换算、高能磷酸键换算与答题关键词,作为整套计算题的基础依据。糖代谢途径 ATP 汇总板块,包含糖酵解、丙酮酸氧化脱羧、三羧酸循环、磷酸戊糖途径、糖异生、糖原合成与分解、葡萄糖彻底氧化总账等内容,汇总对应途径能量收支。脂代谢途径 ATP 汇总板块,梳理脂肪酸 β- 氧化、软脂酸活化、奇数碳脂肪酸、不饱和脂肪酸、脂肪合成、酮体代谢、胆固醇合成的 ATP 计算要点。氨基酸代谢途径 ATP 汇总板块,覆盖尿素循环、氨基酸活化、生糖与生酮氨基酸相关能量计算。核酸代谢途径 ATP 汇总板块,整理嘌呤核苷酸、嘧啶核苷酸从头合成以及脱氧核苷酸生成过程的能量收支。蛋白质合成途径 ATP 汇总板块,统计氨基酸活化、翻译起始、翻译延伸阶段的能量消耗,计算合成多肽链的总消耗。氧化磷酸化 ATP 汇总板块,围绕呼吸链质子泵出、P/O 比值、胞液 NADH 穿梭机制展开,厘清氧化磷酸化的能量换算逻辑。导图还配套真题速查与答题模板板块,汇总选择题陷阱、名词解释、简答、计算与判断题的解题思路。整张导图把生化能量计算零散知识点整合,标注答题关键词,方便背诵和刷题。无论考点背诵、真题训练还是考前冲刺,生化考研考生都可以借助这份导图系统掌握代谢 ATP 计算的全部考点。
这是一篇关于生物化学考研-生糖生酮氨基酸速查-易混点对比与答题关键词速查思维导图,导图划分多个板块,分别梳理各类氨基酸的代谢入口、生糖或生酮的代谢路径、核心特点、记忆口诀以及答题关键词。分类整理生酮氨基酸、生糖兼生酮氨基酸与生糖氨基酸,逐条列出每种氨基酸的代谢底物、代谢过程,标注代谢能否生成葡萄糖、乙酰 CoA 等关键产物,提炼核心特征与记忆技巧。内容板块分为生理意义、代谢去向、易错点强化。生理意义板块讲解不同营养状态(饥饿、饱食、正常状态)下,氨基酸参与糖、酮体代谢的调节机制,以及氨基酸代谢与糖代谢、脂代谢之间的联系。代谢去向板块梳理氨基酸碳骨架的转化路径,对比丙氨酸与乙酰 CoA 两条代谢分支。易错点强化板块针对易混淆概念做对比辨析,比如亮氨酸与异亮氨酸、生糖与生酮氨基酸的区分,厘清概念差别,规避答题陷阱。导图把生化代谢的零散考点整合,配套答题关键词,方便快速背诵、应对选择题与简答题。无论课前预习、考点背诵还是考前冲刺,生化考研考生都可以借助这份思维导图快速掌握氨基酸糖脂代谢考点。
社区模板帮助中心,点此进入>>
这是一篇关于生物化学考研-计算公式汇总-易混点对比与答题关键词速查思维导图,计算公式总论介绍公式分类体系和答题关键词,搭建整体学习框架。酶动力学公式板块,汇总米氏方程、米氏常数 Km、Vmax 与 kcat、双倒数作图法、可逆抑制动力学等核心公式,配套速查表,梳理酶相关计算题解题要点。能量代谢计算公式板块,覆盖高能磷酸键换算、葡萄糖彻底氧化、脂肪酸 β- 氧化、糖异生、尿素循环、蛋白质与核酸合成等代谢过程的能量计算公式。分子生物学计算公式板块,包含 DNA 复制、转录、翻译、碱基计算、中心法则、PCR 循环数计算相关公式。酸碱与等电点公式板块,讲解 Henderson-Hasselbalch 方程、氨基酸等电点计算、电荷判断、蛋白质相关换算公式,整理配套答题关键词。导图还设置公式应用速查与易错点板块,归纳常见计算题题型、高频易错点、记忆口诀,提炼答题关键词。真题速查与答题模板板块整理选择题陷阱、计算题模板、判断题速查方法,规避考试常见失分坑。导图将生化繁杂计算公式体系化,集中汇总、区分考点,方便背诵记忆,快速掌握计算类题型解题逻辑。无论课前预习、公式背诵还是考前刷题复盘,生化考研考生都可以借助这份导图系统掌握生化全部计算公式考点。
这是一篇关于生物化学考研-各代谢途径ATP消耗与产出汇总-易混点对比与答题关键词速查思维导图,ATP 计算核心数据板块,整理基础换算、高能磷酸键换算与答题关键词,作为整套计算题的基础依据。糖代谢途径 ATP 汇总板块,包含糖酵解、丙酮酸氧化脱羧、三羧酸循环、磷酸戊糖途径、糖异生、糖原合成与分解、葡萄糖彻底氧化总账等内容,汇总对应途径能量收支。脂代谢途径 ATP 汇总板块,梳理脂肪酸 β- 氧化、软脂酸活化、奇数碳脂肪酸、不饱和脂肪酸、脂肪合成、酮体代谢、胆固醇合成的 ATP 计算要点。氨基酸代谢途径 ATP 汇总板块,覆盖尿素循环、氨基酸活化、生糖与生酮氨基酸相关能量计算。核酸代谢途径 ATP 汇总板块,整理嘌呤核苷酸、嘧啶核苷酸从头合成以及脱氧核苷酸生成过程的能量收支。蛋白质合成途径 ATP 汇总板块,统计氨基酸活化、翻译起始、翻译延伸阶段的能量消耗,计算合成多肽链的总消耗。氧化磷酸化 ATP 汇总板块,围绕呼吸链质子泵出、P/O 比值、胞液 NADH 穿梭机制展开,厘清氧化磷酸化的能量换算逻辑。导图还配套真题速查与答题模板板块,汇总选择题陷阱、名词解释、简答、计算与判断题的解题思路。整张导图把生化能量计算零散知识点整合,标注答题关键词,方便背诵和刷题。无论考点背诵、真题训练还是考前冲刺,生化考研考生都可以借助这份导图系统掌握代谢 ATP 计算的全部考点。
这是一篇关于生物化学考研-生糖生酮氨基酸速查-易混点对比与答题关键词速查思维导图,导图划分多个板块,分别梳理各类氨基酸的代谢入口、生糖或生酮的代谢路径、核心特点、记忆口诀以及答题关键词。分类整理生酮氨基酸、生糖兼生酮氨基酸与生糖氨基酸,逐条列出每种氨基酸的代谢底物、代谢过程,标注代谢能否生成葡萄糖、乙酰 CoA 等关键产物,提炼核心特征与记忆技巧。内容板块分为生理意义、代谢去向、易错点强化。生理意义板块讲解不同营养状态(饥饿、饱食、正常状态)下,氨基酸参与糖、酮体代谢的调节机制,以及氨基酸代谢与糖代谢、脂代谢之间的联系。代谢去向板块梳理氨基酸碳骨架的转化路径,对比丙氨酸与乙酰 CoA 两条代谢分支。易错点强化板块针对易混淆概念做对比辨析,比如亮氨酸与异亮氨酸、生糖与生酮氨基酸的区分,厘清概念差别,规避答题陷阱。导图把生化代谢的零散考点整合,配套答题关键词,方便快速背诵、应对选择题与简答题。无论课前预习、考点背诵还是考前冲刺,生化考研考生都可以借助这份思维导图快速掌握氨基酸糖脂代谢考点。
CPA财管思维导图 - 股利分配政策与股票回购 - 股利理论与回购影响速查
使用说明
本导图为CPA财管第十章股利分配、股票分割与股票回购的核心对比框架拆解
主线逻辑:先掌握股利理论,再掌握四种股利政策,最后攻克股票回购的动机与影响
核心区分:股利无关论与股利相关论的理论分水岭,股票回购与现金股利的异同
具体系数取值和税率以最新教材和考纲为准
一、股利理论总览
股利无关论
理论名称
又称完全市场理论、MM理论
核心观点
投资者并不关心公司股利的分配
股利的支付比率不影响公司的价值
假设条件
公司的投资政策已确定并且已经为投资者所理解
不存在股票的发行和交易费用
不存在个人或公司所得税
不存在信息不对称
经理与外部投资者之间不存在代理成本
理论定位
股利无关论是股利理论的基础,后续理论均是对其假设的放松
股利相关论
核心逻辑
放松股利无关论的假设条件后,股利政策会影响公司价值
具体理论
税差理论
客户效应理论
一鸟在手理论
代理理论
信号理论
股利理论速查口诀
无关论假设五个,完全市场无摩擦
相关论放松假设,税差客户一鸟代理信号
二、股利相关论各理论对比
税差理论
核心观点
不考虑股票交易成本时,企业应采取低现金股利比率的分配政策
考虑股票交易成本时,当资本利得税与交易成本之和大于股利收益税时,股东倾向于企业采用高现金股利支付率政策
关键区分
资本利得税与股利收益税的差异
股票交易成本的存在与否
记忆要点
资本利得税递延,股利收益税当期缴纳
低股利政策有利于股东延迟纳税
客户效应理论
核心观点
边际税率较高的投资者偏好低现金股利支付率的股票
边际税率较低的投资者喜欢高现金股利支付率的股票
关键区分
投资者按边际税率高低分为不同客户群
富有的投资者边际税率高,偏好低股利
养老基金等边际税率低,偏好高股利
记忆要点
不同投资者对股利政策有不同偏好
企业应针对特定客户群制定股利政策
一鸟在手理论
核心观点
股东会认为现实的现金股利要比未来的资本利得更为可靠
股东更偏好于确定的股利收益,倾向于选择高股利支付率的股票
随着公司股利支付率的提高,权益价值因此而上升
关键区分
双鸟在林不如一鸟在手
现金股利是确定的,资本利得是不确定的
记忆要点
股东厌恶风险,偏好确定性收益
高股利支付率提升公司价值
代理理论
核心观点一:股东与债权人之间的代理冲突
债权人为保护自身利益,希望企业采取低股利支付率政策
低股利政策保留更多现金,增强偿债保障
核心观点二:经理人员与股东之间的代理冲突
实施多分少留(高股利支付率)的政策
既有利于抑制经理人员随意支配自由现金流的代理成本
也有利于满足股东取得股利收益的愿望
核心观点三:控股股东与中小股东之间的代理冲突
处于外部投资者保护程度较弱环境的中小股东
希望企业采用高股利支付率政策,以防控股股东的利益侵害
记忆要点
不同代理冲突下,对股利政策的要求不同
债权人要低股利,股东要高股利
信号理论
核心观点
在信息不对称的情况下,公司可以通过股利政策向市场传递有关公司未来盈利能力的信息
股利政策所产生的信息效应会影响股票的价格
通常表现
增发股利,传递有前途、有发展的信号,股票价格上升
减少股利,传递没前途、没发展的信号,股票价格下降
成熟期企业的特殊表现
增发股利,传递无好投资项目、成长性趋缓的信号,股价下降
减少股利,传递留存投资好项目、前景好的信号,股价上升
记忆要点
股利变化传递信号,但信号解读取决于企业所处生命周期阶段
成熟期企业的股利信号与成长期企业相反
股利相关论速查口诀
税差看税率差异,客户看边际税率
一鸟在手要现金,代理看三类冲突
信号传递看阶段,成熟期与成长期相反
三、四种股利分配政策对比
剩余股利政策
含义
公司在有良好投资机会时,根据目标资本结构,测算出投资所需的权益资本额
先将盈余用于满足投资所需的权益资本
然后将剩余的盈余作为股利发放
理论依据
股利无关理论
优点
有利于公司保持理想的资本结构
使加权平均资本成本最低
有利于企业价值最大化
缺点
股利发放额每年随投资机会和盈利水平波动
不利于投资者安排收入与支出
不利于公司树立良好的形象
适用场景
公司有良好的投资机会
目标资本结构明确
计算逻辑
第一步:确定投资所需的权益资本额 = 投资总额 × 目标权益比重
第二步:可分配股利 = 当年净利润 - 投资所需权益资本额
若净利润不足以满足投资所需权益资本,则不分配股利
若净利润有剩余,剩余部分作为股利发放
固定股利政策
含义
公司将每年派发的股利额固定在某一特定水平
在较长时期内保持不变
理论依据
股利相关论(一鸟在手理论、信号理论)
优点
有利于稳定股票价格,树立良好的公司形象
有利于投资者安排股利收入和支出
有利于吸引风险偏好较低的投资者
缺点
股利支付与盈余脱节
当盈余下降时,可能导致资金短缺,财务状况恶化
不能像剩余股利政策那样保持较低的资本成本
适用场景
盈利稳定或处于成长期的公司
需要向市场传递稳定信号的公司
固定股利支付率政策
含义
公司确定一个股利占盈余的比率
长期按此比率支付股利
理论依据
股利相关论
优点
股利与公司盈余紧密配合,体现多盈多分、少盈少分、无盈不分的原则
不会给公司造成较大的财务压力
缺点
各年股利变动较大
容易给投资者造成公司不稳定的感觉
不利于稳定股票价格
适用场景
盈利波动较大的公司
不愿承担固定股利支付压力的公司
低正常股利加额外股利政策
含义
公司一般情况下每年只支付固定的、数额较低的股利
在盈余较多的年份,再根据实际情况向股东发放额外股利
但额外股利并不固定化
理论依据
股利相关论
优点
使公司具有较大的灵活性
使那些依靠股利度日的股东每年至少可以得到虽然较低但比较稳定的股利收入
有利于稳定股票价格
缺点
股利不稳定
额外股利的发放可能提高投资者期望
一旦停止发放额外股利,可能被市场解读为负面信号
适用场景
盈利波动较大但希望保持一定稳定性的公司
需要兼顾灵活性和投资者预期的公司
四种股利政策核心对比
股利稳定性对比
剩余股利政策:最不稳定,随投资机会和盈利波动
固定股利政策:最稳定,长期保持不变
固定股利支付率政策:按比率发放,随盈余波动
低正常股利加额外股利政策:相对稳定,正常股利低但稳定
与盈余的关系对比
剩余股利政策:股利取决于投资需求和目标资本结构
固定股利政策:股利与盈余脱节
固定股利支付率政策:股利与盈余紧密挂钩
低正常股利加额外股利政策:股利部分挂钩盈余
资本结构影响对比
剩余股利政策:有利于保持目标资本结构
固定股利政策:可能偏离目标资本结构
固定股利支付率政策:对资本结构影响不确定
低正常股利加额外股利政策:灵活性大,影响可控
适用场景对比
剩余股利政策:有良好投资机会的公司
固定股利政策:盈利稳定的公司
固定股利支付率政策:盈利波动大的公司
低正常股利加额外股利政策:需要兼顾灵活性和稳定性的公司
四种股利政策速查口诀
剩余股利看投资,保持结构成本低
固定股利求稳定,与盈余相脱节
固定支付率随盈余,多盈多分少盈少分
低正常加额外,灵活稳定两兼顾
四、股利种类与支付程序
股利种类
现金股利
以现金形式支付的股利
最常见的股利形式
股票股利
以增发股票形式支付的股利
不减少所有者权益总额,只改变内部结构
财产股利
以公司所拥有其他公司的有价证券支付的股利
负债股利
以负债形式支付的股利
股利支付程序
股利宣告日
董事会宣布发放股利的日期
股权登记日
有权领取股利的股东资格登记截止日期
除息日
股利所有权与股票分离的日期
在除息日之前购买股票的股东才能领取股利
股利支付日
向股东正式发放股利的日期
除权价的计算
公式
除权参考价 = (股权登记日收盘价 - 每股现金股利) ÷ (1 + 送股率 + 转增率)
关键理解
送股率:用未分配利润发放股票股利的比率
转增率:用盈余公积转增股本的比率
同时发放现金股利和股票股利时,先减现金股利再除以(1+送股率+转增率)
股利种类与程序速查口诀
现金股票财产负债,四种股利形式
宣告登记除息支付,四个关键日期
除权价先减现金股利,再除以(1+送股率+转增率)
五、股票回购
含义
公司出资购回自身发行在外的股票
股票回购与现金股利的比较
相同点
所有者权益减少
现金减少
都可以作为向股东返还现金的方式
不同点:对股东的意义
股票回购后股东得到的资本利得,当资本利得税率小于现金股利税率时,股东将得到纳税上的好处
股票回购相比现金股利对股东利益具有不确定的影响
不同点:对公司的意义
向市场传递了股价被低估的信号
有助于提高每股收益
避免股利波动带来的负面影响
提高股票价格,在一定程度上降低公司被收购的风险
调节所有权结构(巩固既定控制权或转移公司控制权)
发挥财务杠杆的作用
股票回购的动机
动机一:向市场传递股价被低估的信号
管理层认为公司股价低于内在价值
回购向市场传递积极信号
动机二:提高每股收益
回购减少发行在外股数,在净利润不变时提高每股收益
动机三:避免股利波动带来的负面影响
回购比现金股利更灵活,可避免股利波动信号
动机四:提高股票价格,降低被收购风险
回购推高股价,增加收购成本
动机五:调节所有权结构
巩固既定控制权或转移公司控制权
动机六:发挥财务杠杆的作用
回购减少所有者权益,提高资产负债率
增加财务杠杆效应
股票回购的方式
按回购地点分类
场内公开收购
场外协议收购
按回购对象分类
资本市场上进行随机回购
向全体股东招标回购
向个别股东协商回购
按筹资方式分类
举债回购
现金回购
混合回购(既动用剩余资金,又向银行等金融机构举债来回购本公司股票)
按回购价格确定方式分类
固定价格要约回购
荷兰式拍卖回购(在回购价格确定方面给予了公司更大的灵活性,可指定回购价格的范围及回购数量范围)
股票回购对财务指标的影响
对每股收益的影响
股票回购使普通股的股数减少
在净利润不变时,每股收益提高
对资本结构的影响
股票回购减少所有者权益
改变资本结构,使得资产负债率上升
对财务杠杆的影响
股票回购和支付现金股利都能够增加财务杠杆效应
但对每股收益的影响不同:股票回购提高每股收益,现金股利不影响每股收益
对股东权益的影响
股票回购减少股东权益总额
改变股东权益内部结构
股票回购速查口诀
回购替代现金股利,相同点都是减少权益和现金
回购提高每股收益,现金股利不影响
回购改变资本结构,现金股利也改变
回购传递低估信号,避免股利波动
回购方式按地点对象筹资价格分类
六、现金股利、股票回购、股票股利、股票分割、股票反分割对比
股数变化对比
现金股利:不影响
股票回购:减少
股票股利:增加
股票分割:增加
股票反分割:减少
每股市价变化对比
现金股利:降低
股票回购:提高
股票股利:降低
股票分割:降低
股票反分割:提高
每股收益变化对比
现金股利:不影响
股票回购:提高
股票股利:降低
股票分割:降低
股票反分割:提高
资本结构变化对比
现金股利:改变
股票回购:改变
股票股利:不影响
股票分割:不影响
股票反分割:不影响
控制权变化对比
现金股利:不影响
股票回购:改变
股票股利:不影响
股票分割:不影响
股票反分割:不影响
每股面值变化对比
现金股利:不影响
股票回购:不影响
股票股利:不影响
股票分割:降低
股票反分割:提高
所有者权益内部结构变化对比
现金股利:改变
股票回购:改变
股票股利:改变
股票分割:不影响
股票反分割:不影响
股东权益总额变化对比
现金股利:减少
股票回购:减少
股票股利:不变
股票分割:不变
股票反分割:不变
五种方式核心对比速查口诀
现金股利不影响股数,回购减少股数
股票股利和分割增加股数,反分割减少股数
回购和现金股利改变资本结构,股票股利和分割不改变
回购提高每股收益,股票股利和分割降低每股收益
股票分割和反分割改变每股面值,其他都不改变
七、核心速查卡
股利理论速查
股利无关论
投资者不关心股利分配
股利支付比率不影响公司价值
MM理论、完全市场理论
税差理论
不考虑交易成本→低股利政策
资本利得税+交易成本>股利收益税→高股利政策
客户效应理论
边际税率高→偏好低股利
边际税率低→偏好高股利
一鸟在手理论
股东偏好现金股利
高股利支付率提升公司价值
代理理论
债权人→低股利
经理与股东→高股利(多分少留)
控股与中小股东→高股利
信号理论
增发股利→传递积极信号(成长期)
成熟期企业信号相反
四种股利政策速查
剩余股利政策
先满足投资所需权益资本,剩余作为股利
保持目标资本结构,WACC最低
股利不稳定
固定股利政策
股利长期固定在某一水平
有利于稳定股价
与盈余脱节
固定股利支付率政策
按固定比率支付股利
多盈多分、少盈少分
股利波动大
低正常股利加额外股利政策
正常股利低且稳定,盈余多年份发额外股利
灵活性大
兼顾稳定性和灵活性
股票回购速查
动机
传递股价低估信号
提高每股收益
避免股利波动
提高股价降低被收购风险
调节所有权结构
发挥财务杠杆作用
对每股收益的影响
提高(股数减少)
对资本结构的影响
改变(资产负债率上升)
与现金股利的相同点
所有者权益减少
现金减少
与现金股利的不同点
回购提高每股收益,现金股利不影响
回购改变控制权,现金股利不影响
易错点速查
股利无关论的假设条件有五个,注意与股利相关论各理论的区分
税差理论中,资本利得税与股利收益税的差异是核心
客户效应理论中,边际税率高低决定投资者偏好
一鸟在手理论的核心是股东偏好确定性收益
代理理论中,不同代理冲突对股利政策的要求不同
信号理论中,成熟期企业与成长期企业的股利信号相反
剩余股利政策先满足投资所需权益资本,剩余才发股利
固定股利政策与盈余脱节,是其主要缺点
固定股利支付率政策股利波动大
低正常股利加额外股利政策中,额外股利不固定化
股票回购提高每股收益,现金股利不影响每股收益
股票回购和现金股利都改变资本结构
股票股利和股票分割不影响资本结构
股票分割和反分割改变每股面值,其他方式不改变
除权价 = (股权登记日收盘价 - 每股现金股利) ÷ (1 + 送股率 + 转增率)
股票回购不影响实体现金流量
八、案例常见问法与答题关键词
问法一:判断某股利理论的核心观点
答题关键词:无关论看MM,税差看税率差异,客户看边际税率,一鸟在手看偏好现金,代理看三类冲突,信号看信息传递
注意:成熟期企业的信号解读与成长期相反
问法二:用剩余股利政策计算可发放的现金股利
答题关键词:投资所需权益资本 = 投资总额 × 目标权益比重;可分配股利 = 当年净利润 - 投资所需权益资本额
注意:若净利润不足以满足投资所需权益资本,则不分配股利
问法三:判断公司应采用哪种股利政策
答题关键词:有投资机会用剩余股利政策;盈利稳定用固定股利政策;盈利波动大用固定股利支付率或低正常加额外
注意:根据公司具体情况和战略目标选择
问法四:比较股票回购与现金股利的异同
答题关键词:相同点都是所有者权益减少、现金减少;不同点回购提高每股收益、改变控制权,现金股利不影响
注意:回购后股东得到资本利得,税率可能不同
问法五:计算股票回购后的每股收益
答题关键词:回购后股数 = 原股数 - 回购股数;每股收益 = 净利润 ÷ 回购后股数
注意:净利润不变时,回购提高每股收益
问法六:计算除权参考价
答题关键词:除权价 = (股权登记日收盘价 - 每股现金股利) ÷ (1 + 送股率 + 转增率)
注意:同时发放现金股利和股票股利时,先减现金股利
问法七:判断股票回购的动机
答题关键词:传递低估信号、提高每股收益、避免股利波动、降低被收购风险、调节所有权结构、发挥财务杠杆
注意:回购与现金股利的动机有重叠但也有差异
问法八:比较现金股利、股票回购、股票股利、股票分割、股票反分割
答题关键词:股数变化、每股市价变化、每股收益变化、资本结构变化、控制权变化、每股面值变化、所有者权益内部结构变化
注意:股票股利和股票分割不影响资本结构,回购和现金股利改变资本结构