导图社区 CPA税法思维导图-消费税税目与抵扣规则对比
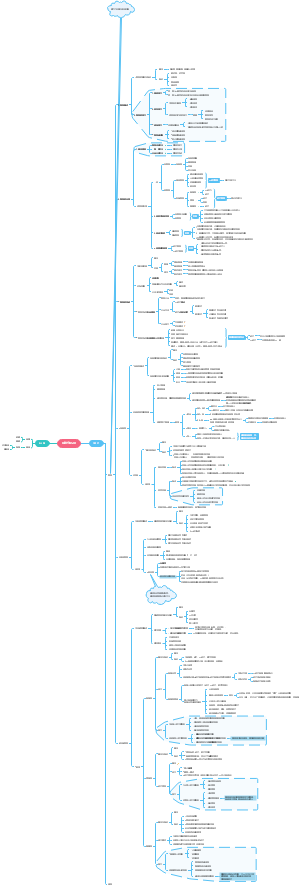
CPA税法思维导图-消费税税目与抵扣规则对比-外购委托加工抵扣不再混,导图包含使用说明,点明整体学习主线:首先熟悉 15 个消费税税目,再分别学习外购、委托加工两条来源的抵扣异同,再掌握不得抵扣情形与对应计算公式,重点区分二者抵扣范围大体相近,但委托加工缺少 “葡萄酒” 项目,抵扣凭证和计算公式也存在区别。第一部分梳理消费税 15 个税目,配套分类记忆口诀;第二部分总述已纳消费税扣除的基础规则,明确扣除目的、来源与基本原则;之后分两大板块分别讲解外购应税消费品抵扣、委托加工收回应税消费品抵扣,分别梳理准予抵扣范围、抵扣凭证以及计算公式,配套记忆口诀。接着对外购和委托加工抵扣做核心对比,从抵扣范围、凭证、计算公式多维度辨析;再汇总各类不得抵扣情形,例如酒类、小汽车、游艇等明确不得抵扣的项目;设置核心速查卡整合税目、抵扣范围、易错要点;最后整理考试案例常见设问,涵盖抵扣资格判断、已纳税额计算等高频考题,归纳答题关键词。无论备考 CPA 税法的应试考生还是处理消费税涉税业务的财务人员都可以借助这份思维导图厘清消费税已纳税额抵扣的易错考点,分清外购与委托加工抵扣的异同,高效完成知识点记忆。
提示: 本内容由社区用户上传并分享。平台不对内容的真实性、合法性、知识产权归属及是否侵害第三方权利进行事前审核或保证。本内容可能包含受版权保护的图片、字体或其他第三方素材,使用前请自行确认授权范围。
这是一篇关于生物化学考研-计算公式汇总-易混点对比与答题关键词速查思维导图,计算公式总论介绍公式分类体系和答题关键词,搭建整体学习框架。酶动力学公式板块,汇总米氏方程、米氏常数 Km、Vmax 与 kcat、双倒数作图法、可逆抑制动力学等核心公式,配套速查表,梳理酶相关计算题解题要点。能量代谢计算公式板块,覆盖高能磷酸键换算、葡萄糖彻底氧化、脂肪酸 β- 氧化、糖异生、尿素循环、蛋白质与核酸合成等代谢过程的能量计算公式。分子生物学计算公式板块,包含 DNA 复制、转录、翻译、碱基计算、中心法则、PCR 循环数计算相关公式。酸碱与等电点公式板块,讲解 Henderson-Hasselbalch 方程、氨基酸等电点计算、电荷判断、蛋白质相关换算公式,整理配套答题关键词。导图还设置公式应用速查与易错点板块,归纳常见计算题题型、高频易错点、记忆口诀,提炼答题关键词。真题速查与答题模板板块整理选择题陷阱、计算题模板、判断题速查方法,规避考试常见失分坑。导图将生化繁杂计算公式体系化,集中汇总、区分考点,方便背诵记忆,快速掌握计算类题型解题逻辑。无论课前预习、公式背诵还是考前刷题复盘,生化考研考生都可以借助这份导图系统掌握生化全部计算公式考点。
这是一篇关于生物化学考研-各代谢途径ATP消耗与产出汇总-易混点对比与答题关键词速查思维导图,ATP 计算核心数据板块,整理基础换算、高能磷酸键换算与答题关键词,作为整套计算题的基础依据。糖代谢途径 ATP 汇总板块,包含糖酵解、丙酮酸氧化脱羧、三羧酸循环、磷酸戊糖途径、糖异生、糖原合成与分解、葡萄糖彻底氧化总账等内容,汇总对应途径能量收支。脂代谢途径 ATP 汇总板块,梳理脂肪酸 β- 氧化、软脂酸活化、奇数碳脂肪酸、不饱和脂肪酸、脂肪合成、酮体代谢、胆固醇合成的 ATP 计算要点。氨基酸代谢途径 ATP 汇总板块,覆盖尿素循环、氨基酸活化、生糖与生酮氨基酸相关能量计算。核酸代谢途径 ATP 汇总板块,整理嘌呤核苷酸、嘧啶核苷酸从头合成以及脱氧核苷酸生成过程的能量收支。蛋白质合成途径 ATP 汇总板块,统计氨基酸活化、翻译起始、翻译延伸阶段的能量消耗,计算合成多肽链的总消耗。氧化磷酸化 ATP 汇总板块,围绕呼吸链质子泵出、P/O 比值、胞液 NADH 穿梭机制展开,厘清氧化磷酸化的能量换算逻辑。导图还配套真题速查与答题模板板块,汇总选择题陷阱、名词解释、简答、计算与判断题的解题思路。整张导图把生化能量计算零散知识点整合,标注答题关键词,方便背诵和刷题。无论考点背诵、真题训练还是考前冲刺,生化考研考生都可以借助这份导图系统掌握代谢 ATP 计算的全部考点。
这是一篇关于生物化学考研-生糖生酮氨基酸速查-易混点对比与答题关键词速查思维导图,导图划分多个板块,分别梳理各类氨基酸的代谢入口、生糖或生酮的代谢路径、核心特点、记忆口诀以及答题关键词。分类整理生酮氨基酸、生糖兼生酮氨基酸与生糖氨基酸,逐条列出每种氨基酸的代谢底物、代谢过程,标注代谢能否生成葡萄糖、乙酰 CoA 等关键产物,提炼核心特征与记忆技巧。内容板块分为生理意义、代谢去向、易错点强化。生理意义板块讲解不同营养状态(饥饿、饱食、正常状态)下,氨基酸参与糖、酮体代谢的调节机制,以及氨基酸代谢与糖代谢、脂代谢之间的联系。代谢去向板块梳理氨基酸碳骨架的转化路径,对比丙氨酸与乙酰 CoA 两条代谢分支。易错点强化板块针对易混淆概念做对比辨析,比如亮氨酸与异亮氨酸、生糖与生酮氨基酸的区分,厘清概念差别,规避答题陷阱。导图把生化代谢的零散考点整合,配套答题关键词,方便快速背诵、应对选择题与简答题。无论课前预习、考点背诵还是考前冲刺,生化考研考生都可以借助这份思维导图快速掌握氨基酸糖脂代谢考点。
社区模板帮助中心,点此进入>>
这是一篇关于生物化学考研-计算公式汇总-易混点对比与答题关键词速查思维导图,计算公式总论介绍公式分类体系和答题关键词,搭建整体学习框架。酶动力学公式板块,汇总米氏方程、米氏常数 Km、Vmax 与 kcat、双倒数作图法、可逆抑制动力学等核心公式,配套速查表,梳理酶相关计算题解题要点。能量代谢计算公式板块,覆盖高能磷酸键换算、葡萄糖彻底氧化、脂肪酸 β- 氧化、糖异生、尿素循环、蛋白质与核酸合成等代谢过程的能量计算公式。分子生物学计算公式板块,包含 DNA 复制、转录、翻译、碱基计算、中心法则、PCR 循环数计算相关公式。酸碱与等电点公式板块,讲解 Henderson-Hasselbalch 方程、氨基酸等电点计算、电荷判断、蛋白质相关换算公式,整理配套答题关键词。导图还设置公式应用速查与易错点板块,归纳常见计算题题型、高频易错点、记忆口诀,提炼答题关键词。真题速查与答题模板板块整理选择题陷阱、计算题模板、判断题速查方法,规避考试常见失分坑。导图将生化繁杂计算公式体系化,集中汇总、区分考点,方便背诵记忆,快速掌握计算类题型解题逻辑。无论课前预习、公式背诵还是考前刷题复盘,生化考研考生都可以借助这份导图系统掌握生化全部计算公式考点。
这是一篇关于生物化学考研-各代谢途径ATP消耗与产出汇总-易混点对比与答题关键词速查思维导图,ATP 计算核心数据板块,整理基础换算、高能磷酸键换算与答题关键词,作为整套计算题的基础依据。糖代谢途径 ATP 汇总板块,包含糖酵解、丙酮酸氧化脱羧、三羧酸循环、磷酸戊糖途径、糖异生、糖原合成与分解、葡萄糖彻底氧化总账等内容,汇总对应途径能量收支。脂代谢途径 ATP 汇总板块,梳理脂肪酸 β- 氧化、软脂酸活化、奇数碳脂肪酸、不饱和脂肪酸、脂肪合成、酮体代谢、胆固醇合成的 ATP 计算要点。氨基酸代谢途径 ATP 汇总板块,覆盖尿素循环、氨基酸活化、生糖与生酮氨基酸相关能量计算。核酸代谢途径 ATP 汇总板块,整理嘌呤核苷酸、嘧啶核苷酸从头合成以及脱氧核苷酸生成过程的能量收支。蛋白质合成途径 ATP 汇总板块,统计氨基酸活化、翻译起始、翻译延伸阶段的能量消耗,计算合成多肽链的总消耗。氧化磷酸化 ATP 汇总板块,围绕呼吸链质子泵出、P/O 比值、胞液 NADH 穿梭机制展开,厘清氧化磷酸化的能量换算逻辑。导图还配套真题速查与答题模板板块,汇总选择题陷阱、名词解释、简答、计算与判断题的解题思路。整张导图把生化能量计算零散知识点整合,标注答题关键词,方便背诵和刷题。无论考点背诵、真题训练还是考前冲刺,生化考研考生都可以借助这份导图系统掌握代谢 ATP 计算的全部考点。
这是一篇关于生物化学考研-生糖生酮氨基酸速查-易混点对比与答题关键词速查思维导图,导图划分多个板块,分别梳理各类氨基酸的代谢入口、生糖或生酮的代谢路径、核心特点、记忆口诀以及答题关键词。分类整理生酮氨基酸、生糖兼生酮氨基酸与生糖氨基酸,逐条列出每种氨基酸的代谢底物、代谢过程,标注代谢能否生成葡萄糖、乙酰 CoA 等关键产物,提炼核心特征与记忆技巧。内容板块分为生理意义、代谢去向、易错点强化。生理意义板块讲解不同营养状态(饥饿、饱食、正常状态)下,氨基酸参与糖、酮体代谢的调节机制,以及氨基酸代谢与糖代谢、脂代谢之间的联系。代谢去向板块梳理氨基酸碳骨架的转化路径,对比丙氨酸与乙酰 CoA 两条代谢分支。易错点强化板块针对易混淆概念做对比辨析,比如亮氨酸与异亮氨酸、生糖与生酮氨基酸的区分,厘清概念差别,规避答题陷阱。导图把生化代谢的零散考点整合,配套答题关键词,方便快速背诵、应对选择题与简答题。无论课前预习、考点背诵还是考前冲刺,生化考研考生都可以借助这份思维导图快速掌握氨基酸糖脂代谢考点。
CPA税法思维导图 - 消费税税目与抵扣规则对比 - 外购委托加工抵扣不再混
使用说明
本导图为CPA税法消费税税目与已纳消费税扣除规则的核心对比框架拆解
主线逻辑:先掌握15个税目,再掌握外购与委托加工两种抵扣来源的异同,最后攻克不得抵扣情形与计算公式
核心区分:外购与委托加工抵扣范围基本相同,但委托加工少了“葡萄酒”;抵扣凭证不同;计算公式不同
具体税率和扣除标准以最新教材和考纲为准
一、消费税税目总览
15个税目分类记忆
第一类:危害健康类
烟:卷烟、雪茄烟、烟丝、电子烟
酒:白酒、黄酒、啤酒、其他酒
鞭炮、焰火
第二类:奢侈品
高档化妆品
贵重首饰及珠宝玉石
高档手表
高尔夫球及球具
游艇
第三类:高能耗及高档消费品
小汽车
摩托车
第四类:不可再生和替代的石油类消费品
成品油:汽油、柴油、石脑油、溶剂油、润滑油、燃料油、航空煤油
第五类:具有财政意义的产品
木制一次性筷子
实木地板
电池
涂料
征收环节速查
生产环节征收:烟(生产+批发)、酒、高档化妆品、成品油、小汽车、摩托车、木制一次性筷子、实木地板、电池、涂料、鞭炮焰火、高尔夫球及球具、高档手表、游艇
零售环节征收:金银首饰、铂金首饰、钻石及钻石饰品
生产+批发加征:卷烟(批发加征11%+0.005元/支)
生产+零售加征:超豪华小汽车(零售加征10%)
税目速查口诀
15个税目分五类:危害、奢侈、高能耗、石油、财政
烟酒鞭炮危害类,化妆品首饰手表高尔夫游艇奢侈类
小汽车摩托车高能耗,成品油石油类
木筷地板电池涂料财政类
金银首饰零售征,卷烟批发加一道
二、已纳消费税扣除规则总览
扣除目的
避免重复征税
对连续生产应税消费品的已纳消费税予以扣除
扣除来源
外购(含进口)应税消费品
委托加工收回的应税消费品
扣除基本原则
按当期生产领用数量计算扣除
不同于增值税的购进扣税法
不足抵扣部分结转下期
跨税目不得扣除,只能在同一税目内抵扣
扣除总览速查口诀
连续生产才抵扣,直接销售不抵扣
按生产领用量抵扣,不是购进量
同一税目才能抵,跨税目不抵扣
不足抵扣结转下期
三、外购应税消费品抵扣
准予扣除的范围(12项)
烟类
外购已税烟丝生产的卷烟
化妆品类
外购已税高档化妆品生产的高档化妆品
珠宝玉石类
外购已税珠宝玉石生产的贵重首饰及珠宝玉石
鞭炮焰火类
外购已税鞭炮、焰火生产的鞭炮、焰火
成品油类
外购已税汽油、柴油为原料生产的汽油、柴油
外购已税石脑油、燃料油生产的应税消费品
外购已税润滑油生产的润滑油
高尔夫球类
外购已税杆头、杆身和握把为原料生产的高尔夫球杆
木制品类
外购已税木制一次性筷子为原料生产的木制一次性筷子
外购已税实木地板为原料生产的实木地板
酒类
外购葡萄酒连续生产应税葡萄酒
啤酒类
啤酒生产集团内部企业间用啤酒液连续灌装生产的啤酒
抵扣凭证
外购应税消费品增值税专用发票(抵扣联)原件和复印件
从商业企业购进的,符合抵扣条件的,也准予扣除
计算公式
从价定率
当期准予扣除的外购应税消费品已纳税款 = 当期准予扣除的外购应税消费品买价 × 外购应税消费品适用税率
当期准予扣除的外购应税消费品买价 = 期初库存外购应税消费品买价 + 当期购进应税消费品买价 - 期末库存外购应税消费品买价
从量定额
当期准予扣除的外购应税消费品已纳税款 = 当期准予扣除的外购应税消费品数量 × 外购应税消费品单位税额
关键点
买价是指购货发票上注明的销售额,不包括增值税税额,也不包括运费
采用“实地盘存制”的倒轧方法计算生产领用量
外购抵扣速查口诀
外购连续生产可抵扣,凭证是增值税专用发票
按买价倒轧生产领用量,乘适用税率
从商业企业购进符合条件也可抵扣
四、委托加工收回应税消费品抵扣
准予扣除的范围(11项)
烟类
以委托加工收回的已税烟丝为原料生产的卷烟
化妆品类
以委托加工收回的已税高档化妆品为原料生产的高档化妆品
珠宝玉石类
以委托加工收回的已税珠宝玉石为原料生产的贵重首饰及珠宝玉石
鞭炮焰火类
以委托加工收回的已税鞭炮、焰火为原料生产的鞭炮、焰火
成品油类
以委托加工收回的已税汽油、柴油为原料生产的汽油、柴油
以委托加工收回的已税石脑油、燃料油为原料生产的应税消费品
以委托加工收回的已税润滑油为原料生产的润滑油
高尔夫球类
以委托加工收回的已税杆头、杆身和握把为原料生产的高尔夫球杆
木制品类
以委托加工收回的已税木制一次性筷子为原料生产的木制一次性筷子
以委托加工收回的已税实木地板为原料生产的实木地板
抵扣凭证
《代扣代收税款凭证》原件和复印件
纳税人未提供《代扣代收税款凭证》的,不予扣除
计算公式
当期准予扣除的委托加工应税消费品已纳税款 = 期初库存委托加工应税消费品已纳税款 + 当期收回委托加工应税消费品已纳税款 - 期末库存委托加工应税消费品已纳税款
委托加工抵扣速查口诀
委托加工连续生产可抵扣,凭证是代扣代收税款凭证
按库存变动计算,期初加收回减期末
未提供代扣代收税款凭证的不予扣除
五、外购与委托加工抵扣核心对比
抵扣范围对比
两者相同的抵扣项目
烟丝→卷烟
高档化妆品→高档化妆品
珠宝玉石→贵重首饰及珠宝玉石
鞭炮焰火→鞭炮焰火
汽油、柴油→汽油、柴油
石脑油、燃料油→应税消费品
润滑油→润滑油
杆头杆身握把→高尔夫球杆
木制一次性筷子→木制一次性筷子
实木地板→实木地板
外购有但委托加工没有的项目
外购葡萄酒连续生产应税葡萄酒
啤酒生产集团内部企业间用啤酒液连续灌装生产的啤酒
委托加工有但外购没有的项目
无
抵扣凭证对比
外购:增值税专用发票(抵扣联)
委托加工:《代扣代收税款凭证》
计算公式对比
外购:按买价倒轧生产领用量 × 适用税率
委托加工:按库存变动计算(期初+收回-期末)
核心对比速查口诀
抵扣范围基本相同,外购多了葡萄酒和啤酒液
凭证不同:外购用专票,委托加工用代扣代收凭证
公式不同:外购倒轧买价,委托加工算库存变动
跨税目都不能抵扣
六、不得抵扣的情形
跨税目不得抵扣
只有同一税目内的连续加工才能抵扣
不同税目之间不能抵扣
酒类不得抵扣
已税白酒连续生产白酒不允许扣除
酒类中除葡萄酒、啤酒外,均不得抵扣
小汽车不得抵扣
外购或委托加工收回的已税小汽车连续生产小汽车不得抵扣
高档手表不得抵扣
外购或委托加工收回的已税高档手表不得抵扣
游艇不得抵扣
外购或委托加工收回的已税游艇不得抵扣
电池、涂料不得抵扣
外购或委托加工收回的已税电池、涂料不得抵扣
大包装改小包装、外购不经过加工的不得抵扣
摩托车不得抵扣
外购或委托加工收回的已税摩托车不得抵扣
溶剂油、航空煤油不得抵扣
外购已税溶剂油不得抵扣
航空煤油暂缓征收,不得抵扣
珠宝玉石特殊情形
外购或委托加工收回的已税珠宝玉石生产的金银首饰(镶嵌首饰),在零售环节征收消费税的,一律不得扣除珠宝玉石的已纳税款
直接销售不得抵扣
外购或委托加工收回的已税消费品用于直接销售的,不征收消费税,也不准扣除已纳消费税
委托加工特殊不得抵扣情形
将委托加工收回的应税消费品以不高于受托方计税价格出售的,不得扣除
将委托加工收回的应税消费品用于连续生产以外用途的,不得扣除
不得抵扣速查口诀
跨税目不抵扣,酒类小汽车手表游艇不抵扣
电池涂料摩托车不抵扣,溶剂油航空煤油不抵扣
珠宝玉石生产金银首饰不得抵扣
直接销售不抵扣,委托加工低价出售不抵扣
七、核心速查卡
15个税目速查
烟、酒、高档化妆品、贵重首饰及珠宝玉石
鞭炮焰火、成品油、小汽车、摩托车
高尔夫球及球具、高档手表、游艇
木制一次性筷子、实木地板、电池、涂料
外购抵扣范围速查(12项)
烟丝→卷烟、高档化妆品→高档化妆品、珠宝玉石→贵重首饰
鞭炮焰火→鞭炮焰火、汽油柴油→汽油柴油
石脑油燃料油→应税消费品、润滑油→润滑油
杆头杆身握把→高尔夫球杆、木筷→木筷、实木地板→实木地板
葡萄酒→葡萄酒、啤酒液→啤酒
委托加工抵扣范围速查(11项)
烟丝→卷烟、高档化妆品→高档化妆品、珠宝玉石→贵重首饰
鞭炮焰火→鞭炮焰火、汽油柴油→汽油柴油
石脑油燃料油→应税消费品、润滑油→润滑油
杆头杆身握把→高尔夫球杆、木筷→木筷、实木地板→实木地板
注意:少了葡萄酒和啤酒液
凭证速查
外购:增值税专用发票(抵扣联)
委托加工:《代扣代收税款凭证》
计算公式速查
外购
当期准予扣除已纳税款 = 当期准予扣除买价 × 适用税率
当期准予扣除买价 = 期初库存买价 + 当期购进买价 - 期末库存买价
委托加工
当期准予扣除已纳税款 = 期初库存已纳税款 + 当期收回已纳税款 - 期末库存已纳税款
不得抵扣项目速查
跨税目、白酒、小汽车、高档手表、游艇、电池、涂料、摩托车
溶剂油、航空煤油
珠宝玉石生产金银首饰
直接销售、委托加工低价出售、连续生产以外用途
易错点速查
外购和委托加工抵扣范围基本相同,但委托加工少了“葡萄酒”和“啤酒液”
外购抵扣凭证是增值税专用发票,委托加工是代扣代收税款凭证
外购按买价倒轧,委托加工按库存变动计算
扣税金额按生产领用量确定,不是购进量
从商业企业购进符合条件的也可以抵扣
按当期应纳消费税额为限抵扣,不足部分结转下期
珠宝玉石生产金银首饰不得抵扣,因为金银首饰在零售环节征收
委托加工低价出售不得抵扣,连续生产以外用途不得抵扣
白酒连续生产白酒不得抵扣,酒类中仅葡萄酒和啤酒可抵扣
八、案例常见问法与答题关键词
问法一:判断某企业外购或委托加工收回的应税消费品能否抵扣已纳消费税
答题关键词:是否用于连续生产应税消费品、是否同一税目、是否属于不得抵扣项目
注意:跨税目不得抵扣;直接销售不得抵扣;委托加工低价出售不得抵扣
问法二:计算外购应税消费品当期准予扣除的已纳税款
答题关键词:当期准予扣除买价 = 期初库存买价 + 当期购进买价 - 期末库存买价;已纳税款 = 准予扣除买价 × 适用税率
注意:买价不包括增值税税额和运费
问法三:计算委托加工收回应税消费品当期准予扣除的已纳税款
答题关键词:期初库存已纳税款 + 当期收回已纳税款 - 期末库存已纳税款
注意:需提供《代扣代收税款凭证》
问法四:判断某企业外购或委托加工抵扣凭证是否合规
答题关键词:外购凭增值税专用发票,委托加工凭《代扣代收税款凭证》
注意:未提供代扣代收税款凭证的不予扣除
问法五:计算某企业当期应纳消费税额(含抵扣)
答题关键词:当期应纳消费税额 = 当期销费税 - 当期准予扣除的已纳消费税
注意:抵扣以当期应纳消费税额为限,不足部分结转下期
问法六:判断委托加工收回的应税消费品抵扣范围与外购的差异
答题关键词:委托加工少了“葡萄酒”和“啤酒液”
注意:其余11项抵扣范围基本相同
问法七:判断珠宝玉石生产的金银首饰能否抵扣已纳消费税
答题关键词:不得扣除
注意:金银首饰在零售环节征收消费税,珠宝玉石在生产环节,环节不同不得抵扣
问法八:判断外购润滑油大包装改小包装能否抵扣
答题关键词:视同应税消费品的生产行为,准予扣除外购润滑油已纳消费税
注意:需申报缴纳消费税
问法九:判断外购或委托加工收回的已税消费品用于直接销售能否抵扣
答题关键词:不得扣除
注意:直接销售不再征收消费税,所以也不准扣除已纳消费税
问法十:计算葡萄酒连续生产的消费税抵扣
答题关键词:外购葡萄酒连续生产应税葡萄酒可抵扣;委托加工收回的葡萄酒不在抵扣范围内
注意:葡萄酒是外购抵扣范围有但委托加工没有的项目