导图社区 企业所得税学习笔记
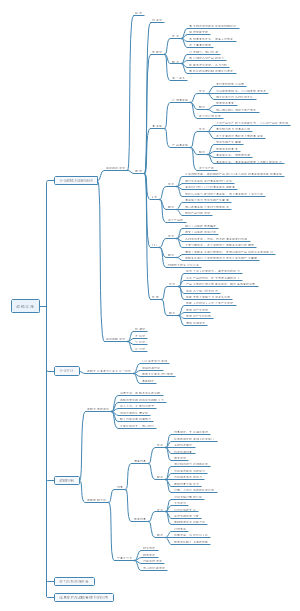
本图讲述了企业所得税的加计扣除,包含加计扣除的含义、研究开发费用的加计扣除、安置残疾人员的加计扣除等。
提示: 本内容由社区用户上传并分享。平台不对内容的真实性、合法性、知识产权归属及是否侵害第三方权利进行事前审核或保证。本内容可能包含受版权保护的图片、字体或其他第三方素材,使用前请自行确认授权范围。
每年6月30日前企业都必须按要求完成企业信息公示,企业信息公示年报包括什么内容,有什么注意事项?
全面预算之业务预算编制逻辑思维导图,介绍了销售部门业务预算、生产车间业务预算、计划部门业务预算、采购部门业务预算等。
关于宏观经济指标分析框架的思维导图,包含经济增长GDP:需求侧、供给侧;物价水平;就业;国际收支;货币政策;财政政策等。
社区模板帮助中心,点此进入>>
CPA战略风险管理、战略实施
substantive procedures
初级会计实务第一章
会计科目
增值税法思维导图
第六章 合同的保全
固定资产
初级会计实务第二章:存货
初级会计实务思维导图
应收及预付款项
企业所得税的加计扣除
什么是加计扣除
指按照税法规定在实际发生数额的基础上,再加成一定比例,作为计算企业应纳税所得额时的扣除数额的一种税收优惠措施。
研究开发费用的加计扣除
是指企业为开发新技术、新产品、新工艺发生的研究开发费用,未形成无形资产计入当期损益的,在按照规定据实扣除的基础上,按照研究开发费用的75%加计扣除
形成无形资产的,按照无形资产成本的175%摊销
主体限制
适用主体
1、会计核算健全
2、实行查账征收并能够准确归集研发费用
3、居民企业
三个条件同时满足
不适用
1.烟草制造业。 • 2.住宿和餐饮业。 • 3.批发和零售业。 • 4.房地产业。 • 5.租赁和商务服务业。 • 6.娱乐业。 • 7.财政部和国家税务总局规定的其他行业。
政策变化
一般企业2017年及之前加计扣除50%,2018--2020年加计扣除75%。依据:【财政部 税务总局 科技部 关于提高研究开发费用税前加计扣除比例的通知】【财税[2018]00号】
科技型中小企业加计扣除75%(2017--2019)。 依据:【财政部 税务总局 科技部 关于提高科技型中小企业研发费用税前加计扣除比例的通知】【财税[2017]34号】
不能加计扣除的研发支出及特殊情况处理原则
1. 不允许企业所得税前扣除的费用和支出项目不得计算加计扣除。
2.已计入无形资产但不属于允许加计扣除研发费用范围的,摊销时不得计算加计扣除。
3. 不征税收入用于研发活动所形成的费用或无形资产,不得计算加计扣除或摊销。 企业取得的政府补助,会计处理时采用直接冲减研发费用方法且税务处理时未将其 确认为应税收入的,应按冲减后的余额计算加计扣除金额。(备注:以税前扣除金 额为基数)
4.特殊收入的扣减
5. 多用途对象费用的归集
6. 加速折旧、无形资产加速摊销费用的归集
主要留存备查资料
1.自主、委托、合作研究开发项目计划书和企业有权部门关于自主、委托、合作 研究开发项目立项的决议文件;
2.自主、委托、合作研究开发专门机构或项目组的编制情况和研发人员名单;
3.经科技行政主管部门登记的委托、合作研究开发项目的合同;
4.从事研发活动的人员(包括外聘人员)和用于研发活动的仪器、设备、无形资 产的费用分配说明(包括工作使用情况记录及费用分配计算证据材料);
5.集中研发项目研发费决算表、集中研发项目费用分摊明细情况表和实际分享收益比 例等资料;
6.“研发支出”辅助账及汇总表;
7.企业如果已取得地市级(含)以上科技行政主管部门出具的鉴定意见,应作为资料留存备查。企业为获得创新性、创意性、突破性的产品进行创意设计活动而发生的相关费用加计扣除留存备查资料: • 1.创意设计活动相关合同; • 2.创意设计活动相关费用核算情况的说明。
注意事项
1.只在年度汇算清缴时享受,季度预缴时不享受。
2. 企业享受优惠事项后发现其不符合优惠事项规定条件的,应当依法及时自行调整并 补缴税款及滞纳金。
3.企业未能按照税务机关要求提供留存备查资料,或者提供的留存备查资料与实际生 产经营情况、财务核算情况、相关技术领域、产业、目录、资格证书等不符,无法证 实符合优惠事项规定条件的,或者存在弄虚作假情况的,税务机关将依法追缴其已享 受的企业所得税优惠,并按照税收征管法等相关规定处理。
安置残疾人员的加计扣除
《企业所得税 法实施条例》第九十六条规定:“企业所得税法第三十条第(二)项所称企业安置残疾人员所支付的工资的加计扣除,是指在按照支付给残疾职工工资据实扣除的基础上,可以在计算应纳税所得额时按照支付给残疾职工工资的100%加计扣除
企业享受所具备的条件
1、依法与安置的每位残疾人签订了1年以上(含1年)的劳动合同或服务协议,并且安置的每位残疾人在企业实际上岗工作。
2、月平均实际安置的残疾人占单位在职职工总数的比例低于25%(不含25%)但高于1.5%(含1.5%),并且实际安置的残疾人人数多于5人(含5人)。
3、为安置的每位残疾人按月足额缴纳了企业所在区县人民政府根据国家政策规定的基本养老保险、基本医疗保险、失业保险和工伤保险等社会保险。
4、定期通过银行等金融机构向安置的每位残疾人实际支付了不低于企业所在区县适用的经省级人民政府批准的最低工资标准的工资。
5、具备安置残疾人上岗工作的基本设施。