导图社区 政府会计知识导图
政府会计是指用于确认、计量、记录和报告政府和事业单位财务收支活动及其受托责任的履行情况的会计体系。以下讲述了政府会计的概念、政府会计要素、政府会计报告,值得收藏学习哦!
提示: 本内容由社区用户上传并分享。平台不对内容的真实性、合法性、知识产权归属及是否侵害第三方权利进行事前审核或保证。本内容可能包含受版权保护的图片、字体或其他第三方素材,使用前请自行确认授权范围。
社区模板帮助中心,点此进入>>
法理
刑法总则
民法分论
CPA战略风险管理、战略实施
substantive procedures
初级会计实务第一章
极限词查询
法律相关的英语词汇
政治必修一第一单元
会计科目
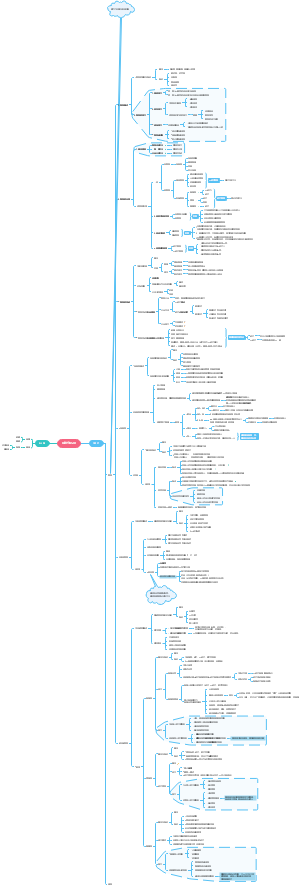
第32章 政府会计
一、政府会计的概念
1.政府会计:指用于确认、计量、记录和报告政府会计主体财务收支活动及其受托责任履行情况的会计体系。
2.政府会计主体:是各级政府以及与本级政府财政部门直接发生预算拨款关系的国家机关、军队、政党组织、社会团体单位和其他单位。
3.构成:政府会计由预算会计和财务会计构成。 (1)预算会计:提供与政府预算执行有关的信息,实行收付实现制; (2)财务会计:提供与政府的财务状况、运行情况和现金流量等有关信息,实行权责发生制。
二、政府会计要素
(一)政府预算会计要素
1.预算收入:指政府会计主体在预算年度内依法取得并纳入预算管理的现金流入。预算收入一般在实际收到时予以确认,以实际收到的金额计量。
2.预算支出:指政府会计主体在预算年度内依法发生并纳入预算管理的现金流出。预算支出一般在实际支付时予以确认,以实际支付的金额计量。
3.预算结余:指政府会计主体预算年度内预算收入扣除预算支出后的资金余额,以及历年滚存的资金余额。预算结余包括结余资金和结转资金。 (1)结余资金:指年度预算执行终了预算收入实际完成数扣除预算支出和结转资金后剩余的资金。 (2)结转资金:指预算安排项目的支出年终尚未执行完毕或者因故未执行,且下年需要按原用途继续使用的资金 预算收入、预算支出和预算结余应当列入政府决算报表。
(二)政府财务会计要素
要素:资产、负债、净资产、收入和费用。资产、负债和净资产应当列入资产负债表,收入和费用应当列入收入费用表。
1.资产:
(1)含义:指政府会计主体过去的经济业务或者事项形成的,由政府会计主体控制的,预期能够产生服务潜力或者带来经济利益流入的经济资源。
(2)分类:流动资产和非流动资产。 1)流动资产:指预计在1年内(含1年)耗用或者可以变现的资产包括货币资金、短期投资、应收及预付款项、存货等; 2)非流动资产:指流动资产以外的资产,包括固定资产、在建工程、无形资产、长期投资、公共基础设施、政府储备资产、文物文化资产、保障性住房和自然资源资产等。
2.负债
(1)含义:指政府会计主体过去的经济业务或者事项形成的预期会导致经济资源流出政府会计主体的现时义务。
(2)分类:分为流动负债和非流动负债。 1)流动负债:指预计在1年内(含1年)偿还的负债,包括应付及预收款项、应付职工薪酬、应缴缴项等。 2)非流动负债:指流动负债以外的负债,包括长期应付款、应付政府债券和政府依法担保形成的债务等。
3.净资产
指政府会计主体资产扣除负债后的净额。净资产金额取决于资产和负债的计量。净资产项目应当列入资产负债表。 政府会计主体净造产增加时,其现形式为资产增加或负债减少;反之则反。
4.收入
(1)含义:指报告期内导致政府会计主体净资产増加的、含有服务潜力或者经济利益的经济资源的流入。
(2)收入的确认应当同时满足以下条件: 与收入相关的含有服务潜力或者经济利益的经济资源很可能流入政府会计主体; 含有服务潜力或者经济利益的经济资源流入会导致政府会计主体资产增加或者负债减少; 流入金额能被可靠地计量。
5.费用
(1)含义:指报告期内导致政府会计主体净资产减少的、含有服务潜力或者经济利益的经济资源的流出。
(2)费用的确认应当同时满足以下条件 与费用相关的含有服务潜力或者经济利益的经济资源很可能流出政府会计主体; 含有服务潜力或者经济利益的经济资源流出会导致政府会计主体资产减少或者负债增加; 流出金额能被可靠地计量。
三、政府会计报告
政府会计主体应当编制政府决算报告和政府财务报告
(一)政府决算报告
1.含义:是综合反映政府会计主体年度预算收支执行结果的文件。应当包括政府决算报表和其他应当在政府决算报告中反映的相关信息和资料。
2.目标:向政府决算报告使用者提供与政府预算执行情况有关的信息,综合反映政府会计主体预算收支的年度执行结果,有助于政府决算报告使用者进行监督和管理,并为编制后续年度预算提供参考依据。
3.政府决算报告使用者:各级人民代表大会及其常务委员会、各级政府及其有关部门、政府会计主体自身、社会公众和其他利益相关才。
(二)政府财务报告
1.含义:是反映政府会计主体某一特定日期的财务状况和某一会计期间的运行情况等信息的文件。
2.政府财务报告包括政府综合财务报告和政府部门财务报告。
(1)政府综合财务报告:指由政府财政部门编制的,反映各级政府整体财务状况、运行情况和财政中长期可持续性的报告。
(2)政府部门财务报告:指政府各部门、各单位按规定编制的财务报告。
(3)政府部门财务报告应当包括财务报表和财务分析: 财务报表包括会计报表和报表附注。会计报表至少应当包括资产负债表、收入费用表、当期盈余与预算结余差异表和净资产差异表。
(4)政府财务报告的目标:向政府财务报告使用者提供与政府的财务状况、运行情况(含运行成本)等有关信息,反映政府会计主体公共受托责任履行情况,有助于政府财务报告使用者作出决策或者进行监督和管理。
(5)政府财务报告使用者包括:各级人民代表大会及其常务委员会、债权人、各级政府及其有关部门、政府会计主体自身和其他利益相关者。
中级经济师-《经济基础知识》 (共140分,84分及格)
第一部分 经济学基础(10章=29分)
第二部分 财政(7章=23分)
第三部分 货币与金融(5章=23分)
第四部分 统计(5章=21分)
第五部分 会计(5章=21分)
第28章 会计概论
第29章 会计循环
第30章 会计报表
第31章 会计报表分析
第六部分 法律(5章=23分)