导图社区 房产税
2019年注册税务师,房产税主要知识点大纲,思维导图
提示: 本内容由社区用户上传并分享。平台不对内容的真实性、合法性、知识产权归属及是否侵害第三方权利进行事前审核或保证。本内容可能包含受版权保护的图片、字体或其他第三方素材,使用前请自行确认授权范围。
2019年注册税务,车辆购置税主要知识点,思维导图
2019年注册税务师,环境保护税知识大纲,主要内容
2019年注册税务师,印花税主要知识点,思维导图
社区模板帮助中心,点此进入>>
费用结算流程
租赁费仓储费结算
E其它费用
F1开票注意事项
F2结算费用特别注意事项
洛嘉基地文件存档管理类目
CFA一级Ethics-standard思维导图
货币政策对黄金价格的传导机制
CPA战略风险管理、战略实施
云报税(个税)
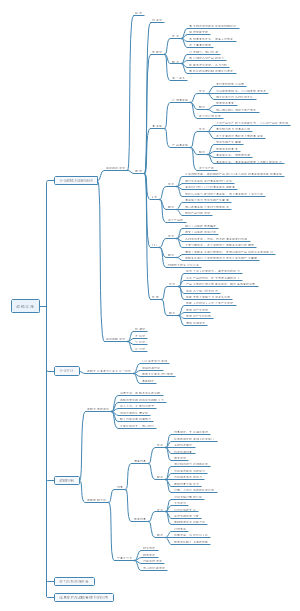
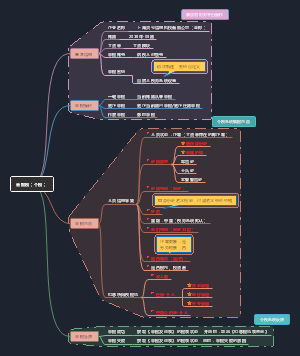
房产税
概述
特点
个别财产税
经营性房屋
纳税人
产权属于国家的,由经营管理单位纳税
产权属于集体和个人的,由集体单位和个人纳税
产权出典,由承典人纳税
产权人、承典人不在房屋所在地的,由房产代管人或使用人纳税
产权未确定及租典纠纷未解决的,由房产代管人或使用人纳税
无租使用房产管理部门、免税单位及纳税单位的房产,应由使用人代为缴纳房产税
征税范围
房产
遮风避雨
不包括独立于房屋之外的建筑物游泳池 围墙 玻璃暖房等
区域
不包括农村、行政村
税率
房产余值
1.2%
房租
12%
个人出租住房不分用途
4%
企事业单位、社会团体及其他组织按照市场价格向个人出租用于居住的住房,减按照4%的税率征收房产税
减免税优惠
免征
国家机关、人民团体、军队自用
财政部门拨付经费单位自用房,含全面预算及差额预算管理单位本身自用房
不含经费来源实行自收自支的事业单位
宗教寺庙、公园、名胜古迹自用房
个人拥有非营业用的房产
减免税特殊规定
企业办各类学校、医院、托儿所、幼儿园自用的房产税
经有关部门鉴定,对毁损不堪居住的房屋和危险房屋,在停止使用后,可免征房产税
军队空余房产租赁收入暂免征收房产税
基建工地为基建工地服务的各种公棚、材料捧、办公室、食堂等临时建筑施工期间免征房产税;施工结束交还基建单位从接收起次月征收房产税
纳税人因房屋大修导致连续停用半年以上的,在房屋大修期间免征房产税
纳税单位与免税单位共同使用房屋,按照各自使用部分划分,分别征收或免征
老年服务机构自用房产暂免征收房产税
对按照政府规定价格出租的公有住房和廉租住房,包括企业和自收自支单位向职工出租的单位自有住房
房管部门向居民出租的公有住房、落实私房政策中带户发还并以政府规定租金标准出租的私有住房暂免征税
对房地产开发企业建造的商品房,在出售前不征收房产税。但对出售前房地产开发企业已使用或出租、出借的商品房应按照规定收房产税
中国人民银行总行所属分支机构自用的房产,免征房产税
对经营公租房所取得租金收入
对高校学生公寓免征房产税
计税
征收管理
纳税义务时间
原有房产用于经营,从生产经营当月
自建房屋用于生产经营的,建成之日次月
委托施工企业,办理验收次月;对于办理验收前已经出租、出借从当月起
购置新建商品房,自房屋交付使用次月
购置存量房,自办理房地产权属证书次月
房地产开发企业自用、出租、出借,自交付使用次月
纳税期限
按年征收、分期缴纳
纳税地点
房地产所在地
计税依据
经营自用
以余值为计税
固定资产记账房屋原价
包括房屋不可分割的各种附属设备或一般不单独计算价值的配套设施
排水、采暖、消防、中央空调、电气、智能化楼宇无论单独记账和核算,都要计入房产原值
对原有房屋进行改建、扩建,都要增加房屋的原值
更换房屋附属设备和配套设施的,可扣减原来相应设备价值;对于需要经常更换的零件更新后不在计入房产原值、原零配件的原值也不扣除
对于出租房产,租赁双方签订的租赁合同约定有免租期限的,免收租金期间由产权所有人按照房产原值缴纳房产税
对于按照房产原值计税的房产,无论会计如何核算,均应该包含地价(土地支付价款、开发土地发生成本费用),容积率低于0.5的,按照建筑面积的2倍计算土地面积确定房产原值地价
出租
包括货币收入和实物收入
投资联营
以房余值计算,共担风险,利润分红的
租金计税,以房产投资联营,不承担联营风险的
融资租赁
以房产余值,融资租赁房屋,由承租人缴纳