导图社区 非财务人员的财务管理1-会计概论
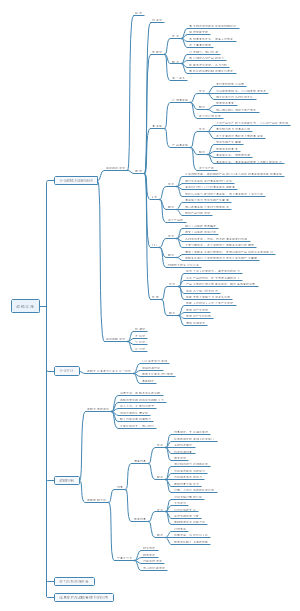
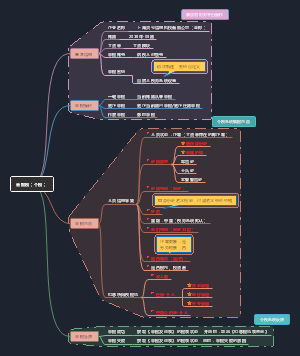
这是一篇关于非财务人员的财务管理1-会计概论的思维导图,包括:起源、等式(T帐)、大职能、前提假设、项报告、大要素、大原则、会计系统。
提示: 本内容由社区用户上传并分享。平台不对内容的真实性、合法性、知识产权归属及是否侵害第三方权利进行事前审核或保证。本内容可能包含受版权保护的图片、字体或其他第三方素材,使用前请自行确认授权范围。
这是一篇关于行政部工作总结思维导图,包含部门概述、工作成果、工作改进、工作计划等。
这是一篇关于SQL的思维导图,包括基本概念,基础信息表,业务表。sql语句知识点总结,希望对各位小伙伴有所帮助!
社区模板帮助中心,点此进入>>
费用结算流程
租赁费仓储费结算
E其它费用
F1开票注意事项
F2结算费用特别注意事项
洛嘉基地文件存档管理类目
CFA一级Ethics-standard思维导图
货币政策对黄金价格的传导机制
CPA战略风险管理、战略实施
云报税(个税)
会计概论
起源
萌自结绳、刻木, 《孟子正义》书:会,大计也,然则零性算之为计,总合算之为会。到了西周时代设有专门核算官方财赋收支的官职——司会,并对财物收支采取了“月计岁会”(零星算之为计,总合算之为会)的方法
會. 会字的下部分是省略了两点的“曾”,“曾”表示增益,是增之假借字。要知道增益必先合之计之,之谓会
計
从言:在甲骨文言的字形,下面是“舌”字,下面一横表示言从舌出。《法言.问神>中有:“言,心声也。”---诚信职业道德刻入会计的文字中,时刻告诫我们勿做假账方是合计之本
从十: 1.自古乃数之具,必与算数有关,十进制 2.从字形上看南北东西四方汇聚中心, 算数,核算
财:汉语常用字(一级字) [1] ,读作cái,最早见于《说文》小篆 [2] 。本义指财物;又通“材”,义为材料;又通“才”,义为才能、才干;又通“纔(才)”
务: [1] 此字始见于战国时期文字。本义是专力从事、致力追求。 [2] 后引申为要事、事业,泛指则谓工作、公务等意思
等式(T帐)
左借右贷, 左资产右负债权益 左费用右收入
资产-负债=所有者权益
收入-费用=利润
大职能
核算
监督
分析
前提假设
要有结婚对象=>会计主体--我国《企业会计准则》第四条规定,“会计核算应当以企业发生的各项经济业务为对象,记录和反映企业本身的各种生产经营活动
要花钱=>货币计量
要白头到老=>持续经营
要分段进行,过个结婚纪念日=>会计分期
项报告
身体素质-资产负债表-时点报表
血流情况(有没有三高)-现金流量表-时期报表-血流不止好不好?
造血功能如何?-利润表
新陈代谢的变化-所有者权重变动表
其他各项补充指标-附注
大要素
会计科目(Accounting)
科:程也。从禾从斗。斗者,里也。造字本义试图用标准容器来测里粮食
目,人眼。用人眼怎么进行计里呢?首先先得设置标准进行区别分类,再里之。科最早的意思是标准,如金科玉律的科
资产(Asset)
资:财货,从贝次声。资产就是钱财﹑财货的意思。资:蓄积的意思。《国语?越语上》中夏则资皮,冬则资?旱则资舟,水则资车,以待令也。”资,还有资助、供给的意思﹐战国策.秦策一》中“资用乏绝,去秦而归。”《韩非子.说疑》的“资之以币帛。”都是此意
产:从生。生出的意思。资产合在一起乃生出财货
提问有哪几大类:流动 非流动(长投 固资 无形 长摊)
负债(Liabilities)
负:从人守贝,有所恃也。形象地描述了一个人取了别人的货物却守着钱袋子,不愿付钱的模样
债:从人责。债,形成了人的一种责任和义务。比如由于过去取了别人的货物未付钱而形成了一种现时的义务,这种应该支付却未支付的现时义务在未来将以现金或其他实物资产或提供劳务的形式
提问有哪几大类:流动 非流动
所有者权益(Owners' Equity)
财货不会象黄河之水自天上来,那么资产从何而来?自然有二,一曰借《负债),二曰自己出的钱(所有者权益)。这又理解了会计的基础会计等式:资产=负债+所有者权益
提问有哪几大类:股本 留存收益 本年利润 资本公积
费用(Expense Cost)
费:《说文解字》:“费,散财用也。从贝、弗声。”
用:此字始见于商代甲骨文。《说文》本义为施行、行用、使用。引申指任用、治理等。甲骨文、金文中又特指杀牲祭祀
提问有哪几大类:生产成本(制造费用) 销售费用 管理费用 财务费用 研发费用
利润(Profit)
利:此字始见于商代甲骨文。利的古字形用以刀割禾来反衬刀的锋利,本义指刀、剑锋利。刀口锋利切割速度就快,由这一点又可引申为速度快。对于刀,自然是越锋利越好,故引申为顺利、便利。事情顺利就有好处,故又引申指利益、好处、利润等义。由顺利、吉利又可引申为“对……有利”
润:从水,闰(rùn)声。本义为雨水下流,滋润万物。如随风潜入夜,润物细无声。润也有沾益、利益、财物之意,如利润
提问有哪几大类:毛利润 营业利润 利润总额 净利润
科目猜猜猜
我皮夹里有钱
我银行卡里有钱
我家里有矿---什么矿?
我家里有房产
我爸是“李刚”
我身价十个亿
我吃饭钱还没付
小王欠我五块钱
我买了辆车—什么车?
我用信用卡买了个手机
昨天是个好日子,老板给我们发工资了
我收到了老板发的过年红包
我在**微信群里抢到5个红包
我收到了工会发的粉丝和面条
今天乱停车吃了个罚单
我中彩票了
晚上我开顺风车
我预支了1万元去广东拜访客户,请他吃了一顿饭花了1千元,送了他一只非洲太阳能灯,又送了他一箱茅台
大原则
可靠性,包括三方面:内容真实、数字准确、资料可靠
真实性 会计核算应当如实反映企业的财务状况和经营成果
可靠性 对经济业务的计量、记录和报告,以客观事实为依据
可验证性是指有反映经济业务的客观凭证,以复查会计数据的来源及信息的生成和提供过程
相关性原则
指财务会计报告所提供的会计信息,应满足会计信息使用者的需要。 如:政府、股东、银行等金融机构、供应商、职工等
可理解性原则
指会计记录、会计信息应当简明、清晰,便于理解和使用
可比性
纵向和横向 可比性原则是以客观性原则为基础
实质重于形式
要求企业应当按照交易或事项的经济实质进行会计核算,而不应当仅仅按照它们的法律形式作为会计核算的依据。如:融资租赁
重要性原则
重要性原则是指对经济业务的处理和提供会计信息要突出重点,分清主次
从性质来说,当某一事项可能对决策产生一定影响时,就属于重要事项
从数量来说,当某一事项的数量达到一定规模时,就可能对决策产生影响
谨慎性原则
称稳健性原则,指在会计核算中遇到有不确定性因素的情况时,对某些会计事项有不同处理方法可供选择时,应尽量选择不虚增企业利润和不夸大所有者权益的程序和方法,合理核算企业可能发生的损失和费用
不多计资产或收益,对可能发生的收益,应在实际实现时再予以确认
不少计负债或费用,对可能发生的费用或损失,应及时、充分、合理地加以估计、列示
及时性
及时性原则指会计核算工作要有时效性,及时处理会计业务,及时对外报送会计信息
会计系统