导图社区 2022中级会计实务第十章收入(三)
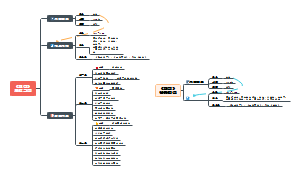
2022中级会计实务第十章收入(三)
这是一篇关于2022中级会计实务第十章收入(三)的思维导图,主要内容有合同资产、合同负债、合同履约成本、合同取得成本、应收退货成本区别与会计分录。
提示: 本内容由社区用户上传并分享。平台不对内容的真实性、合法性、知识产权归属及是否侵害第三方权利进行事前审核或保证。本内容可能包含受版权保护的图片、字体或其他第三方素材,使用前请自行确认授权范围。
- 中级会计师

- 2026税务师第三章筹资与股利分配管理
这是 2026 税务师财务与会计第三章筹资与股利分配管理思维导图,整章分为筹资方式、资本成本与资本结构、股利分配三大核心模块。筹资方式板块细致区分股权筹资、债务筹资、混合筹资,梳理发行普通股、留存收益、银行借款、发行债券、融资租赁等各类筹资途径,对比每种方式的优缺点,清晰划分不同筹资手段的适用条件。资本成本与资本结构部分,讲解资本成本的概念、性质,汇总债务、股权、租赁等各类资本成本的计算公式,梳理经营杠杆、财务杠杆、总杠杆相关计算,介绍资本结构决策分析方法,搭配大量计算例题巩固考点。股利分配模块梳理不同股利分配政策,解析各类政策的特点与选用逻辑。整张导图把概念辨析、优缺点对比、计算公式、典型例题整合在一起,突出税务师考试高频计算考点,便于考生梳理框架、复盘刷题。无论正在备考税务师考试,还是想要系统学习财务管理筹资板块知识的人群,都可以使用这份导图梳理巩固考点。
- 2026 税务师 第二章财务预测与财务预算
这是一篇关于第二章财务预测与财务预算的思维导图,分为资金需求量预测、利润预测、财务预算三大模块,整合公式、解题方法、计算例题,搭建完整考点体系。资金需求量预测包含因素分析法、销售百分比法、资金习性预测法,明确敏感资产与敏感负债的判定规则,拆解外部融资需求量、留存收益增加等核心计算公式,配套实例演示计算流程,总结对应的解题口诀。利润预测以本量利分析为核心,梳理息税前利润、边际贡献、盈亏临界点、安全边际等重要指标,讲解盈亏平衡分析、目标利润测算、敏感性分析、边际分析,区分单一产品与多产品企业的不同计算口径,结合真题演示目标利润求解的多种计算方法。财务预算板块讲解预算编制流程,区分销售预算、生产预算、直接材料预算等各类经营预算与专门决策预算、财务预算,梳理预算表之间的数据勾稽关系。整张导图把理论概念、计算公式、实战例题融为一体,厘清各个指标之间逻辑关联,方便快速记忆考点、刷题复盘。无论你是备考中级财管的考生、财会相关专业学生,还是需要复习财务测算知识的财务从业者,都可以借助这份导图梳理巩固知识。
- 2026 税务师 第一章(二)财务管理概论与基础
这是一篇关于第一章(二)财务管理概论与基础的思维导图,主要包含货币时间价值、风险与收益两大核心板块。货币时间价值指无风险无通胀条件下,资金随时间推移产生增值,分为单利与复利计算,梳理复利终值、复利现值公式。围绕年金展开,讲解普通年金终值、年金现值、年资本回收额、年金终值基金等概念,搭配时间轴图示辅助理解不同收付形式的资金换算逻辑。风险与收益部分,拆解资产收益率类型,区分实际收益率、预期收益率、必要收益率,讲解单项资产风险衡量,包含方差、标准差、标准离差率,结合例题演示计算过程,点明指标的使用场景与判断逻辑。进一步延伸证券资产组合的风险与收益,介绍组合收益率加权平均算法,解析组合方差、标准差,讲解相关系数对资产组合风险的影响,梳理不同相关系数下的风险变化规律,同时标注多项易错提示,区分期望值、标准差、标准离差率的适用条件。整张导图把公式、例题、示意图、易错要点融为一体,厘清资金时间价值与投资风险收益的底层逻辑。无论进行中级财管备考刷题、会计类专业课程复习,还是整理财管考点笔记、考前快速复盘,都可以借助这份思维导图巩固基础考点。
2022中级会计实务第十章收入(三)
社区模板帮助中心,点此进入>>
- 2026税务师第三章筹资与股利分配管理
这是 2026 税务师财务与会计第三章筹资与股利分配管理思维导图,整章分为筹资方式、资本成本与资本结构、股利分配三大核心模块。筹资方式板块细致区分股权筹资、债务筹资、混合筹资,梳理发行普通股、留存收益、银行借款、发行债券、融资租赁等各类筹资途径,对比每种方式的优缺点,清晰划分不同筹资手段的适用条件。资本成本与资本结构部分,讲解资本成本的概念、性质,汇总债务、股权、租赁等各类资本成本的计算公式,梳理经营杠杆、财务杠杆、总杠杆相关计算,介绍资本结构决策分析方法,搭配大量计算例题巩固考点。股利分配模块梳理不同股利分配政策,解析各类政策的特点与选用逻辑。整张导图把概念辨析、优缺点对比、计算公式、典型例题整合在一起,突出税务师考试高频计算考点,便于考生梳理框架、复盘刷题。无论正在备考税务师考试,还是想要系统学习财务管理筹资板块知识的人群,都可以使用这份导图梳理巩固考点。
- 2026 税务师 第二章财务预测与财务预算
这是一篇关于第二章财务预测与财务预算的思维导图,分为资金需求量预测、利润预测、财务预算三大模块,整合公式、解题方法、计算例题,搭建完整考点体系。资金需求量预测包含因素分析法、销售百分比法、资金习性预测法,明确敏感资产与敏感负债的判定规则,拆解外部融资需求量、留存收益增加等核心计算公式,配套实例演示计算流程,总结对应的解题口诀。利润预测以本量利分析为核心,梳理息税前利润、边际贡献、盈亏临界点、安全边际等重要指标,讲解盈亏平衡分析、目标利润测算、敏感性分析、边际分析,区分单一产品与多产品企业的不同计算口径,结合真题演示目标利润求解的多种计算方法。财务预算板块讲解预算编制流程,区分销售预算、生产预算、直接材料预算等各类经营预算与专门决策预算、财务预算,梳理预算表之间的数据勾稽关系。整张导图把理论概念、计算公式、实战例题融为一体,厘清各个指标之间逻辑关联,方便快速记忆考点、刷题复盘。无论你是备考中级财管的考生、财会相关专业学生,还是需要复习财务测算知识的财务从业者,都可以借助这份导图梳理巩固知识。
- 2026 税务师 第一章(二)财务管理概论与基础
这是一篇关于第一章(二)财务管理概论与基础的思维导图,主要包含货币时间价值、风险与收益两大核心板块。货币时间价值指无风险无通胀条件下,资金随时间推移产生增值,分为单利与复利计算,梳理复利终值、复利现值公式。围绕年金展开,讲解普通年金终值、年金现值、年资本回收额、年金终值基金等概念,搭配时间轴图示辅助理解不同收付形式的资金换算逻辑。风险与收益部分,拆解资产收益率类型,区分实际收益率、预期收益率、必要收益率,讲解单项资产风险衡量,包含方差、标准差、标准离差率,结合例题演示计算过程,点明指标的使用场景与判断逻辑。进一步延伸证券资产组合的风险与收益,介绍组合收益率加权平均算法,解析组合方差、标准差,讲解相关系数对资产组合风险的影响,梳理不同相关系数下的风险变化规律,同时标注多项易错提示,区分期望值、标准差、标准离差率的适用条件。整张导图把公式、例题、示意图、易错要点融为一体,厘清资金时间价值与投资风险收益的底层逻辑。无论进行中级财管备考刷题、会计类专业课程复习,还是整理财管考点笔记、考前快速复盘,都可以借助这份思维导图巩固基础考点。
- 相似推荐
- 大纲