导图社区 关于保障房的知识
关于保障房的知识
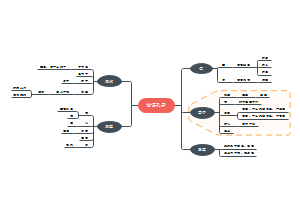
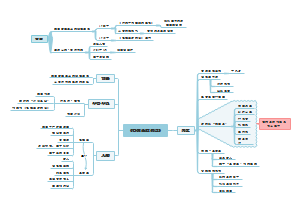
关于保障房的知识,整理了体系/发展历程(出售型、棚改、出租型)和资金来源分析(政府投入、社会投入)的内容,一起来看吧!
提示: 本内容由社区用户上传并分享。平台不对内容的真实性、合法性、知识产权归属及是否侵害第三方权利进行事前审核或保证。本内容可能包含受版权保护的图片、字体或其他第三方素材,使用前请自行确认授权范围。
- 公租房
- 保障房
- 经济适用房
- 廉租房
- 棚改
- 《数据资产化》读书笔记
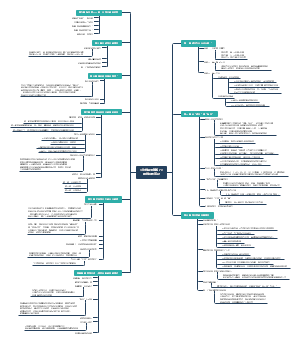
这是一篇关于《数据资产化》读书笔记的思维导图,主要内容包括:第一部分为基础认知与理论框架,阐述数据资产的核心特征,罗列相关法律法规,点明企业推进数据资产化面临的难点,以及产业、宏观、法律、会计层面的价值与挑战。第二部分讲解数据资产形成机制,涵盖规划、确权、盘点、登记、入表,区分不同类型数据的权属边界,梳理资产盘点分级分类规则,明确数据资产作为无形资产满足入表的条件,同时标注实操中容易出现的误区。第三部分是数据资产全生命周期管理,包含数据质量管理、价值评估、日常运营管控,介绍成本法、收益法、市场法三类评估思路以及权属、安全等风险管控要点。第四部分介绍数据资产变现与价值实现,区分内部价值变现、外部商业化变现两种模式,说明交易渠道、商业红线、典型行业落地路径与行业发展趋势。最后的全书核心总结提炼完整落地链路,强调资产化属于长期运营工作,优先挖掘内部价值,再对外流通。导图把政策、确权、盘点、评估、入表、变现串联起来,逻辑清晰。
- 《数据资产》读书笔记
这是一篇关于《数据资产》读书笔记思维导图,书中开篇对基础概念进行辨析,区分数据、数据资源、数据资产,界定数据资产的定义、分类以及资产属性,讨论数据满足资产认定的条件,明确不同主体对应的数据资产类型,破除很多认知误区。作者提出本书核心的数据资产化框架,把数据资产化拆解成多个关键环节,强调数据资产化不是一次性项目,而是持续治理、动态运营的过程。书中创新性提出盒装数据 BoxedData 这一数据产品形态,介绍盒装数据的内容分类、权限管理、使用约束以及交易模式,为数据产品设计和流通提供新思路。在价值评估板块,书中分析数据资产价值的形成规律、影响因素与评估难点,梳理各类评估思路,点明数据资产价值波动大、难以套用传统资产评估方法的特点。本书重点讲解数据资产入表的会计落地规则,区分不同类型数据资产的入账条件,介绍初始计量、凭证管理等实操要点,同时讲解入表之后的长效管理办法,包含台账管理、质量管控、权属维护。书中还介绍数据资产定价思路、差异化运营模式,分析数据要素市场的参与主体、交易机制、交易场景与发展趋势。全书兼顾理论创新与实务指引,没有局限于会计核算,而是串联概念、产品、评估、入表、运营、市场,帮助读者建立完整认知。
- 《数据资产管理与运营:从入表到变现》读书笔记
这是一篇关于《数据资产管理与运营:从入表到变现》读书笔记的思维导图,梳理数据资产从政策背景、全生命周期管理、评估、会计入账,到运营体系、变现模式、风险合规、落地流程、行业案例与发展趋势的完整知识框架。开篇介绍基础认知,解读相关政策文件,区分数据资产内涵、分类与常见误区;第二部分围绕数据资产全生命周期管理,覆盖资产盘点、权属确权、数据治理、登记与资产估值等核心环节。第三、四部分聚焦入表关键内容,讲解数据资产评估方法、评估指标,以及会计入账的科目设置、计量规则与入账要点。第五部分梳理数据资产运营体系,明确组织岗位、制度流程、内部运营和产品化路径。第六部分归纳对外流通的各类变现模式,第七部分梳理全链路风险点,包含合规、权属、财务、安全、风控等风险。导图还给出企业落地实施路线图,拆解分步推进的实操步骤,搭配典型行业案例,最后展望数据要素市场、AI 融合等未来发展方向。
关于保障房的知识
社区模板帮助中心,点此进入>>
- 《数据资产化》读书笔记
这是一篇关于《数据资产化》读书笔记的思维导图,主要内容包括:第一部分为基础认知与理论框架,阐述数据资产的核心特征,罗列相关法律法规,点明企业推进数据资产化面临的难点,以及产业、宏观、法律、会计层面的价值与挑战。第二部分讲解数据资产形成机制,涵盖规划、确权、盘点、登记、入表,区分不同类型数据的权属边界,梳理资产盘点分级分类规则,明确数据资产作为无形资产满足入表的条件,同时标注实操中容易出现的误区。第三部分是数据资产全生命周期管理,包含数据质量管理、价值评估、日常运营管控,介绍成本法、收益法、市场法三类评估思路以及权属、安全等风险管控要点。第四部分介绍数据资产变现与价值实现,区分内部价值变现、外部商业化变现两种模式,说明交易渠道、商业红线、典型行业落地路径与行业发展趋势。最后的全书核心总结提炼完整落地链路,强调资产化属于长期运营工作,优先挖掘内部价值,再对外流通。导图把政策、确权、盘点、评估、入表、变现串联起来,逻辑清晰。
- 《数据资产》读书笔记
这是一篇关于《数据资产》读书笔记思维导图,书中开篇对基础概念进行辨析,区分数据、数据资源、数据资产,界定数据资产的定义、分类以及资产属性,讨论数据满足资产认定的条件,明确不同主体对应的数据资产类型,破除很多认知误区。作者提出本书核心的数据资产化框架,把数据资产化拆解成多个关键环节,强调数据资产化不是一次性项目,而是持续治理、动态运营的过程。书中创新性提出盒装数据 BoxedData 这一数据产品形态,介绍盒装数据的内容分类、权限管理、使用约束以及交易模式,为数据产品设计和流通提供新思路。在价值评估板块,书中分析数据资产价值的形成规律、影响因素与评估难点,梳理各类评估思路,点明数据资产价值波动大、难以套用传统资产评估方法的特点。本书重点讲解数据资产入表的会计落地规则,区分不同类型数据资产的入账条件,介绍初始计量、凭证管理等实操要点,同时讲解入表之后的长效管理办法,包含台账管理、质量管控、权属维护。书中还介绍数据资产定价思路、差异化运营模式,分析数据要素市场的参与主体、交易机制、交易场景与发展趋势。全书兼顾理论创新与实务指引,没有局限于会计核算,而是串联概念、产品、评估、入表、运营、市场,帮助读者建立完整认知。
- 《数据资产管理与运营:从入表到变现》读书笔记
这是一篇关于《数据资产管理与运营:从入表到变现》读书笔记的思维导图,梳理数据资产从政策背景、全生命周期管理、评估、会计入账,到运营体系、变现模式、风险合规、落地流程、行业案例与发展趋势的完整知识框架。开篇介绍基础认知,解读相关政策文件,区分数据资产内涵、分类与常见误区;第二部分围绕数据资产全生命周期管理,覆盖资产盘点、权属确权、数据治理、登记与资产估值等核心环节。第三、四部分聚焦入表关键内容,讲解数据资产评估方法、评估指标,以及会计入账的科目设置、计量规则与入账要点。第五部分梳理数据资产运营体系,明确组织岗位、制度流程、内部运营和产品化路径。第六部分归纳对外流通的各类变现模式,第七部分梳理全链路风险点,包含合规、权属、财务、安全、风控等风险。导图还给出企业落地实施路线图,拆解分步推进的实操步骤,搭配典型行业案例,最后展望数据要素市场、AI 融合等未来发展方向。
- 相似推荐
- 大纲