导图社区 第八章风险应对
2021年CPA《审计》第八章风险应对。和大家分享注会的会计、审计的思维导图的制作。今日觉察自己的身心,感受到自己心有余而力不足我想坚持习惯实现目标、感受到自己两点一线我想去经历更多不错体验,从一点点改变开始吧。
提示: 本内容由社区用户上传并分享。平台不对内容的真实性、合法性、知识产权归属及是否侵害第三方权利进行事前审核或保证。本内容可能包含受版权保护的图片、字体或其他第三方素材,使用前请自行确认授权范围。
注会的会计、审计知识分享!以下梳理了会计师事务所业务质量管理的知识内容,包括质量管理体系的目标、质量管理体系的组成元素、评价和记录等,赶快下图学习吧!
分享注会的会计、审计的思维导图的制作,详细的记录了完成完成审计工作的工作步骤,有兴趣的话记得收藏哦1
2021年CPA《会计》第十八章政府补助。分享注会的会计、审计的思维导图的制作。非常实用,值得收藏。
社区模板帮助中心,点此进入>>
安全教育的重要性
费用结算流程
租赁费仓储费结算
E其它费用
F1开票注意事项
F2结算费用特别注意事项
洛嘉基地文件存档管理类目
个人日常活动安排思维导图
西游记主要人物性格分析
CFA一级Ethics-standard思维导图
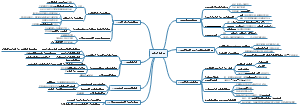
第八章风险应对
3.控制测试
3.1适用情况:预期有效、高度自动化仅实质性程序不足;
3.2什么是运行有效:时点是如何运行、何种方式执行、一贯执行;高度自动化运行有效:一般控制运行有效+得到执行即可。
3.3还应对系统的一般控制和应用控制的有效性进行测试;还应测试什么的完整性和准确性。抽取少量的交易进行检查或观察的穿行测试;足量的是重新执行。
3.4性质:目的是运行是否有效;3+1种
3.5时间:推荐期中做。如期中运行有效,还应实施的审计程序有:剩余期间变化情况的审计证据、剩余期间还需获取的补充审计证据、一般控制的运行有效;
3.6对于旨在减轻特别风险的控制,应在本期测试这些控制的运行有效性。(对于旨在减轻特别风险的控制,了解后预期无效,可以不测试;但是拟信赖必须测试);
3.7能否利用以前年度设计三连问:旨在减轻特别风险的控制么;该控制最近两年是否被测试过;该控制是否发生了实质性变化;
3.8范围:控制的预期偏差变动关系为同向/无效
4.实质性程序
4.1要求:只做控制测试、只做实质性分析不可行
4.2性质:
4.3时间:
针对特别风险,注会应考虑期末或者接近期末实施实质性程序;对特别风险的应对程序仅为实质性程序时,应当包含细节测试。
将期中审计证据合理延伸至期末:实施进一步实质性程序或实质性程序和控制测试结合使用。(而不是应当其中一种)
如拟利用以前获取的审计证据,应当在本期实施审计程序,以确定证据是否具有持续相关性。
4.4范围
2.针对认定层次重大错报风险的进一步审计程序
2.1要求:无论选用实质性方案还是综合性方案,都应当对所有重大的各类交易、账户余额和披露设计和实施实质性程序。
2.2性质:目的是发现认定层次的重大错报;七种。(性质比时间、范围更重要)
2.3时间
2.4范围(数量):其中确定的重要性水平,重要性水平越高范围越小
1.针对报表层次重大错报风险的总体应对措施
1.1总体应对措施关键词:职业怀疑、专家、督导、不可预见、总体修改。
1.2常常来辨析,控制测试不是用来总体应对措施。
1.3增加审计程序不可预见性的方法:性质、时间、地点、方法;关于要实施不可预见性程序,惊喜不惊吓
1.4以实质性程序为主的实质性方案、控制测试与实质性程序结合使用的综合性方案,区分;报表层风险高倾向用实质性方案,而不是应当;对于特别风险,不是应当用实质性方案;