导图社区 《投资中最简单的事》
探讨的是一些有关投资本质的最简单的原则和理念。投资本身是一件很复杂的事,宏观上涉及国家的政治、经济、历史、军事,中观上涉及行业格局演变、产业技术进步、上下游产业链变迁,微观上涉及企业的发展战略、公司治理、管理层素质、财务状况、产品创新、营销策略等方方面面。
提示: 本内容由社区用户上传并分享。平台不对内容的真实性、合法性、知识产权归属及是否侵害第三方权利进行事前审核或保证。本内容可能包含受版权保护的图片、字体或其他第三方素材,使用前请自行确认授权范围。
在西方哲学界,word(语言)与sword(刀剑)是经常放在一起的两个单词,这有两个含义。第一,语言与刀剑一样具有改变历史的力量;第二,语言像刀剑一样,既能成就人,也能伤人。
成功很艰难,而且要花费时间,坚持不懈。白手起家的富人们平均用了12年时间,才积累起自己的财富。
人人能学会的爆款赚钱课,副业也能月入过万。一个人想要全面系统地成长,最大化自身的价值,就需要从6个维度全面提升个人能力,这些重要的能力分别是学习力、影响力、时间力、运营力、写作力、思维力。本书就是一本帮助人们,尤其是年轻人下班后实现自身价值的能力之书。作者在本书中讲了9种副业赚钱本领,11种变现模式,帮你快速识别并建立属于自己的赚钱渠道,实现财富增值。
社区模板帮助中心,点此进入>>
论语孔子简单思维导图
《傅雷家书》思维导图
《童年》读书笔记
《茶馆》思维导图
《朝花夕拾》篇目思维导图
《昆虫记》思维导图
《安徒生童话》思维导图
《鲁滨逊漂流记》读书笔记
《这样读书就够了》读书笔记
妈妈必读:一张0-1岁孩子认知发展的精确时间表
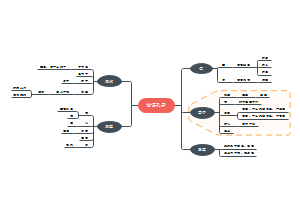
投资中最简单的事
一、投资理念
以实业的眼光做投资
护城河
成长是未来,难预测
门槛是既成的,易把握
长期牛股
行业集中度持续提高的行业
好公司两标准
它做的事情别人做不了
门槛,决定利润率的高低和趋势
它做的事情自己可以重复做
成长的可复制性,决定销售增速
寡头的力量
寡头垄断行业的利润增长往往不断超出预期,而市场 集中度低的行业常陷于恶性竞争和价格战的泥潭。
工程机械
核心汽配
白色家电
坚持以实业的眼光评估企业的价值
市场经常对动态的、暂时的信息过度反应
政策打压
订单超预期
对静态的、本质的信息反应严重不足
公司核心竞争优势
行业竞争格局
逆向投资的关键
逆向投资关键三点
估值是否够低、是否已经 过度反映了可能的坏消息
遭遇的问题是否是短期问题、 是否是可解决的问题
股价暴跌本身是否会导致公司基本面进 一步恶化,即是否有索罗斯所说的反身性
逆向投资行业
不适合
有色煤炭—跟着趋势走
钢铁类夕阳行业可能是价值陷阱
计算机、通信、电子等技术 变化快的行业不适合越跌越买
适合
食品饮料, 类似食品安全事件类似投资机会
有无替代品
个股问题还是行业问题
主动添加违规成分 还是“被动中枪”
是否容易解决
涉事企业是否有扎实的根基
是否有突出的受害者个例
最一致的时候就是最危险的时候
趋势的初期和末期,真理在少数人手里
逆向投资在未来仍将是超额收益的重要来源
便宜是硬道理
政策
国家限制的行业反而淘汰了落后产能
股价涨跌因素
估值
流动性
右侧投资
A股既不缺价值,也不缺发现价值的眼睛,缺的是坚守价值的心。 大家都知道哪些股票被低估,但大家就是不买,都等着右侧投资。
选股票,一定是先选行业
有门槛
执照
品牌优势
技术、专利
某种矿产或资源
有积累
有定价权
垄断
品牌
技术专利
资源矿产或相对稀缺的某种特定资产
通胀环境下选择股票
资产资源类股票,更好的答案是有定价权的公司
食品饮料等品牌消费品
工程机械、核心汽配、白色家电等寡头垄断高端制造业
三层次悲观
基于流动性和供求关系
看不到新资金入市,新股发行又快
短期悲观
政策微调是缓慢的
银行贷款增速
央票是正投放还是正回购
外汇占款变化
存款准备金率是不是下调
M1的指数等
对基本面的悲观
本金永久性丧失
市盈率的压缩
利润在历史最高点
夕阳行业
价格波动,短期下跌
长期悲观
对中国经济增长模式
每次在周期底部都会出现
做投资真正想赚到比别人更多的收益,就要保持一个判断的独立性
硬币两面
同一件事,看多者和看空着往往作截然不同的解释
持同一观点的人,其依据和逻辑往往是截然不同的
同一消息,在不同市场环境下常有不同的解读
同一事情两种解读,往往是考虑的时间跨度不同
遛狗理论
价格围绕价值波动
个例与规律
股市中任何规律、方法只能提高你的成功率,没有百战百胜的灵药
不为牛股倾倒,不被纷繁复杂的个例迷惑,不抱侥幸心理,不堵小概率事件,坚持按规律投资
二、投资方法
投资三个基本问题
为什么认为一家公司便宜
长期坚持一种投资方法
为什么认为一家公司好
行业格局
不要太多人做
注意政府扶持的行业,会导致大量供给,加剧竞争
差异化
定价权
回头客,用户粘度高
单价不要太高
转换成本
服务网络
销售半径是不是小(不用参加全球竞争)
先发优势
技术变化是不是没有这么快
为什么要现在买
避免花时间超低或逃顶
宁数月亮,不数星星
最好研究的竞争格局“月朗星稀”,一家独大
国家给的寡头垄断往往伴随价格管制,长期回报一般不会太高
市场竞争、行业洗牌后产生的寡头垄断才有定价权
稍差一些竞争格局“一超多强”,彼此之间有竞争,但老大优势还很明显
再次一些的竞争格局“两份天下”、“三足鼎立”
最差的是“百花齐放”、“百舸争流”的高度集中竞争格局
经验就像旧衣服
投资中的任何感悟和总结都有各种局限性,只有自己在市场中摸爬滚打才能找到适合自己的投资之路
三、投资风险
价值陷阱(利润的不可持续性)
价值陷阱指的是那些再便宜也不该买的股票,因为其持续恶化的基本面会使股票越跌越贵而不是越跌越便宜。
被技术进步淘汰的
赢家通吃的行业里的小公司
分散的、重资产的夕阳行业
景气顶点的周期股
有会计欺诈的公司
组织不行、缺乏战斗力的公司
成长陷阱(成长的不可持续性)
估值过高
高预期
技术路径踏空
无利润增长
成长性破产
盲目多元化
警惕主业不清晰、为了短期业绩偏离长期目标的公司
树大招风
招来太多竞争者或行业老大的反击
新产品风险
寄生式增长
缺乏自身的核心竞争力和议价权
强弩之末
会计造假
安全边际
东方不亮西方亮,给点阳光就灿烂
估值低到足以反映大多数可能的坏情况
有“冗余设计”,有“备用系统”来限制下跌空间
价值易估,不具反身性,可越跌越买
止损
忘掉你的成本,是投资的第一步
成本线上无比激进,成本线下无比保守
价值投资局限性
所买公司的内在价值应该是相对容易确定的
比如商业模式简单,与日常生活息息相关的公司
所投资的公司的内在价值应该相对独立于股票价格
在合适的市场阶段采用
选取合适的投资期限
行业轮动时机
四种周期
政策周期
领先于市场周期
市场周期(估值)
领先经济周期
经济周期
领先盈利周期
盈利周期
三种杠杆
财务杠杆:对利率的弹性
运营杠杆:对经济的弹性
估值杠杆:对剩余流动性的弹性
四、投资心理学
投资者常见的心理误区
对未来的成长有不切实际的过高期望,对现有价值却视而不见
过度自信
仓位思维
先有结论再找论据
锚固偏见
把原有股价当成合理、有参照性的锚点
短期趋势长期化
亏损厌恶症
标题党
榔头症
不同国家、不同行业,使用方法应不同
美国消费股多,适合价值投资
加拿大资源多,适合趋势投资
互联网赢家通吃,买龙头
休闲服装百花齐放,买成本低的
差异化产品买品牌
同质化产品买成本低的
选择性记忆
股市中能从自己教训里吸取经验的人也不多见
差点就赢
羊群效应
最一致的时候往往是最危险的时候
心理账户
把买入成本当做买卖决策的依据之一
后视镜
大多数人做的其实只是刻舟求剑的总结,而不是前瞻性地跑向球将要去的地方
傻瓜定价说
市场极端价格常常是由最大的傻瓜决定,所以股价总是上涨时超涨,下跌时超跌
后记
知道自己能力边界,发挥自己的优势,买便宜的好公司,注意安全边际,注重定价权,人弃我取,在胜负已分的行业里找赢家,这些貌似投资中最简单的事,其实也是投资中最本质的东西
如果二者不可兼得,宁要有门槛的低增长 (可持续)。门槛是现有的,好把握;成长是将来的,难预测。