导图社区 第十三章:对舞弊和法律法规的考虑
2021年CPA《审计》第十三章对舞弊和法律法规的考虑。分享注会的会计、审计的思维导图的制作。
提示: 本内容由社区用户上传并分享。平台不对内容的真实性、合法性、知识产权归属及是否侵害第三方权利进行事前审核或保证。本内容可能包含受版权保护的图片、字体或其他第三方素材,使用前请自行确认授权范围。
注会的会计、审计知识分享!以下梳理了会计师事务所业务质量管理的知识内容,包括质量管理体系的目标、质量管理体系的组成元素、评价和记录等,赶快下图学习吧!
分享注会的会计、审计的思维导图的制作,详细的记录了完成完成审计工作的工作步骤,有兴趣的话记得收藏哦1
2021年CPA《会计》第十八章政府补助。分享注会的会计、审计的思维导图的制作。非常实用,值得收藏。
社区模板帮助中心,点此进入>>
费用结算流程
租赁费仓储费结算
E其它费用
F1开票注意事项
F2结算费用特别注意事项
洛嘉基地文件存档管理类目
CFA一级Ethics-standard思维导图
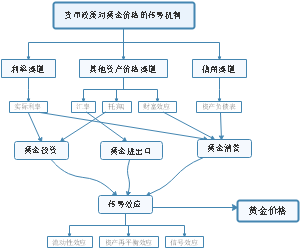
货币政策对黄金价格的传导机制
CPA战略风险管理、战略实施
云报税(个税)
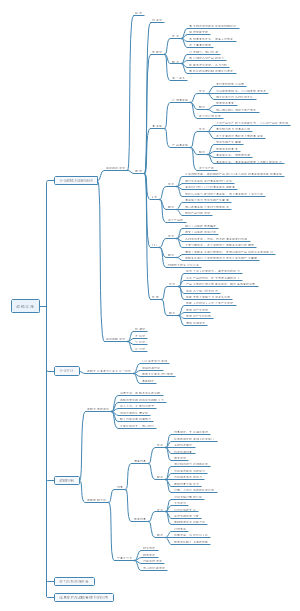
第十三章对舞弊和法律法规的考虑
4.识别和评估舞弊导致的重大错报风险
应当基于收入确认存在舞弊风险的假定
5.应对舞弊导致的重大错报风险:总体应对措施、具体应对措施、管理层凌驾于控制之上的风险实施的程序
应对凌驾风险:测试复核和评价。测试的是日常过程中的会计分录+编报过程中作出的其他调整;复核会计估计是否存在偏向;评价超重交易的商业理由。(由应对措施可以反推凌驾的表现,是那些主观行为)
6.评价舞弊
1.员工:所述事项存在舞弊,应实施追加程序,确定是否存在其他类似错报。//应及时和管理层沟通;
2.管理层:错报舞弊导致的且涉及管理层,应当重新评价对由于舞弊导致的重大错报风险的评估结果,以及该结果对旨在应对评估的风险的审计程序的性质、时间安排和范围的影响。
7.法律法规的类别:第一类直接影响,第二类没有直接影响
第一类的责任是充分、适当的审计证据;第二类的责任特定的审计程序。(题目会混为一谈,哦,违法就某类)
书面声明本身不能提供充分、适当的审计证据,不影响注册会计师拟获取的其他审计证据的性质和范围。
涉及管理层或治理层,应当向被审计单位更高层级通报;应当考虑是否需要征询法律意见
受限是无法
3.风险评估程序和相关活动:询问、舞弊三角模型、实施分析程序、考虑其他信息、项目组讨论
询问管理层内容:风评、风应、上下通报。管理层对财务报表可能存在由于舞弊导致的重大错报风险的评估;管理层对舞弊风险的识别和应对过程,包括管理层识别出的或注意到的特定舞弊风险,或可能存在舞弊风险的各类交易、账户余额或披露;管理层就其对舞弊风险的识别和应对过程向治理层的通报;管理层就其经营理念和道德观念向员工的通报。
舞弊三角模型:动机或压力、机会(缺陷、凌驾、从事超重联交易)、态度或借口。(辨析)内控缺陷是机会,没有及时纠正缺陷是态度//监督了解不足容易侵占;
实施分析程序(非实质性分析)
2.舞弊的种类是两类:编制虚假财务报告、侵占资产。(同等地位,不厚此薄彼)
1.本章在审计地图里的位置(回忆或者说出来);做题