导图社区 土地增值税清算时候共同成本如何分摊
土地增值税清算时候共同成本如何分摊
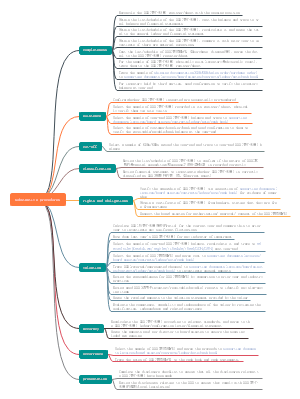
这是一篇关于共同成本的思维导图,主要内容包括:成本类型,按照项目划分。在房地产开发过程中,土地成本是一个重要的组成部分,它直接影响到项目的整体经济效益和成本效益分析。因此,在进行成本分配时,必须准确计算并合理分配土地成本,以确保项目的顺利进行和盈利。
提示: 本内容由社区用户上传并分享。平台不对内容的真实性、合法性、知识产权归属及是否侵害第三方权利进行事前审核或保证。本内容可能包含受版权保护的图片、字体或其他第三方素材,使用前请自行确认授权范围。
- 共同成本
- 土地增值税清算
- 房地产企业财税管理工作要点
这是一篇关于房地产企业财税管理工作要点的思维导图,主要内容包括:一个遵从指税务遵从,要求企业经营全流程遵守税收法律法规,守住税务合规底线。两个务必包含交易务必真实、票据务必合规,强调业务实质真实,杜绝虚假交易,规范票据取得、开具与保管,防范发票相关涉税风险。三大税种分别从增值税维度、所得税维度、土地增值税维度实施管理,这三类是房企核心税种,需做好计税核算、预缴、清算与税负统筹,把控项目全周期涉税节点。四务融合即业务、法务、税务、财务四者协同联动,将财税风控前置到业务前端,合同条款、业务模式设计同步兼顾法律、税务与财务要求,避免业务与财税脱节带来的管理漏洞。五个正确涵盖正确签订合同、正确开具发票、正确索要发票、正确纳税申报、正确账务处理,覆盖合同订立、票据流转、纳税申报、会计核算全链条实操环节,保障基础财税工作准确规范,减少申报差错与账务风险。
- 财 税2026年第14号
这张关于“财税2026年第14号”的思维导图模板,是财税从业者、企业财务人员以及相关领域研究者的实用工具。它以简洁明了的结构,对财税2026年第14号文件中关于预缴增值税的关键内容进行梳理和解读,帮助使用者快速掌握文件核心要点。思维导图首先聚焦于“预缴增值税两种情形”。详细阐述了纳税人跨地级行政区(直辖市下辖县区)提供建筑服务(即跨地区提供建筑服务)时,应按照规定的纳税义务发生时间,向建筑服务发生地主管税务机关预缴增值税;还说明了纳税人采取预收款方式提供建筑服务,在不同跨地区情况下的预缴增值税规则。这些内容对于建筑行业企业准确履行纳税义务至关重要。在计算部分,明确给出了公式:[注]A=(收到全部价款和价外费用-支付分包款),并进一步解释了分包款不强调是否已经支付。同时,说明了预缴增值税的计算方式为A/(1+T)*2%&3%(T=9%或3%),强调预缴增值税扣除分包款时,需要取得分包款的进项发票(加盖公章的复印件)。此外,特别提醒发票备注栏需注明建筑服务发生地所在县(市、区)、项目名称,这一细节对于企业规范财务操作、避免税务风险具有重要意义。
- 合理的工资薪金支出
这是一篇关于合理的工资薪金支出的思维导图,主要内容包括:按照工资薪金制度规定实际发放的。列出了税前扣除的关键条件:制度合规、发放有序、依法扣缴个税、不用于避税,且需在汇算清缴前支付。
土地增值税清算时候共同成本如何分摊
社区模板帮助中心,点此进入>>
- 房地产企业财税管理工作要点
这是一篇关于房地产企业财税管理工作要点的思维导图,主要内容包括:一个遵从指税务遵从,要求企业经营全流程遵守税收法律法规,守住税务合规底线。两个务必包含交易务必真实、票据务必合规,强调业务实质真实,杜绝虚假交易,规范票据取得、开具与保管,防范发票相关涉税风险。三大税种分别从增值税维度、所得税维度、土地增值税维度实施管理,这三类是房企核心税种,需做好计税核算、预缴、清算与税负统筹,把控项目全周期涉税节点。四务融合即业务、法务、税务、财务四者协同联动,将财税风控前置到业务前端,合同条款、业务模式设计同步兼顾法律、税务与财务要求,避免业务与财税脱节带来的管理漏洞。五个正确涵盖正确签订合同、正确开具发票、正确索要发票、正确纳税申报、正确账务处理,覆盖合同订立、票据流转、纳税申报、会计核算全链条实操环节,保障基础财税工作准确规范,减少申报差错与账务风险。
- 财 税2026年第14号
这张关于“财税2026年第14号”的思维导图模板,是财税从业者、企业财务人员以及相关领域研究者的实用工具。它以简洁明了的结构,对财税2026年第14号文件中关于预缴增值税的关键内容进行梳理和解读,帮助使用者快速掌握文件核心要点。思维导图首先聚焦于“预缴增值税两种情形”。详细阐述了纳税人跨地级行政区(直辖市下辖县区)提供建筑服务(即跨地区提供建筑服务)时,应按照规定的纳税义务发生时间,向建筑服务发生地主管税务机关预缴增值税;还说明了纳税人采取预收款方式提供建筑服务,在不同跨地区情况下的预缴增值税规则。这些内容对于建筑行业企业准确履行纳税义务至关重要。在计算部分,明确给出了公式:[注]A=(收到全部价款和价外费用-支付分包款),并进一步解释了分包款不强调是否已经支付。同时,说明了预缴增值税的计算方式为A/(1+T)*2%&3%(T=9%或3%),强调预缴增值税扣除分包款时,需要取得分包款的进项发票(加盖公章的复印件)。此外,特别提醒发票备注栏需注明建筑服务发生地所在县(市、区)、项目名称,这一细节对于企业规范财务操作、避免税务风险具有重要意义。
- 合理的工资薪金支出
这是一篇关于合理的工资薪金支出的思维导图,主要内容包括:按照工资薪金制度规定实际发放的。列出了税前扣除的关键条件:制度合规、发放有序、依法扣缴个税、不用于避税,且需在汇算清缴前支付。
- 相似推荐
- 大纲