导图社区 法考《刑法》易混罪名深度辨析专题
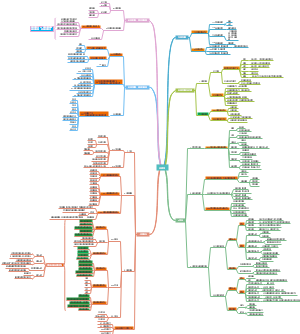
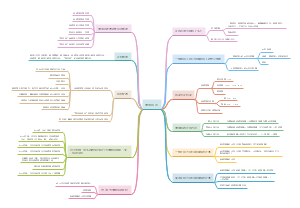
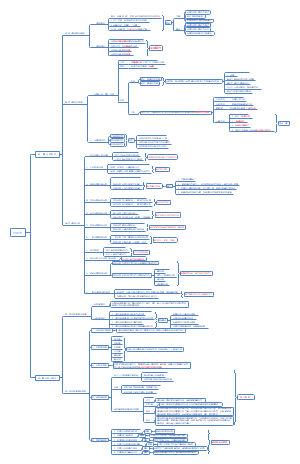
关于法考《刑法》易混罪名深度辨析专题——盗窃与诈骗与侵占与抢劫与抢夺与贪污与挪用,罪与非罪与此罪彼罪一图定的思维导图,分为四大核心模块,标注必背、高频、易混、模板类考点。第一模块围绕盗窃罪、诈骗罪、侵占罪展开,梳理三类罪名核心区分标准,深度辨析彼此界限,并配备综合案例答题模板;第二模块针对抢劫罪、抢夺罪、敲诈勒索罪,厘清暴力程度、取财逻辑上的关键差异,归纳典型答题思路;第三模块聚焦职务类犯罪,对比贪污罪、挪用公款罪、职务侵占罪,区分主体身份、财物性质、主观目的等核心要件;第四模块为通用速查汇总,包含财产犯罪、贪污贿赂犯罪辨析要点、刑法案例万能答题模板与罪名辨析口诀。此专题直击法考刑法主观题最大难点,此罪与彼罪区分是案例分析高频设问。适合法考备考考生、法学在校生、刑事方向法务人员集中攻克定罪难题,掌握罪名辨析逻辑,套用标准化答题模板,有效规避混淆罪名导致的失分问题。
提示: 本内容由社区用户上传并分享。平台不对内容的真实性、合法性、知识产权归属及是否侵害第三方权利进行事前审核或保证。本内容可能包含受版权保护的图片、字体或其他第三方素材,使用前请自行确认授权范围。
这是一篇关于CPA会计思维导图-股份支付会计处理专题-权益结算与现金结算对比,主要内容包括:使用说明,一、股份支付的定义与分类,二、四个时点处理总览,三、授予日的处理,四、等待期内每个资产负债表日的处理,五、可行权日之后的处理,六、行权日的处理,七、可行权条件,八、条款和条件的修改,九、回购股份进行职工期权激励,十、集团股份支付的处理,十一、核心速查卡,十二、案例常见问法与答题关键词。主体知识板块依次讲解股份支付的定义与分类、四个时点处理总览;分模块拆解授予日、等待期内每个资产负债表日、可行权日之后、行权日的会计处理,每一处都对权益结算和现金结算做横向对比。后续继续拓展可行权条件、条款和条件的修改、回购股份进行职工期权激励、集团股份支付的处理;还设置核心速查卡,整理各类差错更正要点;最后通过案例常见问法与答题关键词,归纳各类考试设问对应的处理思路。整张思维导图完整梳理股份支付全部考点,侧重两类结算方式的横向对照辨析,兼顾基础知识点、易错更正以及主观题答题要点,系统性很强。无论备考 CPA 会计的考生,还是正在学习股份支付章节的财会学习者,都可以借助这份导图梳理考点、对比记忆。
CPA会计思维导图 - 持有待售与终止经营专题 - 划分条件与列报规则速查,主体板块首先讲解持有待售类别的分类,包含分类原则、处置组定义、划分的两项条件、一年期限例外以及不再符合条件的处理;接着是特定持有待售类别的具体应用,针对专为转售取得的资产、持有待售长期股权投资、拟结束使用而非出售的资产展开说明;再依次梳理划分为持有待售前后以及不再满足该类别时的计量要点与终止确认;讲解持有待售类别的资产负债表列报;介绍终止经营部分,涵盖定义、报表列报与特殊事项列报;说明适用其他准则资产的处理;配套核心速查卡汇总划分条件、计量、列报、终止经营认定以及易错点;最后整理八大案例常见设问与答题关键词,覆盖类别判断、分录编制、减值计算、终止经营识别、长投的持有待售处理等考试高频题型,兼顾基础知识点梳理和应试刷题复习。无论备考 CPA 会计的考生进行本章复盘记忆,还是财会学习者梳理持有待售相关账务与报表规则,都可以借助这份思维导图巩固学习。
CPA会计思维导图-资产负债表日后事项专题-调整事项与非调整事项对比,先区分调整事项和非调整事项,再分别掌握对应的会计处理方法与披露要求;核心判断标准是看该事项反映的情况在资产负债表日是否已经存在,学习时具体金额和税率以最新教材、考纲为准。主体内容首先介绍日后事项的定义与涵盖期间,辨析日后事项和会计政策变更、差错更正之间的联系;接着讲解两类事项的判定,给出判断标准、概念、记忆口诀以及常见举例;之后分别阐述调整事项的会计处理原则,划分涉及损益、利润分配以及不涉及损益的处理,分析所得税影响、报表项目调整和附注披露;再梳理非调整事项的处理原则、披露要求与实务处理;完成两类事项在判断标准、处理方式、披露以及报表影响上的横向对比;针对销售退回、现金股利与股票股利等特殊事项单独解析;配套核心速查卡整理判断、账务处理、所得税、披露以及易错考点;最后汇总七类案例常见设问与答题关键词,覆盖事项辨别、分录编制、所得税影响判断等高频考题,兼顾基础概念辨析和应试刷题复习。无论备考 CPA 会计的考生用来梳理章节考点,还是财会学习者理清资产负债表日后事项的账务规则,都可以借助这份思维导图开展复习。
社区模板帮助中心,点此进入>>
这是一篇关于CPA会计思维导图-股份支付会计处理专题-权益结算与现金结算对比,主要内容包括:使用说明,一、股份支付的定义与分类,二、四个时点处理总览,三、授予日的处理,四、等待期内每个资产负债表日的处理,五、可行权日之后的处理,六、行权日的处理,七、可行权条件,八、条款和条件的修改,九、回购股份进行职工期权激励,十、集团股份支付的处理,十一、核心速查卡,十二、案例常见问法与答题关键词。主体知识板块依次讲解股份支付的定义与分类、四个时点处理总览;分模块拆解授予日、等待期内每个资产负债表日、可行权日之后、行权日的会计处理,每一处都对权益结算和现金结算做横向对比。后续继续拓展可行权条件、条款和条件的修改、回购股份进行职工期权激励、集团股份支付的处理;还设置核心速查卡,整理各类差错更正要点;最后通过案例常见问法与答题关键词,归纳各类考试设问对应的处理思路。整张思维导图完整梳理股份支付全部考点,侧重两类结算方式的横向对照辨析,兼顾基础知识点、易错更正以及主观题答题要点,系统性很强。无论备考 CPA 会计的考生,还是正在学习股份支付章节的财会学习者,都可以借助这份导图梳理考点、对比记忆。
CPA会计思维导图 - 持有待售与终止经营专题 - 划分条件与列报规则速查,主体板块首先讲解持有待售类别的分类,包含分类原则、处置组定义、划分的两项条件、一年期限例外以及不再符合条件的处理;接着是特定持有待售类别的具体应用,针对专为转售取得的资产、持有待售长期股权投资、拟结束使用而非出售的资产展开说明;再依次梳理划分为持有待售前后以及不再满足该类别时的计量要点与终止确认;讲解持有待售类别的资产负债表列报;介绍终止经营部分,涵盖定义、报表列报与特殊事项列报;说明适用其他准则资产的处理;配套核心速查卡汇总划分条件、计量、列报、终止经营认定以及易错点;最后整理八大案例常见设问与答题关键词,覆盖类别判断、分录编制、减值计算、终止经营识别、长投的持有待售处理等考试高频题型,兼顾基础知识点梳理和应试刷题复习。无论备考 CPA 会计的考生进行本章复盘记忆,还是财会学习者梳理持有待售相关账务与报表规则,都可以借助这份思维导图巩固学习。
CPA会计思维导图-资产负债表日后事项专题-调整事项与非调整事项对比,先区分调整事项和非调整事项,再分别掌握对应的会计处理方法与披露要求;核心判断标准是看该事项反映的情况在资产负债表日是否已经存在,学习时具体金额和税率以最新教材、考纲为准。主体内容首先介绍日后事项的定义与涵盖期间,辨析日后事项和会计政策变更、差错更正之间的联系;接着讲解两类事项的判定,给出判断标准、概念、记忆口诀以及常见举例;之后分别阐述调整事项的会计处理原则,划分涉及损益、利润分配以及不涉及损益的处理,分析所得税影响、报表项目调整和附注披露;再梳理非调整事项的处理原则、披露要求与实务处理;完成两类事项在判断标准、处理方式、披露以及报表影响上的横向对比;针对销售退回、现金股利与股票股利等特殊事项单独解析;配套核心速查卡整理判断、账务处理、所得税、披露以及易错考点;最后汇总七类案例常见设问与答题关键词,覆盖事项辨别、分录编制、所得税影响判断等高频考题,兼顾基础概念辨析和应试刷题复习。无论备考 CPA 会计的考生用来梳理章节考点,还是财会学习者理清资产负债表日后事项的账务规则,都可以借助这份思维导图开展复习。
法考《刑法》易混罪名深度辨析专题——盗窃与诈骗与侵占与抢劫与抢夺与贪污与挪用,罪与非罪与此罪彼罪一图定
一、盗窃罪与诈骗罪与侵占罪的区分
1.1 三罪核心区分标准
【必背】【模板】
考点:占有状态与财物转移方式
理论依据:财产犯罪的基本法理
盗窃罪
占有状态:财物在他人占有之下
财物转移方式:行为人违反被害人意志,秘密窃取,打破原占有建立新占有
被害人因素:被害人无处分行为,不知情
诈骗罪
占有状态:财物在他人占有之下
财物转移方式:行为人虚构事实隐瞒真相,被害人基于错误认识自愿交付财物
被害人因素:被害人有处分行为,知情但被骗
侵占罪
占有状态:财物已在行为人占有之下(委托物)或无人占有(遗忘物埋藏物)
财物转移方式:不涉及占有转移,行为人变合法占有为非法所有,拒不退还或交出
被害人因素:被害人主动委托或遗忘,行为人事后产生非法占有意图
三罪区分流程图
【模板】
第一步:财物在行为人实施行为之前由谁占有?
行为人自己已占有(委托物或遗忘物)→侵占罪
他人占有→第二步
第二步:被害人是否基于错误认识主动交付财物?
是→诈骗罪
否(行为人秘密窃取)→盗窃罪
案例问法:甲在餐厅捡到乙遗忘的手提包,内有现金5000元。服务员询问时甲称包是自己的,将包拿走。甲构成何罪?
答题关键:手提包是遗忘物,在甲捡到之前属于无人占有状态。甲将遗忘物非法占为己有构成侵占罪,其后的欺骗行为属于事后不可罚的行为
1.2 盗窃罪与诈骗罪深度辨析
【必背】【高频】【易混】
考点:被害人是否基于错误认识处分财物
盗窃罪行为结构:行为人秘密窃取→财物转移→被害人不知情(无处分行为)
诈骗罪行为结构:行为人虚构事实隐瞒真相→被害人陷入错误认识→基于错误认识处分财物→行为人取得财物
区分关键:被害人的处分行为。盗窃罪被害人没有处分行为(财物是被秘密拿走的),诈骗罪被害人有处分行为(财物是主动交出的)
三角诈骗与盗窃罪的间接正犯的区分
三角诈骗:受骗者(处分财产者)与被害人不一致,但受骗者有权处分被害人财产
盗窃罪的间接正犯:行为人利用不知情的第三人作为工具窃取财物,第三人无权处分财产
案例问法(典型):甲冒充洗衣店员工,到乙家中收取待洗衣物,乙将西装交给甲。甲构成何罪?
答题关键:乙基于错误认识(以为甲是洗衣店员工)主动将西装交付给甲,乙有处分行为。甲构成诈骗罪
案例问法(对照):甲趁乙不在家,撬锁进入乙家中拿走西装。甲构成何罪?
答题关键:甲秘密窃取,乙不知情,无处分行为。甲构成盗窃罪
1.3 盗窃罪与侵占罪深度辨析
【必背】【高频】【易混】
考点:财物占有状态的判断
盗窃罪:财物在他人占有之下,行为人打破原占有建立新占有
侵占罪:财物已在行为人占有之下(委托物)或无人占有(遗忘物埋藏物),行为人变合法占有为非法所有
占有状态的判断规则
事实上占有:财物在他人物理支配范围内(如口袋里的钱包、桌上的手机)
观念上占有:财物虽不在物理支配范围内,但根据社会一般观念仍由他人占有(如停在路边的自行车、遗忘在餐厅但刚离开的包)
区分关键:财物在实施行为时由谁占有
遗忘物与盗窃对象的区分
遗忘物:原占有人已丧失占有,财物处于无人占有状态→侵占罪
他人占有物:原占有人未丧失占有(如在餐厅刚离开座位,包仍在桌上仍由原主人观念上占有)→盗窃罪
封缄物的占有:封缄物整体由受托人占有,内容物由委托人占有。受托人打开封缄物取走内容物构成盗窃罪
案例问法(典型):甲帮乙保管一个上锁的行李箱,甲撬开锁取走箱内现金。甲构成何罪?
答题关键:行李箱整体由甲占有(侵占对象),但箱内现金仍由乙占有(盗窃对象)。甲取走现金打破乙的占有,构成盗窃罪
案例问法(对照):乙将一件未封缄的大衣交给甲保管,甲将大衣卖给他人。甲构成何罪?
答题关键:大衣整体由甲占有,甲变合法占有为非法所有,构成侵占罪
1.4 诈骗罪与侵占罪深度辨析
【必背】【高频】【易混】
考点:产生非法占有意图的时间点
诈骗罪:行为人先产生非法占有意图,后通过欺骗手段使被害人交付财物
侵占罪:行为人先合法占有财物,后产生非法占有意图,拒不退还或交出
区分关键:非法占有意图产生于取得财物之前还是之后。之前是诈骗,之后是侵占
案例问法(典型):甲向乙借用笔记本电脑,借用时已打算不归还。借到后甲拒不归还。甲构成何罪?
答题关键:甲在借电脑时已产生非法占有意图,借用只是欺骗手段。甲构成诈骗罪(名为借实为骗)
案例问法(对照):甲向乙借用笔记本电脑,借用时确实打算归还。借用期间产生非法占有意图,拒不归还。甲构成何罪?
答题关键:甲借用时无非法占有意图,合法占有后产生犯意。甲构成侵占罪
1.5 盗窃罪与诈骗罪与侵占罪综合答题模板
【模板】
题目类型:分析行为人的行为构成何罪
答题步骤
第一步:确定财物在实施行为之前的占有状态。他人占有→盗窃或诈骗;行为人占有或无人占有→侵占
第二步:如财物为他人占有,判断被害人是否有处分行为。有处分行为→诈骗;无处分行为→盗窃
第三步:如财物为行为人占有,判断非法占有意图产生的时间点。取得财物之前产生→诈骗(名为借实为骗);取得财物之后产生→侵占
第四步:给出结论,说明此罪与彼罪的核心区别
二、抢劫罪与抢夺罪与敲诈勒索罪的区分
2.1 三罪核心区分标准
【必背】【模板】
考点:暴力程度与取财时间
抢劫罪
暴力方式:当场使用暴力或以暴力相威胁
暴力对象:直接对人实施
暴力目的:压制反抗,强行取财
取财时间:当场取得财物
核心特征:两个“当场”(当场使用暴力,当场取得财物)
抢夺罪
暴力方式:乘人不备公然夺取
暴力对象:对物实施(非对人暴力)
暴力目的:直接夺取财物
取财时间:当场取得财物
核心特征:不对人使用暴力,仅对物实施
敲诈勒索罪
暴力方式:威胁或要挟
暴力对象:威胁内容可以是暴力或非暴力
暴力目的:使被害人产生恐惧心理
取财时间:通常非当场取得财物
核心特征:不满足两个“当场”
区分流程图
【模板】
第一步:是否当场使用暴力?
是→第二步
否→敲诈勒索罪
第二步:暴力是否直接针对人身?
是→抢劫罪
否→抢夺罪
第三步:是否当场取得财物?
是→抢劫罪(两个“当场”)
否→敲诈勒索罪
2.2 抢劫罪与抢夺罪深度辨析
【必背】【高频】【易混】
考点:暴力是否直接针对人身
抢劫罪:暴力直接作用于人身,压制被害人反抗
抢夺罪:暴力作用于物(如用力抢夺背包),不直接作用于人身
携带凶器抢夺的转化:携带凶器抢夺的,以抢劫罪论处(不论是否使用凶器)
案例问法(典型):甲从背后夺走乙的手提包,乙紧抓不放,甲将乙拖行数米后松手。甲构成何罪?
答题关键:甲拖行乙属于直接针对人身的暴力,已压制乙的反抗。甲构成抢劫罪
案例问法(对照):甲从乙身边快速跑过,顺手夺走乙肩上挂着的提包,乙未及反应。甲构成何罪?
答题关键:甲乘人不备公然夺取,暴力仅作用于包(对物),未直接对乙实施人身暴力。甲构成抢夺罪
2.3 抢劫罪与敲诈勒索罪深度辨析
【必背】【高频】【易混】
考点:是否满足两个“当场”
抢劫罪:当场使用暴力或以暴力相威胁,当场取得财物。两个“当场”
敲诈勒索罪:以日后施加危害相威胁,通常不要求当场取得财物。不满足两个“当场”
当场使用暴力但未当场取财的处理:如果当场使用暴力但要求被害人日后交付财物,应以敲诈勒索罪论处(不满足两个“当场”中的当场取财要件)
案例问法(典型):甲持刀拦住乙,威胁乙交出随身财物,乙被迫交出。甲构成何罪?
答题关键:甲当场使用暴力威胁,当场取得财物。满足两个“当场”,构成抢劫罪
案例问法(对照):甲对乙说,如果不在一周内汇款10万元,就伤害乙的家人。甲构成何罪?
答题关键:甲虽以暴力相威胁,但非当场实施暴力,也非当场取得财物。不满足两个“当场”,构成敲诈勒索罪
2.4 抢劫罪与抢夺罪与敲诈勒索罪综合答题模板
【模板】
题目类型:分析行为人的行为构成何罪
答题步骤
第一步:判断是否使用暴力或威胁。无暴力无威胁→非此三罪
第二步:判断暴力是否当场实施且直接针对人身。是→抢劫或敲诈勒索;仅针对物→抢夺
第三步:判断是否当场取得财物。当场取财→抢劫罪;日后取财→敲诈勒索罪
第四步:给出结论,说明核心区别(两个“当场”)
三、贪污罪与挪用公款罪与职务侵占罪的区分
3.1 三罪核心区分标准
【必背】【模板】
考点:主体身份与主观目的
贪污罪
主体:国家工作人员
对象:公共财物
主观:具有非法占有目的(不想还)
行为特征:侵吞窃取骗取公共财物
行为表现:平账、携款潜逃等
挪用公款罪
主体:国家工作人员
对象:公款
主观:无非法占有目的(想还)
行为特征:挪用归个人使用
行为表现:未平账、有归还行为、用于营利或非法活动等
职务侵占罪
主体:非国家工作人员(公司企业或其他单位人员)
对象:本单位财物
主观:具有非法占有目的
行为特征:利用职务便利侵占单位财物
行为表现:侵吞窃取骗取单位财物
区分流程图
【模板】
第一步:行为人是否为国家工作人员?
是→贪污罪或挪用公款罪(进入第二步)
否→职务侵占罪
第二步:行为人是否具有非法占有目的?
是→贪污罪
否→挪用公款罪
3.2 贪污罪与挪用公款罪深度辨析
【必背】【高频】【易混】
考点:非法占有目的的判断
贪污罪:具有非法占有目的,主观上不想归还
挪用公款罪:无非法占有目的,主观上想归还
非法占有目的的客观判断标志
贪污罪标志:平账(销毁或隐匿账目)、携款潜逃、将公款用于个人挥霍且无归还可能
挪用公款罪标志:未平账、账目可查、有实际归还行为、用于营利活动计划获利后归还
挪用公款转化为贪污:挪用公款后携款潜逃的,以贪污罪论处
案例问法(典型):甲是国有公司出纳,做假账将公司100万元转入个人账户用于赌博,全部输光。甲构成何罪?
答题关键:甲做假账(平账行为)表明具有非法占有目的,且用于挥霍无归还可能。甲构成贪污罪
案例问法(对照):甲是国有公司出纳,从公司账户取出50万元用于个人炒股,计划赚钱后归还,账目可查。一个月后甲还款。甲构成何罪?
答题关键:甲未平账(账目可查),有归还行为,用于营利活动。甲构成挪用公款罪
3.3 贪污罪与职务侵占罪深度辨析
【必背】【高频】【易混】
考点:主体身份与财物性质
贪污罪:主体是国家工作人员,对象是公共财物
职务侵占罪:主体是非国家工作人员(公司企业或其他单位人员),对象是本单位财物
国家工作人员的认定(关键)
国家机关中从事公务的人员
国有公司企业事业单位人民团体中从事公务的人员
国家机关国有公司企业事业单位委派到非国有公司企业从事公务的人员
其他依法从事公务的人员
受委托管理经营国有财产的非国家工作人员:以贪污罪论处
案例问法(典型):甲是国有电力公司经理,利用职务便利将公司电费收入据为己有。甲构成何罪?
答题关键:国有公司中从事公务的人员属于国家工作人员,利用职务便利侵吞公共财物构成贪污罪
案例问法(对照):甲是民营快递公司分拣员,将分拣中的包裹藏匿据为己有。甲构成何罪?
答题关键:甲是非国家工作人员,利用职务便利侵占本单位财物构成职务侵占罪
3.4 贪污罪与挪用公款罪与职务侵占罪综合答题模板
【模板】
题目类型:分析行为人的行为构成何罪
答题步骤
第一步:判断行为人主体身份。国家工作人员→贪污罪或挪用公款罪;非国家工作人员→职务侵占罪
第二步:判断是否具有非法占有目的。有非法占有目的→贪污罪;无非法占有目的→挪用公款罪
第三步:判断财物性质。公共财物→贪污罪;本单位财物→职务侵占罪
第四步:给出结论,说明核心区别(主体身份与主观目的)
四、易混罪名核心速查与万能答题模板
4.1 财产犯罪易混组核心速查
【必背】
盗窃罪:他人占有、秘密窃取、被害人无处分行为
诈骗罪:他人占有、虚构事实隐瞒真相、被害人有处分行为
侵占罪:行为人占有或无人占有、变合法占有为非法所有、拒不退还交出
抢劫罪:当场使用暴力、当场取得财物、两个“当场”
抢夺罪:乘人不备公然夺取、对物暴力
敲诈勒索罪:威胁要挟、不满足两个“当场”
4.2 贪污贿赂犯罪易混组核心速查
【必背】
贪污罪:国家工作人员、公共财物、非法占有目的
挪用公款罪:国家工作人员、公款、无非法占有目的、三种类型
职务侵占罪:非国家工作人员、本单位财物、非法占有目的
受贿罪:国家工作人员、收受他人财物、为他人谋利
4.3 案例分析万能答题模板
【模板】
第一步:明确行为主体身份(国家工作人员、非国家工作人员、一般主体)
第二步:明确财物在行为实施前的占有状态(他人占有、行为人占有、无人占有)
第三步:分析行为方式(秘密窃取、欺骗、暴力、威胁、利用职务便利等)
第四步:判断主观目的(非法占有目的、暂时使用目的、勒索目的等)
第五步:检验是否满足特殊构成要件(两个“当场”、利用职务便利等)
第六步:给出此罪与彼罪的区分结论,说明核心区别点
4.4 易混罪名辨析口诀速查
【必背】
盗窃与侵占:他人占有是盗窃,自己占有是侵占
盗窃与诈骗:处分行为是关键,主动交付是诈骗,秘密拿走是盗窃
抢劫与抢夺:对人暴力是抢劫,对物暴力是抢夺
抢劫与敲诈:两个“当场”是抢劫,不满足是敲诈
贪污与挪用:非法占有是贪污,暂时使用是挪用
贪污与职务侵占:国家工作人员是贪污,非国家工作人员是职务侵占