导图社区 【第十一章反垄断法律制度】第五单元经营者集中反垄断审查制度
【第十一章反垄断法律制度】第五单元经营者集中反垄断审查制度
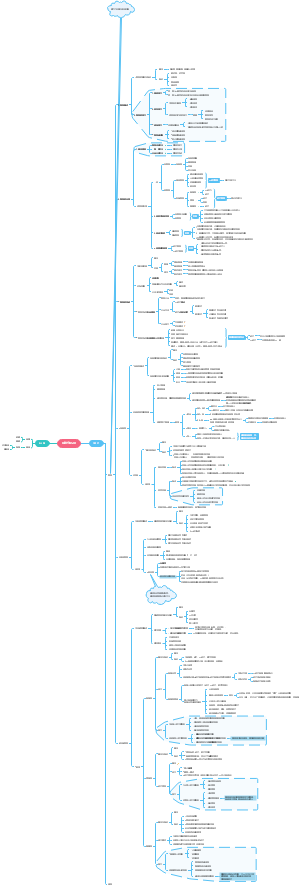
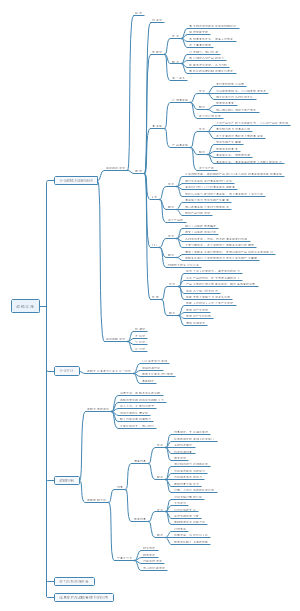
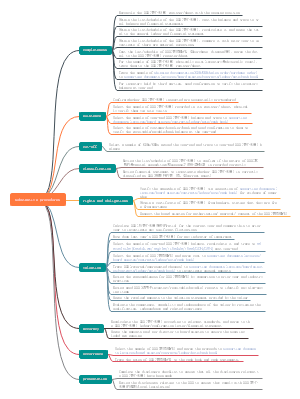
这是一篇关于第五单元经营者集中反垄断审查制度的思维导图,首先界定经营者集中的概念与分类,明确制度重在事前预防,只审查竞争影响而不直接禁止企业做大。核心内容为经营者集中申报,划定强制申报的营业额门槛,区分应当申报与豁免申报的情形,明确营业额统计口径。接着梳理两阶段审查流程,区分简易程序与普通程序,列明各阶段时限、中止审查与最终决定的不同结果。针对具有排除竞争效果的集中,设置附加限制性条件制度,区分结构性条件与行为性条件,规定方案提交、监督执行、条件变更与解除的完整规则。最后列明未依法申报、违规实施集中等违法行为对应的法律责任,清晰划分执法处置措施。整个框架覆盖申报、审查、附条件救济、违法处罚全流程,考点条理清晰。无论备考 CPA 经济法、中级会计经济法的考生,还是处理企业并购业务的律师与企业法务,都可以借助这份导图理清并购反垄断审查的整套规则。
提示: 本内容由社区用户上传并分享。平台不对内容的真实性、合法性、知识产权归属及是否侵害第三方权利进行事前审核或保证。本内容可能包含受版权保护的图片、字体或其他第三方素材,使用前请自行确认授权范围。
- 注册会计师
- 反垄断法律制度
- 经营者集中反垄断审查制度

 CPA2026经济法(下) 含33个作品
CPA2026经济法(下)思维导图作品集,针对注册会计师CPA经济法后半部分重点章节进行系统整理,以思维导图和结构化学习笔记的形式归纳考试知识点,帮助考生快速建立商法、经济法相关知识体系。本作品集主要涵盖第七章证券法律制度、第八章企业破产法律制度、第九章票据与支付结算法律制度、第十章企业国有资产法律制度、第十一章反垄断法律制度、第十二章涉外经济法律制度等核心内容,对证券发行与交易、上市公司相关制度、企业破产程序、破产债权、票据法律关系、支付结算、企业国有资产监管、反垄断以及涉外经济法律制度等重要考点进行归纳整理。作品集注重考试重点、核心法条和易混知识的系统梳理,通过层级清晰的思维导图呈现各章节知识之间的逻辑关系,方便快速理解和记忆。适用于CPA2026注册会计师经济法课程学习、章节复习、真题知识点回顾、考前冲刺以及查漏补缺,可与经济法(上)配套使用,帮助考生形成更加完整的CPA经济法知识框架,提高学习与复习效率。
 CPA2026经济法(上) 含36个作品
CPA2026经济法(上)思维导图作品集,面向注册会计师CPA考试经济法科目学习与备考,系统整理经济法上册核心知识点,通过思维导图、知识框架和学习笔记等形式,将复杂法律知识结构化、可视化呈现。本作品集主要涵盖第一章民法基本原理、第二章基本民事法律制度、第三章物权法律制度、第四章合同法律制度、第五章合伙企业法律制度、第六章公司法律制度等重点内容,对民事法律行为、代理制度、诉讼时效、物权变动、合同订立与履行、违约责任、合伙企业以及公司法等高频知识进行系统归纳。内容注重知识体系梳理与考试重点提炼,将重要法律概念、法条规定、易混易错知识以及章节之间的逻辑关系进行整合,帮助学习者快速建立CPA经济法知识框架。适用于注册会计师经济法课程学习、章节复习、考点记忆、考前冲刺及知识查漏补缺,也可作为经济法学习笔记和法律知识整理参考。通过思维导图快速掌握重点内容,提高理解、记忆和复习效率,为CPA2026经济法考试备考提供清晰实用的学习资料。
- 普通话水平测试(PSC)-考试题型
这是一篇关于普通话水平测试(PSC)的思维导图,主要内容包括:普通话水平等级,读单音节字词,读多音节词语,朗读短文,命题说话,评分标准。整套测试共四大题型,总分 100 分。第一题为读单音节字词,限时 3.5 分钟,分值 10 分,考查 100 个音节,重点测查声母、韵母、声调,需注意上声变调、多音字等细节。第二题为读多音节词语,限时 2.5 分钟,分值 20 分,包含 100 个音节,增加轻声、儿化、变音考点,区分易混淆读音。第三题为朗读短文,限时 4 分钟,分值 30 分,从 60 篇短文抽取一篇,共 400 字,考核语音规范、停连节奏,需避免添字、漏字、回读。第四题为命题说话,限时 3 分钟,分值 40 分,从 50 个话题抽题,评判维度包含语音规范、词汇语法规范、自然流畅度,还会对缺时、离题进行扣分。测试结果分为三级六等,一级甲等 97 分及以上,一级乙等 92 至 96.9 分;二级甲等 87 至 91.9 分,二级乙等 80 至 86.9 分;三级甲等 70 至 79.9 分,三级乙等 60 至 69.9 分。导图还标注各类扣分情形,包括语音错误、语音缺陷,以及命题说话里的离题、缺时、背诵文稿等扣分要点。
- 普通话水平测试(PSC)-命题说话
这是一篇关于命题说话的思维导图,主要内容包括:准备,话题。命题说话的准备可以遵循五步构思框架,第一步 “是什么”,精准审题、锁定题目,开篇点明选题;第二步 “为什么”,挖掘内涵,将话题向更深层次延伸;第三步 “举例证”,借助真实事例丰富表达内容;第四步 “找关联”,理顺语句之间的逻辑,让表达连贯自然;第五步 “作归纳”,收尾总结,让表述完整闭环。配套的 50 个命题说话考题覆盖多种题材,包含个人生活类,如我的一天、童年生活、朋友、假日生活;事物景物类,如我喜爱的植物、我喜欢的季节、我喜爱的动物;感悟思辨类,如生活中的诚信、自律与我、终身学习、环境保护、团队精神、科技发展与社会生活、小家大家与国家等,话题贴近日常,兼顾记叙抒情与观点阐述。备考时运用这套构思方法,能够快速搭建说话提纲,避免卡顿、离题,帮助考生自然流畅完成三分钟口头表达,减少语音失误。
- 普通话水平测试(PSC):朗读短文
这是一篇关于朗读短文的思维导图,主要内容包括:停连,重音,节奏,句调。停连讲解朗读中停顿与连接的运用,区分语法停顿、逻辑停顿、感情停顿,明确不同标点对应的停顿时长,提醒避免停顿不当破坏语句结构。重音部分介绍重音概念,分为语法重音与强调重音,结合例句说明定语、状语、补语、中心语等位置的重音处理,讲解依靠音量、语速、音色来表现重音的表达方法。节奏板块讲解节奏的基本要素,划分轻快型、凝重型、低沉型、高亢型、舒缓型、紧张型六种节奏类型,介绍调节节奏的实操方法,同时结合文本体裁、情感基调,掌握不同语气的朗读方式,配套不同情绪对应的语气口诀。句调讲解句调概念,分析高升调、降抑调、平直调、曲折调的表达特点与适用场景,还区分不同人物身份对应的朗读腔调。内容搭配大量实例,清晰展示朗读时语音处理要点,帮助学习者规避朗读扣分点,提升短文朗读的流畅度与感染力。
【第十一章反垄断法律制度】第五单元经营者集中反垄断审查制度
社区模板帮助中心,点此进入>>
- CPA2026经济法(下) 含33个作品
CPA2026经济法(下)思维导图作品集,针对注册会计师CPA经济法后半部分重点章节进行系统整理,以思维导图和结构化学习笔记的形式归纳考试知识点,帮助考生快速建立商法、经济法相关知识体系。本作品集主要涵盖第七章证券法律制度、第八章企业破产法律制度、第九章票据与支付结算法律制度、第十章企业国有资产法律制度、第十一章反垄断法律制度、第十二章涉外经济法律制度等核心内容,对证券发行与交易、上市公司相关制度、企业破产程序、破产债权、票据法律关系、支付结算、企业国有资产监管、反垄断以及涉外经济法律制度等重要考点进行归纳整理。作品集注重考试重点、核心法条和易混知识的系统梳理,通过层级清晰的思维导图呈现各章节知识之间的逻辑关系,方便快速理解和记忆。适用于CPA2026注册会计师经济法课程学习、章节复习、真题知识点回顾、考前冲刺以及查漏补缺,可与经济法(上)配套使用,帮助考生形成更加完整的CPA经济法知识框架,提高学习与复习效率。
- CPA2026经济法(上) 含36个作品
CPA2026经济法(上)思维导图作品集,面向注册会计师CPA考试经济法科目学习与备考,系统整理经济法上册核心知识点,通过思维导图、知识框架和学习笔记等形式,将复杂法律知识结构化、可视化呈现。本作品集主要涵盖第一章民法基本原理、第二章基本民事法律制度、第三章物权法律制度、第四章合同法律制度、第五章合伙企业法律制度、第六章公司法律制度等重点内容,对民事法律行为、代理制度、诉讼时效、物权变动、合同订立与履行、违约责任、合伙企业以及公司法等高频知识进行系统归纳。内容注重知识体系梳理与考试重点提炼,将重要法律概念、法条规定、易混易错知识以及章节之间的逻辑关系进行整合,帮助学习者快速建立CPA经济法知识框架。适用于注册会计师经济法课程学习、章节复习、考点记忆、考前冲刺及知识查漏补缺,也可作为经济法学习笔记和法律知识整理参考。通过思维导图快速掌握重点内容,提高理解、记忆和复习效率,为CPA2026经济法考试备考提供清晰实用的学习资料。
- 普通话水平测试(PSC)-考试题型
这是一篇关于普通话水平测试(PSC)的思维导图,主要内容包括:普通话水平等级,读单音节字词,读多音节词语,朗读短文,命题说话,评分标准。整套测试共四大题型,总分 100 分。第一题为读单音节字词,限时 3.5 分钟,分值 10 分,考查 100 个音节,重点测查声母、韵母、声调,需注意上声变调、多音字等细节。第二题为读多音节词语,限时 2.5 分钟,分值 20 分,包含 100 个音节,增加轻声、儿化、变音考点,区分易混淆读音。第三题为朗读短文,限时 4 分钟,分值 30 分,从 60 篇短文抽取一篇,共 400 字,考核语音规范、停连节奏,需避免添字、漏字、回读。第四题为命题说话,限时 3 分钟,分值 40 分,从 50 个话题抽题,评判维度包含语音规范、词汇语法规范、自然流畅度,还会对缺时、离题进行扣分。测试结果分为三级六等,一级甲等 97 分及以上,一级乙等 92 至 96.9 分;二级甲等 87 至 91.9 分,二级乙等 80 至 86.9 分;三级甲等 70 至 79.9 分,三级乙等 60 至 69.9 分。导图还标注各类扣分情形,包括语音错误、语音缺陷,以及命题说话里的离题、缺时、背诵文稿等扣分要点。
- 普通话水平测试(PSC)-命题说话
这是一篇关于命题说话的思维导图,主要内容包括:准备,话题。命题说话的准备可以遵循五步构思框架,第一步 “是什么”,精准审题、锁定题目,开篇点明选题;第二步 “为什么”,挖掘内涵,将话题向更深层次延伸;第三步 “举例证”,借助真实事例丰富表达内容;第四步 “找关联”,理顺语句之间的逻辑,让表达连贯自然;第五步 “作归纳”,收尾总结,让表述完整闭环。配套的 50 个命题说话考题覆盖多种题材,包含个人生活类,如我的一天、童年生活、朋友、假日生活;事物景物类,如我喜爱的植物、我喜欢的季节、我喜爱的动物;感悟思辨类,如生活中的诚信、自律与我、终身学习、环境保护、团队精神、科技发展与社会生活、小家大家与国家等,话题贴近日常,兼顾记叙抒情与观点阐述。备考时运用这套构思方法,能够快速搭建说话提纲,避免卡顿、离题,帮助考生自然流畅完成三分钟口头表达,减少语音失误。
- 普通话水平测试(PSC):朗读短文
这是一篇关于朗读短文的思维导图,主要内容包括:停连,重音,节奏,句调。停连讲解朗读中停顿与连接的运用,区分语法停顿、逻辑停顿、感情停顿,明确不同标点对应的停顿时长,提醒避免停顿不当破坏语句结构。重音部分介绍重音概念,分为语法重音与强调重音,结合例句说明定语、状语、补语、中心语等位置的重音处理,讲解依靠音量、语速、音色来表现重音的表达方法。节奏板块讲解节奏的基本要素,划分轻快型、凝重型、低沉型、高亢型、舒缓型、紧张型六种节奏类型,介绍调节节奏的实操方法,同时结合文本体裁、情感基调,掌握不同语气的朗读方式,配套不同情绪对应的语气口诀。句调讲解句调概念,分析高升调、降抑调、平直调、曲折调的表达特点与适用场景,还区分不同人物身份对应的朗读腔调。内容搭配大量实例,清晰展示朗读时语音处理要点,帮助学习者规避朗读扣分点,提升短文朗读的流畅度与感染力。
- 相似推荐
- 大纲