导图社区 26中级经济师金融第八章公司治理与风险管理
26中级经济师金融第八章公司治理与风险管理
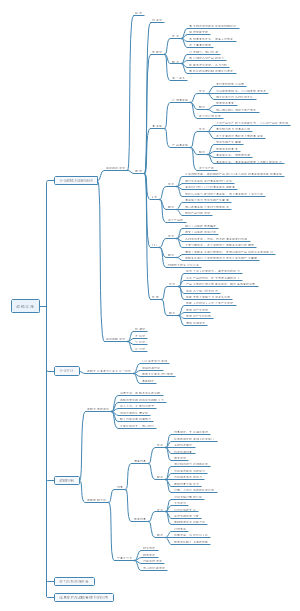
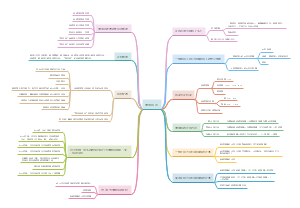
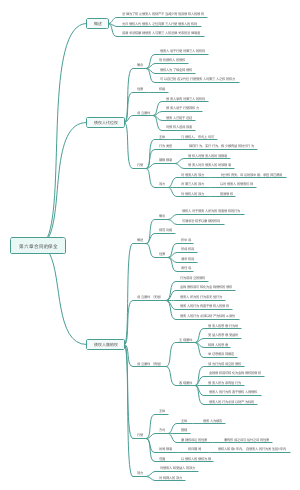
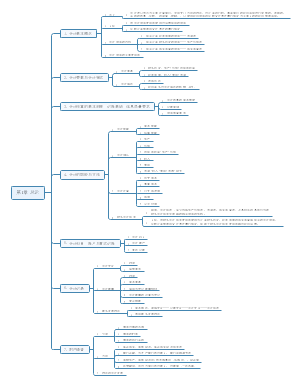
这是一篇关于第八章公司治理与风险管理的思维导图,主要内容包括:第一节是公司治理概述,介绍公司治理含义、核心原则,区分狭义与广义概念,梳理公司治理的各类参与者,讲解股东大会、董事会、监事会、高级管理层的定位与权责边界,剖析委托代理问题,介绍不同公司治理模式。第二节讲解公司治理的运行,重点辨析三会一层的职权划分,明确股东大会、董事会、监事会、高管层各自的职责、议事规则与履职要求,区分不同主体的权力边界与责任。第三节介绍全面风险管理体系,讲解风险管理三道防线,介绍风险管理流程、风险偏好、风险限额、风险文化,介绍 COSO 风险管理框架,梳理风险管理组织架构与管理工具。第四节介绍各类专业风险管理,涵盖信用风险、市场风险、操作风险、流动性风险、国别风险、声誉风险、战略风险、法律合规风险,分别阐述各类风险定义、风险特征、识别要点与管理措施。图中标注单选、多选、案例高频考点,知识点层次清晰,将公司治理架构与各类风险管控内容结合,理论与实务要点兼顾。无论金融专业学生、银行从业备考人员,还是经管类考研复习的读者,都可以依托这份思维导图系统掌握公司治理与风险管理章节的核心考点。
提示: 本内容由社区用户上传并分享。平台不对内容的真实性、合法性、知识产权归属及是否侵害第三方权利进行事前审核或保证。本内容可能包含受版权保护的图片、字体或其他第三方素材,使用前请自行确认授权范围。
- 风险管理
- 公司治理
- 26中级经济师金融
- 26中级经济师金融第一章金融学基础
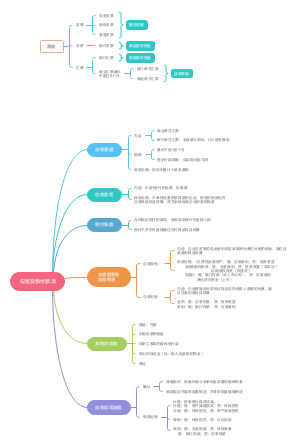
这是一篇关于第一章金融学基础的思维导图,主要内容包括:第一节讲解利息与利率、货币时间价值,区分名义利率与实际利率,介绍单利、复利、现值、终值的计算公式,讲解年金相关计算,分析影响利率变动的各类因素。第二节介绍利率决定理论与利率结构,涵盖古典利率理论、流动性偏好理论、可贷资金理论,同时介绍利率期限结构的预期理论、市场分割理论、流动性溢价理论,辨析各理论的核心观点与适用局限。第三节介绍国际货币体系与汇率制度,梳理国际货币体系演变历程,包含金本位制、布雷顿森林体系、牙买加体系,讲解汇率与汇率制度分类,介绍固定汇率、浮动汇率,以及 IMF 相关汇率安排。第四节讲解汇率决定理论与汇率变动,包含购买力平价、利率平价、国际收支说等经典理论,分析影响汇率变动的因素,探讨汇率变动带来的经济影响,分析国际收支、资本流动、物价、就业等连锁效应。思维导图知识点丰富,包含大量单选、多选考点,兼顾理论概念与案例分析,条理清晰,把利率、汇率两大基础模块串联起来,无论经管类在校学生、金融考证备考人员,还是准备经济学考研的读者,都可以借助这份思维导图系统掌握金融学第一章基础考点。
- 26中级经济师金融第七章金融资产定价
这是一篇关于第七章融资产定价的思维导图,主要内容包括:第一节讲解收益与风险,介绍各类收益率的计算方式,区分名义收益率、实际收益率,阐释风险的衡量指标,讲解资产组合收益与风险,介绍有效边界、资本配置线 CAL 与资本市场线 CML,说明风险资产和无风险资产的配置逻辑。第二节为资产定价模型,重点讲解 CAPM 资本资产定价模型,介绍 β 系数、系统风险与非系统风险,同时介绍多因素模型、Fama-French 三因子模型、套利定价理论 APT,对比 APT 与 CAPM 的差异,辨析各类模型假设条件、适用场景与结论。第三节证券估值,是本章计算重点,包含债券估值与股票估值。债券估值围绕债券定价公式,分析影响债券价值的各类因素;股票估值介绍股利贴现 DDM 模型、自由现金流估值、财务估值相对估值法,讲解市盈率、市净率等指标的运用。第四节金融衍生品定价,讲解远期、期货、期权定价原理,区分内在价值与时间价值,介绍布莱克 - 斯科尔斯 B-S 期权定价模型,辨析期权价格的影响因素。图中标注大量计算、多选与案例高频考点,串联起资产风险、定价模型与估值计算,理论和计算结合,重点突出。
- 26中级经济师金融第八章公司治理与风险管理
这是一篇关于第八章公司治理与风险管理的思维导图,主要内容包括:第一节是公司治理概述,介绍公司治理含义、核心原则,区分狭义与广义概念,梳理公司治理的各类参与者,讲解股东大会、董事会、监事会、高级管理层的定位与权责边界,剖析委托代理问题,介绍不同公司治理模式。第二节讲解公司治理的运行,重点辨析三会一层的职权划分,明确股东大会、董事会、监事会、高管层各自的职责、议事规则与履职要求,区分不同主体的权力边界与责任。第三节介绍全面风险管理体系,讲解风险管理三道防线,介绍风险管理流程、风险偏好、风险限额、风险文化,介绍 COSO 风险管理框架,梳理风险管理组织架构与管理工具。第四节介绍各类专业风险管理,涵盖信用风险、市场风险、操作风险、流动性风险、国别风险、声誉风险、战略风险、法律合规风险,分别阐述各类风险定义、风险特征、识别要点与管理措施。图中标注单选、多选、案例高频考点,知识点层次清晰,将公司治理架构与各类风险管控内容结合,理论与实务要点兼顾。无论金融专业学生、银行从业备考人员,还是经管类考研复习的读者,都可以依托这份思维导图系统掌握公司治理与风险管理章节的核心考点。
26中级经济师金融第八章公司治理与风险管理
社区模板帮助中心,点此进入>>
- 26中级经济师金融第一章金融学基础
这是一篇关于第一章金融学基础的思维导图,主要内容包括:第一节讲解利息与利率、货币时间价值,区分名义利率与实际利率,介绍单利、复利、现值、终值的计算公式,讲解年金相关计算,分析影响利率变动的各类因素。第二节介绍利率决定理论与利率结构,涵盖古典利率理论、流动性偏好理论、可贷资金理论,同时介绍利率期限结构的预期理论、市场分割理论、流动性溢价理论,辨析各理论的核心观点与适用局限。第三节介绍国际货币体系与汇率制度,梳理国际货币体系演变历程,包含金本位制、布雷顿森林体系、牙买加体系,讲解汇率与汇率制度分类,介绍固定汇率、浮动汇率,以及 IMF 相关汇率安排。第四节讲解汇率决定理论与汇率变动,包含购买力平价、利率平价、国际收支说等经典理论,分析影响汇率变动的因素,探讨汇率变动带来的经济影响,分析国际收支、资本流动、物价、就业等连锁效应。思维导图知识点丰富,包含大量单选、多选考点,兼顾理论概念与案例分析,条理清晰,把利率、汇率两大基础模块串联起来,无论经管类在校学生、金融考证备考人员,还是准备经济学考研的读者,都可以借助这份思维导图系统掌握金融学第一章基础考点。
- 26中级经济师金融第七章金融资产定价
这是一篇关于第七章融资产定价的思维导图,主要内容包括:第一节讲解收益与风险,介绍各类收益率的计算方式,区分名义收益率、实际收益率,阐释风险的衡量指标,讲解资产组合收益与风险,介绍有效边界、资本配置线 CAL 与资本市场线 CML,说明风险资产和无风险资产的配置逻辑。第二节为资产定价模型,重点讲解 CAPM 资本资产定价模型,介绍 β 系数、系统风险与非系统风险,同时介绍多因素模型、Fama-French 三因子模型、套利定价理论 APT,对比 APT 与 CAPM 的差异,辨析各类模型假设条件、适用场景与结论。第三节证券估值,是本章计算重点,包含债券估值与股票估值。债券估值围绕债券定价公式,分析影响债券价值的各类因素;股票估值介绍股利贴现 DDM 模型、自由现金流估值、财务估值相对估值法,讲解市盈率、市净率等指标的运用。第四节金融衍生品定价,讲解远期、期货、期权定价原理,区分内在价值与时间价值,介绍布莱克 - 斯科尔斯 B-S 期权定价模型,辨析期权价格的影响因素。图中标注大量计算、多选与案例高频考点,串联起资产风险、定价模型与估值计算,理论和计算结合,重点突出。
- 26中级经济师金融第八章公司治理与风险管理
这是一篇关于第八章公司治理与风险管理的思维导图,主要内容包括:第一节是公司治理概述,介绍公司治理含义、核心原则,区分狭义与广义概念,梳理公司治理的各类参与者,讲解股东大会、董事会、监事会、高级管理层的定位与权责边界,剖析委托代理问题,介绍不同公司治理模式。第二节讲解公司治理的运行,重点辨析三会一层的职权划分,明确股东大会、董事会、监事会、高管层各自的职责、议事规则与履职要求,区分不同主体的权力边界与责任。第三节介绍全面风险管理体系,讲解风险管理三道防线,介绍风险管理流程、风险偏好、风险限额、风险文化,介绍 COSO 风险管理框架,梳理风险管理组织架构与管理工具。第四节介绍各类专业风险管理,涵盖信用风险、市场风险、操作风险、流动性风险、国别风险、声誉风险、战略风险、法律合规风险,分别阐述各类风险定义、风险特征、识别要点与管理措施。图中标注单选、多选、案例高频考点,知识点层次清晰,将公司治理架构与各类风险管控内容结合,理论与实务要点兼顾。无论金融专业学生、银行从业备考人员,还是经管类考研复习的读者,都可以依托这份思维导图系统掌握公司治理与风险管理章节的核心考点。
- 相似推荐
- 大纲