导图社区 税务师五科全套背诵清单
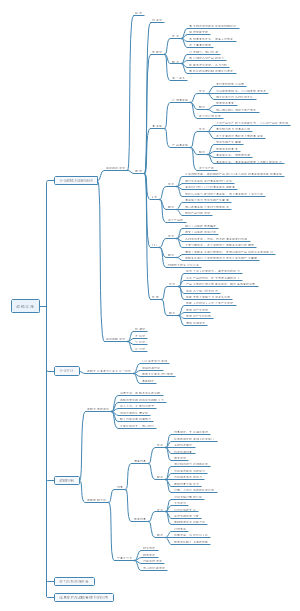
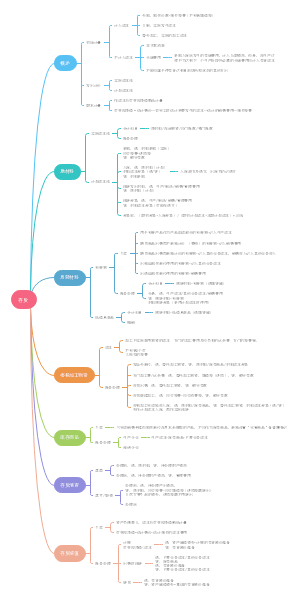
该图是一张关于税务师五科背诵清单的全面思维导图,系统梳理了税务师考试的核心考点。导图按五科分块展开:第一部分税法一聚焦2026年《增值税法》实施要点,涵盖征税范围、税率、进项税额抵扣、税收优惠及新法变化;第二部分税法二重点梳理企业所得税、个人所得税及国际税收规则,包括收入确认、扣除项目、境外所得抵免及印花税等;第三部分涉税服务实务涵盖税务登记、发票管理、纳税申报及涉税鉴证等实操流程;第四部分涉税服务相关法律包含2024年新《行政复议法》与《公司法》修订要点,以及行政处罚、刑事法律、民商法等;第五部分财务与会计则深入新收入准则、新租赁准则、债务重组及持有待售等会计处理,并涉及财务管理的筹资、投资与营运资金管理。清单兼顾了会计重点准则、财务管理与各税种实务要点,并标注了高频简答题。该内容适用于备战税务师职业资格考试的考生、财税从业者及企业财务人员,特别适用于考前冲刺背诵、五科核心考点速记及新旧政策变化(如2026年增值税法、2024年行政复议法)的对比复习。
提示: 本内容由社区用户上传并分享。平台不对内容的真实性、合法性、知识产权归属及是否侵害第三方权利进行事前审核或保证。本内容可能包含受版权保护的图片、字体或其他第三方素材,使用前请自行确认授权范围。
该图是一张关于税务师五科背诵清单的全面思维导图,系统梳理了税务师考试的核心考点。导图按五科分块展开:第一部分税法一聚焦2026年《增值税法》实施要点,涵盖征税范围、税率、进项税额抵扣、税收优惠及新法变化;第二部分税法二重点梳理企业所得税、个人所得税及国际税收规则,包括收入确认、扣除项目、境外所得抵免及印花税等;第三部分涉税服务实务涵盖税务登记、发票管理、纳税申报及涉税鉴证等实操流程;第四部分涉税服务相关法律包含2024年新《行政复议法》与《公司法》修订要点,以及行政处罚、刑事法律、民商法等;第五部分财务与会计则深入新收入准则、新租赁准则、债务重组及持有待售等会计处理,并涉及财务管理的筹资、投资与营运资金管理。清单兼顾了会计重点准则、财务管理与各税种实务要点,并标注了高频简答题。该内容适用于备战税务师职业资格考试的考生、财税从业者及企业财务人员,特别适用于考前冲刺背诵、五科核心考点速记及新旧政策变化(如2026年增值税法、2024年行政复议法)的对比复习。
这是一篇关于税法知识点的思维导图,梳理了我国现行主要税种的核心考点。主要包含十一大板块:一是增值税,涵盖纳税人分类、征税范围(如交通运输、金融服务)、税率(13%、9%、6%)、进项税额抵扣及免征项目;二是消费税,明确了十五个税目及生产、委托加工、进口等环节的计税规则,并特别标注了高档化妆品、卷烟等税率;三是土地增值税,详述了四级超率累进税率、扣除项目及税收优惠;四是资源税,包含从价计征的税率范围及减免政策;五是车辆购置税,列明10%的税率及新能源车免征政策;六是关税,强调完税价格及不同计征方式;此外还涉及城建税及附加、烟叶税、环境保护税、非税收入(含教育费附加)以及税法基础原理。该内容适用于备战税务师、注册会计师(CPA)及初级/中级会计职称考试的考生,特别适用于税法科目知识点梳理、税率与计税依据记忆,以及税务师考试冲刺复习。
这是一篇关于海南省建设工程质量检测管理实施细则-学习版的思维导图,主要内容包括:第五章附则,第四章监督管理,第三章检测活动管理,第二章检测机构资质管理,第一章总则。
社区模板帮助中心,点此进入>>
该图是一张关于税务师五科背诵清单的全面思维导图,系统梳理了税务师考试的核心考点。导图按五科分块展开:第一部分税法一聚焦2026年《增值税法》实施要点,涵盖征税范围、税率、进项税额抵扣、税收优惠及新法变化;第二部分税法二重点梳理企业所得税、个人所得税及国际税收规则,包括收入确认、扣除项目、境外所得抵免及印花税等;第三部分涉税服务实务涵盖税务登记、发票管理、纳税申报及涉税鉴证等实操流程;第四部分涉税服务相关法律包含2024年新《行政复议法》与《公司法》修订要点,以及行政处罚、刑事法律、民商法等;第五部分财务与会计则深入新收入准则、新租赁准则、债务重组及持有待售等会计处理,并涉及财务管理的筹资、投资与营运资金管理。清单兼顾了会计重点准则、财务管理与各税种实务要点,并标注了高频简答题。该内容适用于备战税务师职业资格考试的考生、财税从业者及企业财务人员,特别适用于考前冲刺背诵、五科核心考点速记及新旧政策变化(如2026年增值税法、2024年行政复议法)的对比复习。
这是一篇关于税法知识点的思维导图,梳理了我国现行主要税种的核心考点。主要包含十一大板块:一是增值税,涵盖纳税人分类、征税范围(如交通运输、金融服务)、税率(13%、9%、6%)、进项税额抵扣及免征项目;二是消费税,明确了十五个税目及生产、委托加工、进口等环节的计税规则,并特别标注了高档化妆品、卷烟等税率;三是土地增值税,详述了四级超率累进税率、扣除项目及税收优惠;四是资源税,包含从价计征的税率范围及减免政策;五是车辆购置税,列明10%的税率及新能源车免征政策;六是关税,强调完税价格及不同计征方式;此外还涉及城建税及附加、烟叶税、环境保护税、非税收入(含教育费附加)以及税法基础原理。该内容适用于备战税务师、注册会计师(CPA)及初级/中级会计职称考试的考生,特别适用于税法科目知识点梳理、税率与计税依据记忆,以及税务师考试冲刺复习。
这是一篇关于海南省建设工程质量检测管理实施细则-学习版的思维导图,主要内容包括:第五章附则,第四章监督管理,第三章检测活动管理,第二章检测机构资质管理,第一章总则。
税务师五科全套背诵清单
第一部分 税法一 ⭐2026《增值税法》实施
增值税⭐2026《增值税法》实施
合理性原则:行政裁量符合情理、比例、考虑相关因素;合法性:有法律依据、遵守程序
视同销售(新法精简):自产/委托加工用于福利、投资、赠送;无偿转让货物无论自产外购一律视同;外购对内福利进项转出,不视同销售
混合销售&兼营:一项业务同一买家→混合销售按主业;多笔独立业务分开核算为兼营
混合用途长期资产⭐:≤500万:进项全额抵扣,后续不调整;>500万购进时全额抵扣,后续按年度做进项转出;原材料不适用该规则
一般纳税人登记⭐:销售额500万;偶然转让不动产、无形资产不计入达标销售额;登记一般纳税人后,不得转回小规模
留抵退税:普通企业:增量留抵×进项构成比例×60%;先进制造业100%;房企增量留抵≥50万;城建税计税依据=实缴增值税‑留抵退税额
加计抵减:先进制造业按当期可抵扣进项×5%;进项转出同步调减基数;应纳税额为0,余额结转下期
农产品抵扣:收购发票9%抵扣;深加工10%扣除率;非正常损失,货物+对应运费一并进项转出
二手车经销:含税÷(1+0.5%)×0.5%;自己使用过已抵扣进项资产按适用税率
差额计税
境外航段机票代理:差额(全部价款‑境外结算款)
旅游服务:可扣食宿交通签证门票;导游司机工资不能扣
房企一般计税:销售额=(含税‑土地价款)÷1.09
转让2016‑04‑30前土地简易:(含税‑土地原价)÷1.05×5%
资产重组不征税条件⭐:可独立运营业务;资产+债权+负债+人员一并转移;合理商业目的;双方一般纳税人;单纯转让资产要缴税
政府补贴:与销量/销售额挂钩:计销项;不挂钩不征增值税
小规模优惠⭐:月10万、季30万普票免税,延续至2027‑12‑31
预缴增值税科目:跨市建筑、房企预售、异地不动产租赁/转让计入应交税费—预交增值税;销售货物预收款不通过本科目
数电票反向开票⭐:农产品收购、报废产品收购、光伏收购;开票方直接发起红冲,不需要受票方确认
不得抵扣进项:购进直接消费餐饮、居民日常、娱乐;简易计税、免税、集体福利、个人消费、非正常损失;⭐新法删除贷款服务列举式不得抵扣,看配套文件
纳税义务时间
预收租金:收款、开票、租赁发生三者孰早
分期收款:合同约定收款日;无合同发货日
金融商品转让:卖出‑买入,负差同一年度结转,不得跨年;不得开专票
印花税⭐印花税法
股权转让书据:不含认缴尚未实际出资部分
境外书立境内使用应税凭证,应当缴纳印花税
合同未履行,已缴纳印花税不退、不抵缴
技术合同:只对报酬计税,研究开发经费不计税
多贴印花税票,不予退税
消费税⭐2025‑3号公告
超豪华小汽车⭐:不含税≥90万(原130万),零售环节加征10%;二手再次零售不再征税;纯电动生产不征,售价达标零售环节征税
啤酒卖给关联方,按关联方对外售价判定甲/乙类档次
白酒最低计税:低于对外售价70%要核定,连续3个月上涨20%重新核定;孰高计税
金银首饰以旧换新:按实际收取差价计税;修理金银首饰不征消费税
葡萄酒:外购连续生产可抵扣;委托加工收回葡萄酒不可抵扣
换抵投:消费税按最高销售价格
卷烟:批发商卖给批发商不征批发消费税;批发环节不得扣除生产已纳消费税
高档化妆品:面膜不含税≥15元/片征税;戏用上妆卸妆油不征税
委托加工:受托方同类价优先,无同类用组价=(材料成本+加工费)÷(1‑消费税率);受托方代收代缴。收回高于受托方计税价格对外销售,差额补消费税
城建税及附加
计税依据:实缴增值税、消费税;进口不征;出口不退;留抵退税要扣减
税率:市区7%,县城5%,其他1%;代收代缴城建税按受托方所在地税率
烟叶税:征税对象晾晒烟叶、烤烟叶;收购单位为纳税人;收购当日纳税义务发生;收购地申报;税率20%
资源税
衰竭期矿山减征30%;稠油高凝油减40%;低丰度油气田减20%
开采环节征收;溶剂油(成品油)只征消费税,不征资源税
自产矿赞助赠送视同销售;销售额不含坑口运杂费
进口不征,出口不退税
环境保护税
纳税人:直接排污的企事业单位;个人家庭不交
大气污染物取前3项污染当量;水污染物全部计算;污染当量=排放量÷当量值
固废:排放量=产生量‑合规贮存‑处置‑综合利用;非法倾倒按全部产生量计税
车辆购置税⭐政策更新
核心:购置并自用才交税;租赁、待售、对外销售不交
挂车减半;推土机不属于征税范围;公交汽电车免税;固定装置非运输专用作业车免税
免税车辆转让受让方交税:每满1年扣减10%
新能源乘用车⭐2026‑2027减半征收,每车减税上限1.5万,不再免征
关税
减免税设备转让补税:完税价=原完税价×(1‑实际已使用月份÷监管总月份)
运往境外修理复运入境:完税价=修理费+料件费,不含运保费
延期缴纳关税最长6个月
保税货物复运出境,不适用办理纳税当日税率
土地增值税
唯一超率累进税率;权属发生转移才征税;自用出租权属不变不征税
房企新建房:1地2开3费4税5加计20%扣除
非房企新建房:无20%加计扣除
生地(未开发土地):只能扣地价款、契税、转让税费,无开发成本、无20%加计
转让旧房:①有评估:评估价格+税费;②有购房发票每年加计5%(满12个月算一年);③无评估无发票税务核定
房企印花税计入管理费用,不再单独扣;转让旧房的印花税可以扣除
土地闲置费、超期贷款罚息,土增不得扣除
质量保证金:取得发票计入开发成本,无发票不得扣
普宅增值率≤20%免税;旧房转让不享受普宅优惠
清算:应清算(全部售完、整体转让未竣工、直接转让土地);可要求清算:预售证满3年、注销。责令清算拒不清算才可以核定
尾盘销售:沿用清算单位成本,扣本次转让税金
文化事业建设费:广告可以扣广告支出;娱乐不得扣;可以减半征收
第二部分 税法二
企业所得税
收入类
居民企业直接投资境内居民企业股息红利免税;沪港通企业持H股满12个月股息免税;个人无该免税
不征税收入:财政拨款、行政事业收费、政府性基金;对应的支出不得税前扣除
非营利组织为政府提供服务属于应税收入
扣除项目
三项经费基数:实际发放合理工资薪金总额;福利费14%、工会2%、职工教育经费8%;软件企业职工培训费全额扣除,不受8%限制
业务招待费:min{实际发生60%,销售营业收入5‰},超额纳税调增
广告费业务宣传费:一般企业15%,超额结转以后年度扣除;烟草广告费一律不得扣除
保险企业手续费佣金,超过限额部分可结转以后年度扣除;证券电信不可结转
公益性捐赠:会计利润×12%限额,超额3年内结转;行政罚款、滞纳金不得扣除
筹建期:不计算亏损年度;业务招待费按实际发生60%计入筹办费;广宣费全额计入;开办费可一次性扣除或≥3年摊销
资产扣除
不得折旧:房屋建筑物以外未投入使用固定资产;经营租入、融资租出;提足折旧;单独估价入账土地
非货币资产对外投资:所得可以不超过5个纳税年度均匀计入应纳税所得额
股权公益性捐赠:按股权历史成本作为捐赠额,不是公允价值
税收优惠
高新、技术先进型、海南自贸港、西部大开发鼓励类:15%税率;小型微利企业20%
公共基础设施三免三减半:取得第一笔生产经营收入所属年度起算
农林木渔:花卉茶香料作物减半;中药材、育种、采集免征
技术转让所得:≤500万免征,>500万部分减半
安全生产专用设备:投资额10%抵免当年应纳所得税;不含安装运输费
房地产企业所得税
未完工预售:按预计毛利率确认预计毛利
出包工程未取得发票,最高可预提合同金额10%
清算、重组
法人转为个人独资、迁移境外,视同清算
债务重组所得占当年应纳税所得50%以上,可5年均匀计入所得
核定征收:股权类个独合伙企业一律查账,不得核定;查账改核定,以前查账亏损不能继续弥补
个人所得税
居民个人判定:有住所,或者无住所一个纳税年度内在境内满183天
综合所得(工资薪金、劳务报酬、稿酬、特许权使用费)
稿酬收入额=收入×(1‑20%)×70%
专项附加扣除:子女教育2000/月、3岁以下婴幼儿照护2000/月;赡养老人合计3000/月,非独生子女每人最高1500;住房贷款利息1000/月;职业资格继续教育取得证书当年扣3600;大病医保自付超1.5万,8万限额据实扣
首次取得工资薪金:累计减除费用=5000×当年截至本月月份数
只有经营所得,无综合所得:专项附加扣除只能汇算清缴时扣除
经营所得:按年计征;个体户种养植业所得免税;直接对外捐赠不得税前扣除
财产租赁所得扣除顺序:①税费;②向出租方付租金;③修缮费;④800或20%费用扣除
股权激励⭐政策延续:上市公司股权激励不并入综合所得,单独用综合所得税率表计税,不再按月分摊
天使投资个人:投资初创科技型企业满2年,转让时投资额70%抵扣股权转让所得
限售股转让(个人):无法提供原值,按转让收入15%核定原值及税费
打包债权处置:按比例分摊购置成本,单项处置亏损不能跨项目弥补
全年一次性奖金:可以选择单独计税
企业年金职业年金:按月/按季领取用月度税率;出境定居、死亡一次性领取,用年度综合所得税率
解除劳动关系一次性补偿:当地上年职工平均工资3倍以内免征,超过部分单独计税
非居民个税:无住所≤90天高管,境内支付境外所得要交税;满183天连续不满6年,备案后境外所得境外支付免税
股息红利差别化(上市公司):≤1个月全额;1‑12个月50%;>12个月免征;限售股解禁前取得股息红利减按50%计税
境外所得抵免:分国不分项;限额内据实抵免,超额不得当年抵扣,可以结转
个人捐赠股权:按股权历史成本计量
财产行为税
房产税
免租期:产权所有人按房产余值计税,不从租
附属设备更换:新设备计入原值,旧设备原值扣减;与地上相连地下建筑和地上一体计税
产权出典,承典人纳税;房企商品房自用/出租次月起征税
城镇土地使用税
农村土地不征税;纳税人拥有土地使用权单位个人
新征用耕地,满1年开始缴纳;非耕地,批准征用次月缴纳
合同约定交付土地,交付次月起纳税
物流大宗商品仓储用地减按50%;经济落后地区降低税额最高不超过最低税额30%
企业办学校幼儿园自用房产土地免税;厂区内绿化征税,厂区外公共绿化免税
契税
土地房屋互换:支付差价一方交契税;等价交换不交契税
划拨土地补办出让补缴出让金,承受方缴契税;获奖取得房屋交契税;承受荒山荒地用于农林牧渔免税
保障性住房减按1%;纳税地点土地房屋所在地
车船税
计税单位:客车摩托车每辆;货车专用作业车整备质量每吨;游艇艇身长度每米
挂车、非机动驳船税额减半;捕捞养殖渔船免税;救生艇筏不属于征税范围
购置当月发生纳税义务;被盗抢找回当月恢复计税
耕地占用税
茶园果园属于耕地征税对象;学校、幼儿园、医疗机构、福利机构免税;铁路线路减按2元/㎡;人均耕地低于0.5亩地区最高上浮50%
船舶吨税:军队征用船舶免税;拖船、非机动驳船减半;最惠国协定适用优惠税率
六税两费⭐延续至2027‑12‑31:资源税、城建税、房产税、土地使用税、印花税(不含证券交易)、耕地占用税;教育费附加、地方教育附加;契税不属于六税两费
国际税收
受益所有人判定:12个月内50%以上所得支付第三方、无实质经营、税率极低,不利于受益所有人判定
非居民股息红利:实际支付之日发生扣缴义务,宣告不扣缴;间接转让中国应税财产无合理商业目的要在中国征税,10%预提所得税
消除国际重复征税:抵免法是国际普遍采用
第三部分 涉税服务实务
涉税专业服务、信用
涉税鉴证、纳税情况审查必须实质保持独立性;其他业务形式独立即可
信用评价:信用积分+信用等级;失信复核10个工作日出结论,每年4‑30完成上一年度评价
发票存根联保存5年;账簿凭证保存10年
代理记账:可以审核原始凭证、填制记账凭证,不得代为填制原始凭证
征管、税务行政
纳税评估:计算填写错误、政策理解偏差,无违法嫌疑,提请自行改正,不移交稽查
税收保全:针对生产经营纳税人;查封扣押财产价值应相当于应纳税款;保全保管费用由税务机关承担
强制执行:欠税使用;保全是纳税期之前
欠税公告三类不公告:破产重整、宣告破产注销、国家秘密省级批准。欠税不属于保密范围
延期缴纳税款:当期货币资金扣除应付工资社保之后不足缴税,最长不超过3个月
虚开发票三类:为自己、为他人、介绍他人;虚开金额>1万,5‑50万罚款
跨区域涉税事项:机构地填报报告表;经营地报验;业务结束经营地反馈;合同延期机构地或经营地均可办理延期。跨省项目人员工资薪金,项目所在地预扣个税
会计科目、增值税会计
应交税费—预交增值税:建筑、不动产租赁、房企预售、转让异地不动产预缴。月末转入未交增值税
留抵税额大于销项,月末不做账务处理
其他收益核算:即征即退、个税代扣手续费、增值税减免、进项加计抵减;与资产相关政府补助计入递延收益
出口对外修理修配劳务,退税率按照被修理货物退税率
农产品收购发票反向开票:数电票,开票方直接红冲,不需要受票方确认
异常扣税凭证:已经抵扣必须做进项税额转出
平销返利:收到返利做进项税额转出,不计销项
企业所得税实务
汇算清缴被告知应取得未取得发票,被告知之日起60日内补开换开外部凭证
资产损失:管理不善存货损失进项转出;自然灾害进项不转出
工资薪金:汇缴前实际发放,允许当年扣除;股权激励等待期会计费用不得税前扣除
职工福利费、工会经费、职工教育经费以实际发放工资薪金总额为基数
公益性捐赠限额会计利润×12%,罚款滞纳金不得扣除
非货币资产投资:所得5年分期计入;被投资方资产按公允价值入账,不受投资方递延纳税影响
政策性搬迁:搬迁期间暂不计税,搬迁完成年度汇总清算
重组:资产负债人员一并转让,不征增值税
个人所得税实务
股东借款年末不归还,又不用于经营,视同股息红利20%个税
个体工商户直接对外捐赠不得税前扣除
小税种实务
印花税⭐:境外书立境内使用应当纳税;合同未履行不退不抵;多贴不退;技术合同只对报酬计税
房产税免租期,产权人按房产余值计税;不动产租赁发票备注栏必须写不动产详细地址
简答题高频
客户奖励积分:单项履约义务,交易价格按单独售价分摊,积分计入合同负债
附有销售退回条款销售:确认收入扣除估计退货部分,设置预计负债应付退货款
债务重组债权人受让非金融资产:放弃债权公允价值+直接归属于该资产的相关税费为入账价值
第四部分 涉税服务相关法律⭐含2024新行政复议法、2024新公司法
行政法律制度
合理性原则:行政行为考虑相关因素、符合比例、合乎情理;合法性:有法律依据、遵守法定程序。应急性:明确无误紧急危险
行政处罚
无效:没有法定依据、主体不合法、重大明显违法程序;可撤销为一般瑕疵
设定权限:法律全部;行政法规排除人身自由;地方性法规排除人身自由+吊销营业执照;规章只能警告通报批评+一定数额罚款;其他规范性文件一律不能设定处罚
首违不罚:初次违法、危害后果轻微、及时改正,才可以不予处罚。受胁迫违法应当从轻减轻
普通程序执法人员≥2人;听证是普通程序特殊环节;处罚事项应当公示
代履行:代履行前送达决定书;代履行3日前催告,当事人履行停止代履行;不得暴力胁迫;费用由当事人承担
行政强制措施:查封扣押不得扣押生活必需品;应当出示证件;保管费用行政机关承担
行政复议⭐新行政复议法
申请期限:知道行为起60日
垂直领导机关(海关、金融、外汇、税务、国安)向上一级主管部门复议
复议前置:征税行为;侵犯已经取得自然资源权属;部分政府信息公开不予公开
复议调解书:各方签字盖章后生效;只作出未签字不生效
可以调解;复议既审合法性又审合理性
撤回复议之后,仍然可以提起行政诉讼
行政诉讼
征税行为复议前置;行政拘留可复议可直接起诉
赔偿诉讼可以调解;原告对损害事实举证;被告原因原告不能举证的被告举证
立案:能当场判断当场立案;不能判断7日内裁定
行政机关拒不履行判决:划拨款项;对负责人按日50‑100元罚款;向监察机关提司法建议
民法部分
法律行为区分
附条件:发生与否不确定;附期限:一定会到来。请客吃饭属于情谊行为,不属于法律行为
民事法律行为生效:成立+生效要件
代理
表见代理:相对人有理由相信有代理权,代理行为有效;善意相对人行使撤销权后,不能再主张表见代理
内部约定限制,不能对抗善意第三人
诉讼时效⭐
中断(主观):催收、承认债务,时效重新计算;中止(客观障碍)暂停计算;法院不得主动适用诉讼时效
物权
原始取得:善意取得、添附、先占;继受取得:买卖、赠与、继承
特殊动产(机动车):交付发生物权变动,登记对抗第三人,登记不决定所有权
征收、法院法律文书:文书生效物权变动,不是执行完成时
继承:继承开始物权变动
同一动产上担保物权优先级:留置权>登记抵押权>质权(看登记交付先后)
共有:对外按份、共同共有一律连带;对内按份额
居住权:登记设立;客体他人住宅;未约定期限推定终生居住
合同
不安抗辩权(先履行一方):对方经营严重恶化、转移财产抽逃资金、丧失商业信誉,可以中止履行。单纯拖欠工资不属于
定金:交付定金才成立定金合同;订金无定金性质;第三人违约依然适用定金罚则
中介合同:促成合同拿报酬,中介承担费用;未促成,不给报酬,可以主张必要费用;跳单也要付报酬;诺成、不要式
不当得利不构成:履行道德义务给付、期前清偿、明知无债务清偿;合同被撤销产生不当得利之债
保理:同一应收账款多保理:已登记>未登记;均登记看登记时间;均未登记看通知债务人时间;都无登记通知按融资款比例
租赁合同:最长20年,超过20年部分无效;承租人未经出租人同意装修,出租人可请求恢复原状或赔偿;维修义务出租人;出租人出卖房屋承租人同等条件优先购买权
婚姻继承
协议离婚:30日冷静期,冷静期满之后30日内双方共同申领离婚证;不申领视为撤回
受遗赠:知道受遗赠之日起60日内表示接受,不是从被继承人死亡起算
附义务遗嘱:义务具有附随性、不可免责性;拒不履行,利害关系人请求法院取消该部分遗产取得权
侵权
紧急避险:由引起险情的人承担责任,避险人不担责
高空抛物:能确定侵权人由侵权人承担,过错推定
校外第三人致校园学生损害:第三人赔,学校未尽管理义务承担补充责任
商事法律⭐2024新公司法
个人独资企业:出资人只能是一个中国自然人,承担无限责任
普通合伙企业
普通合伙人可以劳务出资;必须完全民事行为能力
合伙人之间转让份额:通知其他合伙人即可,不用全体一致同意;对外转让、份额出质、处分不动产,全体一致同意
内部执行限制不能对抗善意第三人
公司法⭐2024新公司法
出资:有限公司认缴出资公司成立5年内缴足
出资瑕疵:瑕疵股东补缴;公司设立时其他股东承担连带责任,后加入股东不连带
修改公司章程:股东会职权;修改涉及登记事项变更登记;不涉及登记事项只备案
上市公司关联董事:关联事项不得表决,也不能代理别人表决
一人有限公司:股东不能证明财产独立公司,对公司债务连带
公司分立:分立后公司对分立前债务连带,分立前与债权人书面协议除外;对分立决议异议股东可以请求公司回购股权
破产法
重整:债权人申请清算,法院受理后宣告破产前,出资额占注册资本1/10以上出资人可以申请重整
债权申报:向管理人申报;期限从受理公告起最短30最长3个月;最后分配前可以补充申报,之前分配不补
破产费用:诉讼费、管理人报酬、管理变价分配债务人财产费用;管理人报酬是破产费用,不是共益债务
共益债务:继续营业工资社保、财产致人损害债务
有财产担保债权人,未放弃优先受偿权:对和解协议、破产财产分配方案无表决权
受理破产后果:个别清偿无效;保全措施应当解除;执行程序中止
持有待售资产:条件:①当前状态可以立即出售;②出售极可能发生,已作出决议、有确定购买承诺,预计1年内完成;划为持有待售,停止折旧摊销
刑事与诉讼法
刑法
一般累犯:前后都是故意犯罪,都有期徒刑以上,前罪执行完毕5年内;缓刑考验期满原判没有实际执行,不构成累犯;累犯从重,不得缓刑假释,可以减刑
剥夺政治权利附加于有期徒刑:主刑执行完毕或假释之日起算
徇私舞弊不征少征税款罪:主观必须徇私舞弊故意;业务失误不构成犯罪
变造增值税专用发票,按伪造处理;同一宗伪造出售,数量不重复计算
刑事诉讼
国家安全机关办理危害国家安全刑事案件
传唤一般不超过12小时;拘留后立即送看守所,最迟24小时
讯问应当录音录像:只有可能判处无期、死刑、重大案件才应当全程录音录像
公诉案件被害人没有独立上诉权,只能请求检察院抗诉;被告人、自诉人、法定代理人拥有独立上诉权
民事诉讼
必要共同诉讼:诉讼标的同一个,必须一并审理;普通共同诉讼:标的属于同一种类,可以分开,经当事人同意合并
第三人必须和案件处理结果有法律上利害关系
物证看外形痕迹;书证看文字符号内容
简易程序:独任制;双方可以约定适用;可口头起诉;开庭后普通程序不能转为简易程序
第五部分 财务与会计⭐新收入、新租赁、债务重组、持有待售、金融工具
财务管理
财务管理目标:股东财富最大化、企业价值最大化:考虑风险、时间价值,避免短期行为;利润最大化、每股收益最大化不考虑风险时间,容易短期行为
风险衡量:期望值相同,比较标准离差;期望值不同,只能比较标准离差率;离散程度越大风险越高
年金
预付年金终值=普通年金终值×(1+i)
递延年金:递延期m,收付期n;P=A×(P/A,i,n)×(P/F,i,m)
本量利:目标利润=销量×(单价‑单位变动成本)‑固定成本
营运资金策略
激进:部分永久性流动资产靠短期资金;风险收益高
保守:部分波动性流动资产用长期资金;风险收益低
期限匹配:波动性流动资产短期来源,永久流动资产、固定资产长期来源
现金预算:四部分:现金收入、现金支出、现金余缺、资金筹集与运用;现金支出包含经营+资本支出
剩余股利政策:优先满足目标资本结构投资权益资金需要,剩余利润分配股利
放弃现金折扣成本率=折扣率/(1‑折扣率)×360/(信用期‑折扣期)
应收账款保理:提高流动性,增强偿债能力
投资项目
营业现金净流量=(收入‑付现成本)×(1‑T)+折旧×T
终结点回收:残值+垫支营运资金
NPV=未来现金净流量现值‑原始投资额;NPV>0可行
静态回收期=原始投资额÷每年相等营业现金净流量
融资租赁:限制条件少;快速取得资产;分期支付,不用一次性大额资金;资本成本高于借款债券,低于普通股
财务指标
流动比率=流动资产÷流动负债;速动比率=速动资产÷流动负债;存货=流动资产‑速动资产
市盈率=每股市价÷基本每股收益
盈余现金保障倍数=经营活动现金净流量÷净利润
产权比率=负债÷所有者权益
每股收益
基本每股收益=净利润÷发行在外普通股加权平均数
送股转增,视同期初已经存在,追溯调整加权股数;回购按实际在外月份扣减
会计(重点准则)
存货
材料成本差异率=(期初差异+本期购入差异)÷(期初计划成本+本期购入计划成本)
管理不善毁损,进项税额转出计入损失;自然灾害进项不转出
存货成本:达到预定可使用状态前必要支出;非正常消耗不计入
固定资产
更新改造入账=改造前账面价值‑拆除部分账面价值+资本化支出;领用自产设备用于生产设备在建工程按成本结转,不视同销售
固定资产达到预定用途次月开始折旧
无形资产
研究阶段全部费用化;开发阶段符合条件资本化;无形资产达到预定用途当月开始摊销
出售:资产处置损益;报废净损益计入营业外收支
金融资产⭐
交易性金融资产:交易费用计入投资收益;处置:售价‑处置时点账面算投资收益,不结转公允价值变动损益
其他权益工具投资:公允价值变动计入其他综合收益;处置,全部差额+累计其他综合收益转入留存收益,永远不进投资收益
其他债权投资:摊余成本与公允价值两条线;利息收入按实际利率;公允价值变动计入其他综合收益
金融负债不得重分类;发行债券发行费用计入应付债券利息调整
职工薪酬
自产产品发放福利:公允价值+增值税确认应付职工薪酬
辞退福利:满足确认条件全部计入管理费用,不分岗位;超过12个月支付按现值计量
权益结算股份支付:授予日公允价值;等待期分摊计入资本公积‑其他资本公积,后续不重估公允
负债
应付债券期末摊余成本=期初摊余成本+实际利息‑票面利息
应交增值税借方专栏:进项税额、已交税金、减免税款、销项税额抵减;贷方:销项、进项转出、出口退税
租赁⭐新租赁准则
使用权资产=租赁负债现值+初始直接费用+预付租金‑租赁激励
收入⭐新收入准则高频主观题
单项履约义务,按单独售价相对比例分摊交易价格
客户奖励积分:单项履约义务,交易价格分摊,积分计入合同负债;兑换时确认收入;积分估计兑换率变更属于会计估计变更,未来适用法
附有销售退回条款销售:确认收入扣除预计退货部分;设置预计负债‑应付退货款
时段履约义务,履约进度=累计已发生成本÷预计总成本
知识产权许可区分访问权/使用权:访问权(需要企业后续持续活动)属于时段履约义务,分期确认收入;提成可变对价,在客户实际销售实现时点确认
非现金对价,按控制权转移日非现金对价公允价值确认交易价格
债务重组⭐
债权人受让非金融资产:入账价值=放弃债权公允价值+直接相关税费,不是原债权账面价值;放弃债权公允和账面差额计入投资收益
持有待售⭐
条件:①当前状态可以立即出售;②出售极可能发生,决议+确定购买承诺,预计1年内完成
计量:账面价值与(公允价值‑出售费用)孰低;计提减值;停止折旧摊销;持有待售减值可以转回
长期股权投资⭐
非同一控制企业合并个别报表长投初始成本=付出对价公允价值;发行股票手续费冲资本公积;审计评估中介费计入当期管理费用;合并报表算商誉
成本法下:只有被投资方宣告现金股利确认投资收益;被投资方净利润、其他综合收益,个别报表不做分录
处置部分股权,丧失控制但重大影响:剩余股权追溯调整为权益法;要扣除未实现内部交易损益
长投减值:账面价值高于可收回金额,计提资产减值损失,长投减值一经计提,不得转回
继续处置剩余股权,丧失重大影响,转为其他权益工具投资;原权益法下其他综合收益、资本公积‑其他资本公积全部转入当期投资收益
或有事项
预计负债三条件:现时义务;很可能(>50%)经济利益流出;金额可以可靠计量
重组义务确认预计负债:辞退员工补偿、撤销厂房租赁合同违约金;搬迁、培训、广告不计
所得税
暂时性差异口诀:资产账面>计税基础→应纳税;资产账面<计税基础→可抵扣;负债账面>计税基础→可抵扣;永久性差异不产生递延所得税
外币折算
外币投入资本:收到出资当日即期汇率折算,不使用合同汇率,期末不调汇,无汇兑差额
政府补助
总额法:收到补助计入递延收益;资产开始折旧,同步分期摊销递延收益计入其他收益
前期差错
不重要的前期差错,直接调整发现当期损益,不用以前年度损益调整;重大前期差错,追溯重述法
资产负债表日后事项
调整事项:报告年度已经存在的事项,日后取得新证据,调整报告年度报表
日后非调整:日后新发生的事情,只披露,不改上年报表
破产清算会计
破产宣告日,资产按破产清算净值、负债按债务清偿价值计量;差额计入清算净值
间接法现金流量:以净利润为起点;加回折旧摊销、资产减值损失;调减处置资产收益;存货增加、应收增加调减;应付增加调增