导图社区 经济法个人所得税
经济法个人所得税
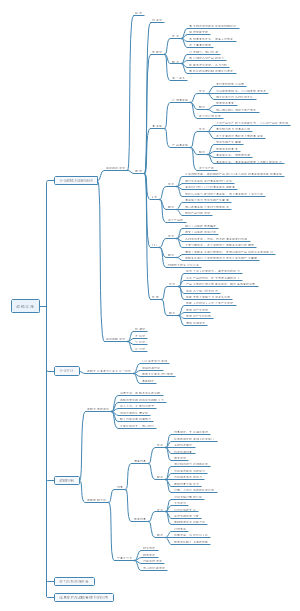
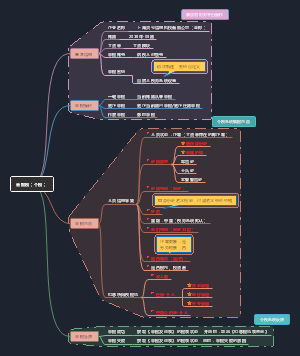
经济法个人所得税:国家机关、人民团体、军队自用的房产;个人所有非营业用的房产;施工期间的而临时住房。
提示: 本内容由社区用户上传并分享。平台不对内容的真实性、合法性、知识产权归属及是否侵害第三方权利进行事前审核或保证。本内容可能包含受版权保护的图片、字体或其他第三方素材,使用前请自行确认授权范围。
- 个人所得税
- 相似推荐
- 大纲
导图社区 经济法个人所得税
经济法个人所得税:国家机关、人民团体、军队自用的房产;个人所有非营业用的房产;施工期间的而临时住房。
提示: 本内容由社区用户上传并分享。平台不对内容的真实性、合法性、知识产权归属及是否侵害第三方权利进行事前审核或保证。本内容可能包含受版权保护的图片、字体或其他第三方素材,使用前请自行确认授权范围。