导图社区 税务师财务分析与评价
税务师第六章财务分析与评价:净资产收益率=总资产报酬率*权益乘数=销售净利率×总资产周转率×权益乘数是综合性最强的财务比率,也是杜邦分析系统的核心指标反映所有者权益的获利能力,提高净资产收益率是所有者利润最大化的基本保证。
提示: 本内容由社区用户上传并分享。平台不对内容的真实性、合法性、知识产权归属及是否侵害第三方权利进行事前审核或保证。本内容可能包含受版权保护的图片、字体或其他第三方素材,使用前请自行确认授权范围。
税务师 第5章营运资金管理重点知识总结,包括营运资金管理策略、现金管理、应收账款管理、存货管理、流动负债管理等。
税务师第3章筹资与股利分配管理知识总结,包括资本成本与资本结构、股利分配、筹资管理概述、资本结构、筹资方式等等。
社区模板帮助中心,点此进入>>
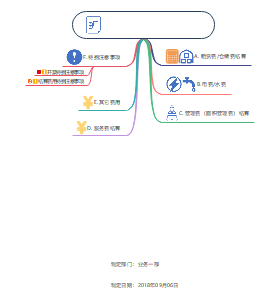
费用结算流程
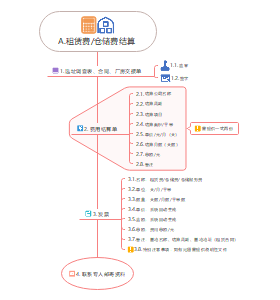
租赁费仓储费结算
E其它费用
F1开票注意事项
F2结算费用特别注意事项
洛嘉基地文件存档管理类目
CFA一级Ethics-standard思维导图
货币政策对黄金价格的传导机制
CPA战略风险管理、战略实施
云报税(个税)
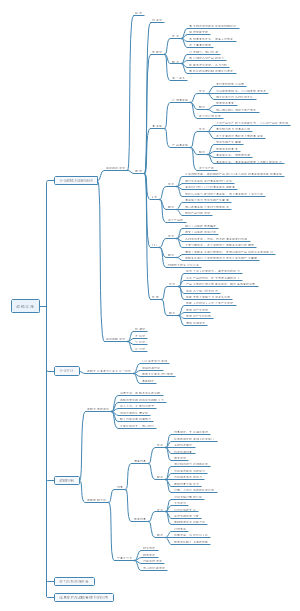
CH6财务分析与评价
基本财务分析
反映偿债能力的比率:企业偿还到期债务的能力
流动比率=流动资产/流动负债
速动比率=速动资产/流动负债, 速动资产:两金+应收,货币资金、交易性金融资产和各种应收款项等 反映企业短期内可变现资产偿还短期内到期债务的能力
现金比率=现金及现金等价物(交易性金融资产)/流动负债 显示企业立即偿还到期债务的能力
资产负债率=负债总额/资产总额,反映企业的长期偿债能力 有显著的行业待征
产权比率=负债总额/所有者权益总额 衡量企业长期偿债能力
已获利息倍数=息税前利润/利息总额=(利润总额+利息费用)/(利息费用+资本化利息)
现金流动负债比率=年经营现金净流量/年末流动负债,反映企业当期偿付短期负债的能力
带息负债比率=带息负债总额/负债总额 带息负债总额=短期借款+一年内到期的长期负债+长期借款+应付债券+应付利息
反映资产质量状况的比率
应收账款周转率:反映应收账款周转速度的比率
应收账款周转次数=营业收入净额/应收账款平均余额 营业收入净额=营业收入-销售退回、折让、折扣 应收账款平均余额=(期初应收账款+期末应收账款)/2,指未扣除坏账准备的应收账款金额
应收账款周转天数=360/应收账款周转次数 =应收账款平均余额*360/营业收入净额
存货周转率
存货周转次数=营业成本/存货平均余额 平均存货余额=(期初存货+期末存货)/2
存货周转天数=360/存货周转次数=存货平均余额*360/营业成本
流动资产周转率=营业收入净额/平均流动资产总额 平均流动资产总额=(流动资产年初数+流动资产年末数)/2
总资产周转率=营业收入净额/平均资产总额
反映盈利能力的比率
营业利润率=利润总额/营业收入净额
总资产报酬率=净利润/平均资产总额 平均资产总额=(期初+期末)/2
净资产收益率=净利润/平均净资产 负债增加会导致净资产收益率的上升
成本费用利润率=利润总额/成本费用总额
资本收益率=净利润/平均资本,是投资者和潜在投资者进行投资决策的重要依据; 资本通常是指资本性投入及其资本溢价
利润现金保障倍数=经营现金净流量/净利润 反映了企业的盈余的质量
反映经济增长状况的比率
营业收入增长率=本年营业收入增长额/上年营业收入
总资产增长率=本年资产增长额/年初资产总额 表明资产经营规模扩张的速度越快
营业利润增长率=本年营业利润增长额/上年营业利润总额
资本保值增值率=期末所有者权益/期初所有者权益 也是衡量企业盈利能力的重要指标
资本积累率=本年所有者权益增长额/年初所有者权益
技术投入比率=本年科技支出合计/本年度营业收入净额
反映获取现金能力的比率
销售现金比率=经营活动现金流量净额/销售收入
每股营业现金净流量=经营活动现金流量净额/普通股股数 反映企业分派股利能力,超过此限度,可能就要借款分红
全部资产现金回收率=经营活动现金流量净额/平均总资产
反映 上市公司特殊财务分析的比率
每股收益
基本每股收益=净利润/发行在外的普通 股加权平均数 发行在外的普通 股加权平均数=期初发行在外普通股股数+当期新发行普通 股股数*已发行时间/报告期时间-当期回购普通股股数*已回购时间/报告期时间
稀释(预计)每股收益
可转换公司债券
分子的调整项目为可转换债券当期已确认为费用的利息、溢价或折价摊销等税后影响额 分母的调整项目为增加的潜在普通股
认股权证、股份期权 可转换优先股
行权价格低于当期普通股平均市场价格时,应当考虑其稀释性
计算稀释每股收益时,分子的净利润金额不变,分母应当调整
按照市场价格发行不存在稀释作用
如果股票全部白送,则白送的股数增加稀释作用
如果 优惠价格行权,仅仅白送的部分考虑稀释
相当于白送部分=(市价-行权价)*数量/市价
每股股利=现金股利总额/期末发行在外的普通股股数
股利发放率=每股股利/每股收益,
市盈率=每股市价/每股收益
每股净资产=期末净资产/期末发行在外的普通股股数
市净率=每股市价/每股净资产,市净率较低的股票投资价值较高; 反之 ,则投资价值较低。 但有时较低市净率反映 的可能是投资者对公司前景的不良预期 。
财务分析概述
意义和内容
意义
评价企业的财务状况和经营成果,提示企业经营活动中存在的矛盾和问题,为改善经营管理提供方向和线索
预测企业未来的风险和报酬,为投资人、债权人和经营者的决策提供帮助
检查企业预算完成情况,考核经营管理人员的业绩,为完善合理的激励机制提供帮助
目的
债权人
投资人
企业经营管理人员
国家宏观调控和监管部门
综合分析与评价
杜邦分析法
净资产收益率=总资产报酬率*权益乘数=销售净利率×总资产周转率×权益乘数 是综合性最强的财务比率,也是杜邦分析系统的核心指标 反映所有者权益的获利能力,提高净资产收益率是所有者利润最大化的基本保证。
总资产报酬率=销售(营业)净利润率*总资产周转率 需要进一步从销售成果和资产运营两方面来分析
权益乘数=资产总额/所有者权益总额=资产总额/(资产总额-负债总额)=1/(1-资产负债率)
综合绩效评价