导图社区 中级经济师《市场需求、供给与均衡价格》
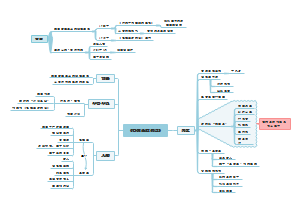
中级经济师《市场需求、供给与均衡价格》
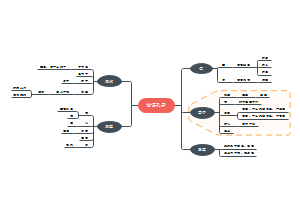
含义:政府规定一个价格,市场交易只能在该价格之下,是政府对市场的干预措施 目的:保护买方利益,保护消费者利益或降低生产者成本。
提示: 本内容由社区用户上传并分享。平台不对内容的真实性、合法性、知识产权归属及是否侵害第三方权利进行事前审核或保证。本内容可能包含受版权保护的图片、字体或其他第三方素材,使用前请自行确认授权范围。
- 税务师《财务与会计》第十章:非流动资产(一)
这是一篇关于税务师财务与会计中第十章:非流动资产的思维导图,在税务知识学习与备考的征程中,一份系统清晰的复习资料是攻克难关的有力武器。这张关于非流动资产的思维导图模板,是税务师考生以及相关备考人士不可或缺的高效学习工具。对于税务师考生而言,非流动资产是考试中的重要知识点,涉及固定资产、无形资产、投资性房地产等多个复杂内容。此模板将这些知识点进行了细致梳理,从各类资产的定义、确认条件,到后续计量、处置等环节,都一一涵盖。比如在固定资产部分,详细说明了初始计量中不同来源固定资产的入账价值确定方法,以及后续折旧、减值等处理要点,帮助考生构建完整的知识体系,加深对知识点的理解和记忆。备考其他相关考试的人员也能从该模板中受益。它以简洁明了的方式呈现了非流动资产的核心内容,避免了繁琐的文字表述,让考生能够快速抓住重点,提高复习效率。无论是知识点的回顾,还是考前的冲刺复习,这张思维导图都能发挥重要作用。该模板借助万兴脑图软件绘制,支持多种格式的导入导出,方便用户与其他学习资料进行整合和分享。助力广大税务备考人士轻松掌握非流动资产知识,顺利通过考试。
- 税务师《财务与会计》第十二章:流动负债
这是一篇关于税务师财务与会计科目中的第十二章:流动负债的思维导图,主要内容包括:一、应付及预收款项类流动负债,二、应付职工薪酬,三、应交税费,是一份对税务师、财务人员以及财税专业学生极具实用价值的参考资料。在应交税费部分,详细列举了增值税、消费税、土地增值税等多种税费的核算与处理要点;应付职工薪酬板块涵盖了职工薪酬的构成、核算方法以及相关账务处理;应付及收款类流动负债则对各类应付和收款项目的定义、特点及处理方式进行了说明。对于税务师而言,此模板能够帮助他们在处理企业税务事务时,精准把握与流动负债相关的税费计算、申报等要点,提升税务服务的专业性和准确性;财务人员可借助该模板更好地进行账务处理和财务管理,确保企业财务数据的准确性和合规性;财税专业学生能通过此模板构建完整的知识体系,加深对流动负债相关理论和实践的理解,为未来的职业发展打下坚实基础。此模板借助万兴脑图软件绘制,助力用户高效整合财税知识、清晰梳理知识脉络,在财税领域的学习和工作中取得更出色的成绩。
- 税务师-《财务与会计》第十一章 非流动资产(二)——金融资产和长期股权投资
这是一篇关于税务师中财务与会计科目里第十一章:非流动资产——金融资产和长期股权投资的思维导图,将金融资产和长期股权投资的核心知识点进行了系统整合,是助力考生高效备考、提升知识掌握程度的实用工具。对于税务师考生而言,在学习金融资产和长期股权投资相关内容时,需要理解众多复杂的概念、核算方法和转换规则。此模板围绕长期股权投资,详细阐述了其基础知识,如核算范围、后续计量方法选择等;在长期股权权益法核算部分,明确了适用范围、核算步骤以及四大核心模块(成本、损益调整、其他综合收益、其他权益变动)的具体内容。对于长期股权成本法核算,也清晰展示了初始计量、后续计量以及处置等相关知识点。同时,还涉及了长投的转换,包括增资转换和减资转换的不同情况及核算原则。考生在复习过程中,可以借助该模板快速回顾和总结重点内容,将分散的知识点串联起来,形成完整的知识网络。借助万兴脑图便捷的编辑和展示功能,考生可以根据自己的学习进度和需求对模板进行个性化修改和完善。这款思维导图模板将成为税务师考生攻克《财务与会计》第十一章知识难关的有力武器,帮助考生在考试中取得优异成绩。
中级经济师《市场需求、供给与均衡价格》
社区模板帮助中心,点此进入>>
- 税务师《财务与会计》第十章:非流动资产(一)
这是一篇关于税务师财务与会计中第十章:非流动资产的思维导图,在税务知识学习与备考的征程中,一份系统清晰的复习资料是攻克难关的有力武器。这张关于非流动资产的思维导图模板,是税务师考生以及相关备考人士不可或缺的高效学习工具。对于税务师考生而言,非流动资产是考试中的重要知识点,涉及固定资产、无形资产、投资性房地产等多个复杂内容。此模板将这些知识点进行了细致梳理,从各类资产的定义、确认条件,到后续计量、处置等环节,都一一涵盖。比如在固定资产部分,详细说明了初始计量中不同来源固定资产的入账价值确定方法,以及后续折旧、减值等处理要点,帮助考生构建完整的知识体系,加深对知识点的理解和记忆。备考其他相关考试的人员也能从该模板中受益。它以简洁明了的方式呈现了非流动资产的核心内容,避免了繁琐的文字表述,让考生能够快速抓住重点,提高复习效率。无论是知识点的回顾,还是考前的冲刺复习,这张思维导图都能发挥重要作用。该模板借助万兴脑图软件绘制,支持多种格式的导入导出,方便用户与其他学习资料进行整合和分享。助力广大税务备考人士轻松掌握非流动资产知识,顺利通过考试。
- 税务师《财务与会计》第十二章:流动负债
这是一篇关于税务师财务与会计科目中的第十二章:流动负债的思维导图,主要内容包括:一、应付及预收款项类流动负债,二、应付职工薪酬,三、应交税费,是一份对税务师、财务人员以及财税专业学生极具实用价值的参考资料。在应交税费部分,详细列举了增值税、消费税、土地增值税等多种税费的核算与处理要点;应付职工薪酬板块涵盖了职工薪酬的构成、核算方法以及相关账务处理;应付及收款类流动负债则对各类应付和收款项目的定义、特点及处理方式进行了说明。对于税务师而言,此模板能够帮助他们在处理企业税务事务时,精准把握与流动负债相关的税费计算、申报等要点,提升税务服务的专业性和准确性;财务人员可借助该模板更好地进行账务处理和财务管理,确保企业财务数据的准确性和合规性;财税专业学生能通过此模板构建完整的知识体系,加深对流动负债相关理论和实践的理解,为未来的职业发展打下坚实基础。此模板借助万兴脑图软件绘制,助力用户高效整合财税知识、清晰梳理知识脉络,在财税领域的学习和工作中取得更出色的成绩。
- 税务师-《财务与会计》第十一章 非流动资产(二)——金融资产和长期股权投资
这是一篇关于税务师中财务与会计科目里第十一章:非流动资产——金融资产和长期股权投资的思维导图,将金融资产和长期股权投资的核心知识点进行了系统整合,是助力考生高效备考、提升知识掌握程度的实用工具。对于税务师考生而言,在学习金融资产和长期股权投资相关内容时,需要理解众多复杂的概念、核算方法和转换规则。此模板围绕长期股权投资,详细阐述了其基础知识,如核算范围、后续计量方法选择等;在长期股权权益法核算部分,明确了适用范围、核算步骤以及四大核心模块(成本、损益调整、其他综合收益、其他权益变动)的具体内容。对于长期股权成本法核算,也清晰展示了初始计量、后续计量以及处置等相关知识点。同时,还涉及了长投的转换,包括增资转换和减资转换的不同情况及核算原则。考生在复习过程中,可以借助该模板快速回顾和总结重点内容,将分散的知识点串联起来,形成完整的知识网络。借助万兴脑图便捷的编辑和展示功能,考生可以根据自己的学习进度和需求对模板进行个性化修改和完善。这款思维导图模板将成为税务师考生攻克《财务与会计》第十一章知识难关的有力武器,帮助考生在考试中取得优异成绩。
- 相似推荐
- 大纲