导图社区 第三十一章财务报表分析
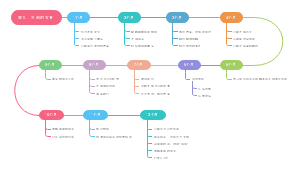
财务报表分析通过收集整理企业财务会计报告中的有关数据,结合其他有关的补充信息,对企业的财务状况、经营成果和现金流量情况进行综合比较,通过财务指标的高低评价企业的偿债能力、利能力、营运能力和发展能力。
提示: 本内容由社区用户上传并分享。平台不对内容的真实性、合法性、知识产权归属及是否侵害第三方权利进行事前审核或保证。本内容可能包含受版权保护的图片、字体或其他第三方素材,使用前请自行确认授权范围。
2021年经济基础的知识总结,包括市场供给、供给的含义、影响供给的因素、供供给曲线的形状及变动、均衡价格、弹性等内容。
2021年经济基础的知识总结,包括市场结构类型结构、完全竞争市场中生产者的行为、完全垄断市场中生产者的行为、垄断竞争市场和寡头垄断市场中生产者的行为等内容。
2021年经济基础的知识总结,包括中央银行制度、中央银行的职责和业务活动特征、中央银行的主要业务、货币政策定义、货币政策目标、货币政策工具、货币政策的中介目标、货币政策传导机制、近年来我国货币政策的实践等内容。
社区模板帮助中心,点此进入>>
论语孔子简单思维导图
《傅雷家书》思维导图
《童年》读书笔记
《茶馆》思维导图
《朝花夕拾》篇目思维导图
《昆虫记》思维导图
《安徒生童话》思维导图
《鲁滨逊漂流记》读书笔记
《这样读书就够了》读书笔记
妈妈必读:一张0-1岁孩子认知发展的精确时间表
第三十一章财务报表分析
财务报表分析的意义和内容
是通过收集、整理企业财务会计报告中的有关数据,并结合其他有关的补充信息,对企业的财务状况、经营成果和现金流量情况进行综合比较,并通过财务指标的高低评价企业的偿债能力、盈利能力、营运能力和发展能力
做好财务报表分析可以
正确评价企业的财务状况、经营成果和现金流量情况
揭示企业经营活动中存在的矛盾和问题
为改善经营管理提供方向和线索
可以预测企业未来的报酬和风险,检查预算完成情况
考核经营管理人员的业绩,为建立健全合理的激励机制提供帮助
1、分析企业的偿债能力:评价企业归还债务的能力,估量企业对债务资金的利用程度,是企业财务目标实现的稳健保证
2、评价企业子涵的营运能力:分析企业资产的分布及周转使用情况,估量企业对资产的利用效率,是企业财务目标实现的物质基础
3、评价企业的盈利能力:分析企业目标的完成情况和不同年度盈利水平的变动情况,对偿债能力和营运能力的增强起着推动作用
4、评价企业的发展能力,分析企业发展的方向和发展潜力
财务波表分析的基本方法
比率分析法
相关比率:某个项目和预期有关但又不同的项目加以比较所得的相关熟知的比率。如:资产负债率、产权比率
结构比率:某项目数值占各项目综合的比率,反映部分与总体的关系。如存货与流动资产比率,流动资产与全部资产的比率
效率比例:用以计算某项经济活动所费与所得的比例,反映投入与产出的关系。可以进行得失比较,考察经营成果,评价经济效益。如:主营业务利润率,净资产利润率,成本利润率
比较分析法
是最基本的分析方法
趋势分析法
是利用会计报表提供的数据资料,将凉气或多期连续的相同指标或比率进行定基对比和环比对比,得出它们增减变动方向、数额和幅度,以揭示企业财务状况、经营成果和现金流量变化趋势的一种分析方法
财务报表分析的基本指标
偿债能力分析(6指标)
短期偿债能力的比率
流动比率
1、反映企业可在短期内转变为现金的流动资产偿还到期债务的能力
2、流动比率是衡量短期债务清偿能力最常用的比率,是衡量短期风险的指标流动比率越高,说明资产流动性越大、短期偿债能力越强
3、一般认为流动比率应维持在2:1左右,过高的流动比率,说明企业有较多资金滞留在流动资产上未加以更好的运用,如出现存货超储积压、拥有过分充裕的现金、资金周转可能减慢从而影响其盈利能力
速动比率
也称酸性实验比率 速动比率=速动资产/流动负债 其中速动资产=流动资产-存货计算该比率要排除存货原因是:存货是流动资产中流动性最差的一种
该比率反映企业短期内可变现资产偿还短期内到期债务的能力,一般情况,速动比率越高,表明企业偿还流动负债的能力越强。一般认为,速动比率应维持在1:1左右较为理想。对速冻比率进行分析时,要注重应收账款变现能力的分析
现金比率
现金流动负债比率=现金/流动负债
该比率反映企业的即可变现能力。现金包括现金和现金等价物
长期偿债能力的比率
资产负债率
又称负债比率或举债经营比率 资产负债率=负债总额/资产总额*100% 该比率衡量企业长期偿债能力,用来衡量企业利用债权人提供资金进行经营活动的能力
产权比率
也称负债对所有者权益比率 产权比率=负债总额/所有者权益总额*100%
衡量长期偿债能力的指标。产权比率反映基本财务结构是否稳定,一般来说,所有者提供的资本大于介入资本为好,指标越低,表明企业的长期偿债能力越强,债权人权益的保障程度越高,承担的风险越小,该指标同时也表明债权人投入的资本受到所有者权益保障的程度,或者说是企业清算时对债权人利益的保障程度
已获利息倍数
又称为利息保障倍数 已获利息倍数=息税前利润/利息费用=(利润总额+利息费用)/利息费用
反映企业用经营所得支付债务利息的能力。用来衡量盈利能力对债务偿付的保证程度
营运能力指标(4指标)
流程
周转率(周转次数)=周转额/xx资产平均余额
销售成本
存货周转次数
销售收入净额
应收账款周转次数流动资产周转次数总资产周转次数
周转期(周转天数)=计算期天数(360天)/周转次数
销售收入减去销售退回、折让和折扣
4指标
存货周转率
销售成本/平均存货
反映存货周转速度的比率
应收账款周转率
销货收入净额/平均应收账款
反映应收账款周转速度的比率 应收账款平均余额不扣除坏账准备
流动资产周转率
销货收入净额/平均流动资产
反映企业流动资产的利用效率
总资产周转率
销货收入净额/平均总资产
反映企业全部资产的使用效率
盈利能力分析(8指标)
营业利润率
营业利润/营业收入
营业利润率越大,说明企业经营活动的盈利能力越强
营业净利润率
净利润/营业收入净额
指标越高,说明企业从营业收入中获得利润的能力越强
资本收益率
净利润/实收资本(股本)
反映资本的盈利能力
净资产收益率
净利润/所有者权益平均余额
该指标越高,说明企业所有者权益的盈利能力越强
资产净利润率
净利润/平均资产总额
用于衡量运用资产创造利润的能力
普通股每股收益
(净利润-优先股股利)/发行在外普通股股数
反映普通股每股的盈利能力
资本保值增值率
期末所有者权益/期初所有者权益
是根据资本保全原则设计的
市盈率
普通股每股市价/普通股每股收益
通常认为该指标在5~10之间是正常的