导图社区 第六章审计工作底稿
2021年CPA《审计》第六章审计工作底稿。和大家分享注会的会计、审计的思维导图的制作。通过这种方式,我觉得对我自己理思路还不错,多看两遍真有开窍的感觉,真不错。本次是2021年CPA《审计》第六章审计工作底稿,注会加油。
提示: 本内容由社区用户上传并分享。平台不对内容的真实性、合法性、知识产权归属及是否侵害第三方权利进行事前审核或保证。本内容可能包含受版权保护的图片、字体或其他第三方素材,使用前请自行确认授权范围。
注会的会计、审计知识分享!以下梳理了会计师事务所业务质量管理的知识内容,包括质量管理体系的目标、质量管理体系的组成元素、评价和记录等,赶快下图学习吧!
分享注会的会计、审计的思维导图的制作,详细的记录了完成完成审计工作的工作步骤,有兴趣的话记得收藏哦1
2021年CPA《会计》第十八章政府补助。分享注会的会计、审计的思维导图的制作。非常实用,值得收藏。
社区模板帮助中心,点此进入>>
CPA战略风险管理、战略实施
substantive procedures
初级会计实务第一章
会计科目
增值税法思维导图
第六章 合同的保全
固定资产
初级会计实务第二章:存货
初级会计实务思维导图
应收及预付款项
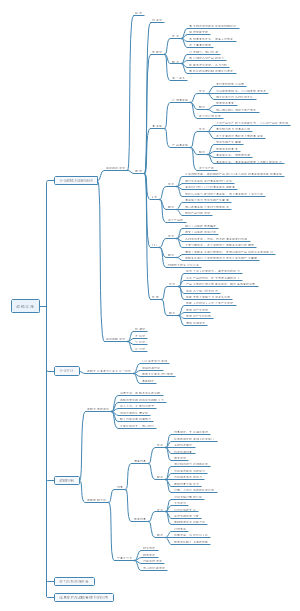
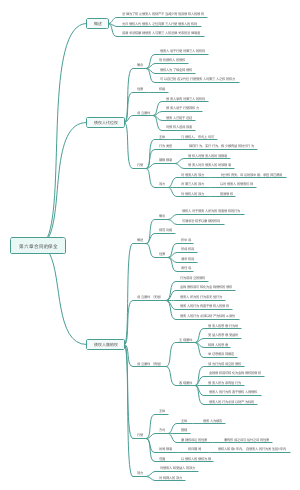
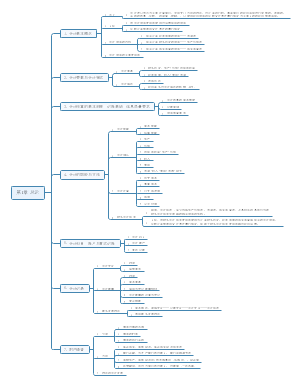
第六章审计工作底稿
3.归档
3.1归档工作的性质:事务性工作(正向:不涉新,能删被取代底稿//不影响完整可靠);反向:将最终版本纳入底稿是错误的
3.2归档期限:应当在审计报告日后/业务中止后60天内完成工作底稿归档
3.3归档后的变动:不能删任何底稿,能增修、能例外情况追加程序新结论)
3.4(简答)应当记录对已归档审计工作底稿的修改或增加/理由/时间和人员/录复核的时间和人员
3.5保存期限:(基于集团审计目的),谁的工作底稿应当自审计报告日起/业务中止日/某年月日起至少保存10年--
3.6在完成归档后,不应在规定的保存期限届满前删除或废弃任何性质的审计工作底稿
2.格式、要素和范围
2.1不会影响底稿格式、要素和范围的因素:收费、归档期限、语言文字、审计程序的时间安排及范围
2.2识别特征应具有唯一性,应将什么的单号/编号作为识别特征记录于审计工作底稿;
2.3还应当在审计工作底稿中记录处理询证函人员的姓名、员工号等身份识别特征。
2.4应当在审计工作底稿中记录项目组成员和专业技术部门不同意见的解决情况。
2.5应当记录对什么作出的修改和理由,并保留对原什么的记录。
2.6在出具审计报告前,应当对回函的差异进行调查,并记录于审计工作底稿。
2.7收到的询证函回函是审计报告日前已实施的替代程序的补充证据,应一并归档。
2.8(报告日后)应对实施的追加审计程序的底稿进行复核,并记录复核的事项、理由、结论、时间和人员。
1.概述
1.1含义:工作底稿不包括的内容:草、初、错、重复
1.2(简答)工作底稿包括的内容:注会应当在审计工作底稿记录“”的过程。
1.3(简答)应当核对“”,并将其作为口头沟通的记录,然后纳入底稿。(并不是直接纳入底稿);
1.4(简答)应当记录修改“”的理由。//应当记录阅读和考虑的程序
1.5编制目的:主要目的关键词:记录(来支持审计结论)、依法执行的证据(无过)
1.6编制要求:让有经验的专业人士了解程序、证据、结论
1.7保管:可以(而不是应当)将电子全部纸质化保存,单独保存电子(而不是删除)