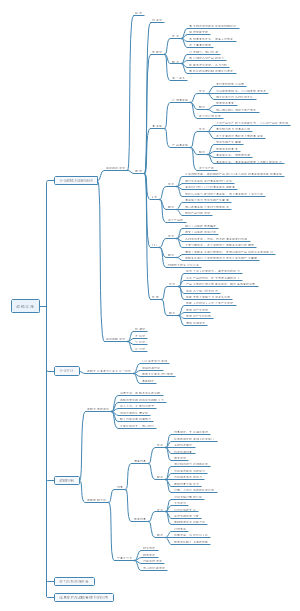
导图社区 第十章采购与付款循环的审计
2021年CPA《审计》第十章采购与付款循环的审计。和大家分享注会的会计、审计的思维导图的制作。今日觉察自己的身心,1.看见了忐忑的自己,还是坦然面对;2.工作效率很高,能沉浸工作,感到满足;3.从心所欲,在沉浸好剧后编辑录制思维导图,还可以。
提示: 本内容由社区用户上传并分享。平台不对内容的真实性、合法性、知识产权归属及是否侵害第三方权利进行事前审核或保证。本内容可能包含受版权保护的图片、字体或其他第三方素材,使用前请自行确认授权范围。
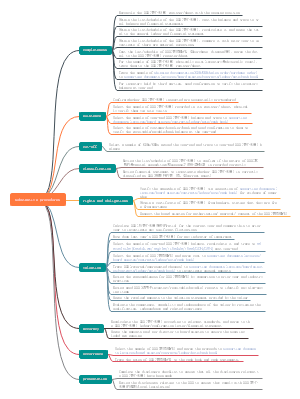
注会的会计、审计知识分享!以下梳理了会计师事务所业务质量管理的知识内容,包括质量管理体系的目标、质量管理体系的组成元素、评价和记录等,赶快下图学习吧!
分享注会的会计、审计的思维导图的制作,详细的记录了完成完成审计工作的工作步骤,有兴趣的话记得收藏哦1
2021年CPA《会计》第十八章政府补助。分享注会的会计、审计的思维导图的制作。非常实用,值得收藏。
社区模板帮助中心,点此进入>>
CPA战略风险管理、战略实施
substantive procedures
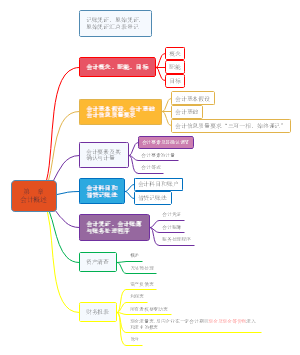
初级会计实务第一章
会计科目
增值税法思维导图
第六章 合同的保全
固定资产
初级会计实务第二章:存货
初级会计实务思维导图
应收及预付款项
第十章采购与付款循环的审计
4.采购与付款循环的实质性程序
1.应付账款的实质性程序:复核、检查、分析
2.应付账款实施函证程序:关键词:供应商清单、对询证函保持控制、存在差异,检查支持性文件;不是应当;
从供应商清单中选取样本发送应付账款函证,有助于验证应付账款的完整性(证到账);从应付账款明细账中选取样本发送应付账款函证,有助于验证应付账款的存在性(账到证);
3.检查应付账款是否计入了正确的会计期间,是否存在未入账的应付账款
(1)对本期发生的应付账款增减变动,检查至相关支持性文件,确认会计处理是否正确。
(2)检查资产负债表日后应付账款明细账贷方发生额的相应凭证,关注其验收单、购货发票的日期,确认其入账时间是否合理。
(3)获取并检查被审计单位与其供应商之间的对账单以及被审计单位编制的差异调节表,确定应付账款金额的准确性。
(4)针对资产负债表日后付款项目,检查银行对账单及有关付款凭证(银行汇款通知、供应商收据等),询问被审计单位内部或外部的知情人员,查找有无未及时入账的应付账款。
(5)结合存货监盘程序,检查被审计单位在资产负债表日前后的存货入库资料(验收报告或入库单),检查相关负债是否计入了正确的会计期间。
5.其他:蛮多的真题综合题在轻一,只做好题,常来呀
1.采购与付款循环的业务活动和相关内部控制-预先连续编号联系“完整性”;2.采购与付款循环的重大错报风险;3.采购与付款循环的控制测试-怎么做的怎么询问、怎么做的怎么检查、检查什么生成的逻辑。