导图社区 经济法第1章 法律基本原理
经济法第1章 法律基本原理
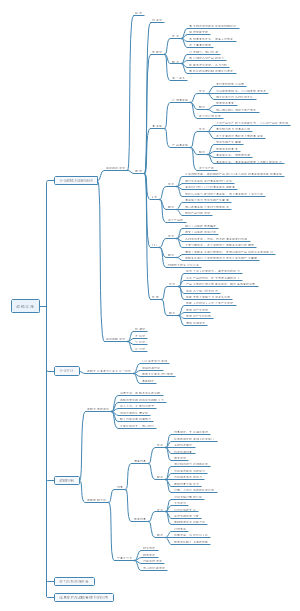
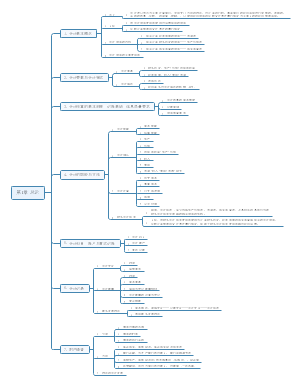
注会经济法—法律基本原理。2021CPA经济法 法律基本原理。下图为CPA经济法第一章:法律基本原理笔记总结,分支内容包括:法律基本概念、法律关系。
提示: 本内容由社区用户上传并分享。平台不对内容的真实性、合法性、知识产权归属及是否侵害第三方权利进行事前审核或保证。本内容可能包含受版权保护的图片、字体或其他第三方素材,使用前请自行确认授权范围。
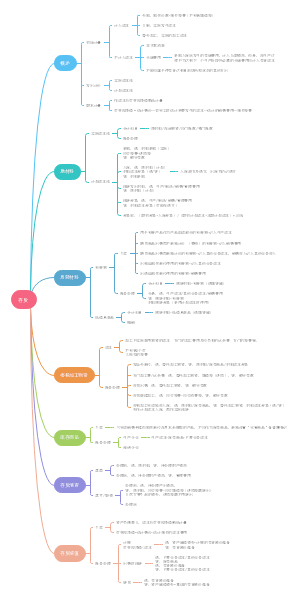
- 法律基本原理
- 会计总论
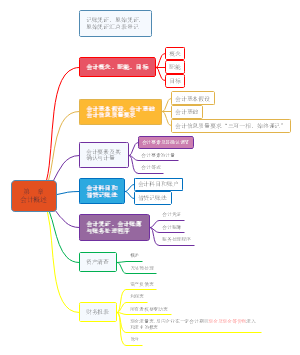
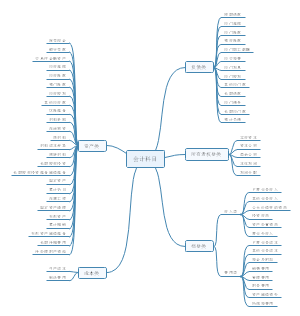
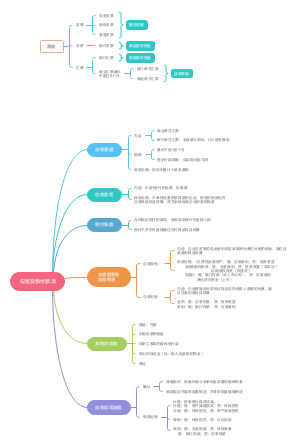
该思维导图涵盖会计人员职业道德、会计法规制度体系、核算制度、会计要素、会计信息质量要求以及可持续信息披露。会计人员职业道德要求做到坚守诚信守法奉公,恪守准则爱岗敬业,坚持学习守正创新。会计法规制度体系区分不同层级,会计法律由全国人大及其常委会制定,会计行政法规出自国务院,会计部门规章由财政部制定,还有其他会计规范性文件。核算制度包含企业会计准则、政府及非营利组织会计准则,同时覆盖基金类、农村集体经济组织等相关组织会计规范。会计要素分为资产、负债、所有者权益、收入、费用、利润,分别写明各项要素的定义与确认条件,所有者权益梳理出投入资本、其他综合收益、留存收益三类来源,利润由日常经营损益和非日常活动利得损失共同构成。会计信息质量要求包含可靠性、相关性、可理解性、可比性、实质重于形式、重要性、谨慎性、及时性,分别说明每一项的核心内涵与判断标准。可持续信息披露明确披露目标、使用主体,强调和财报之间的关联性,梳理治理、战略、风险机遇管理、指标目标四项披露要素。整体内容概念繁多,需要分清法规层级、要素确认条件与质量要求的含义,理清各项知识点之间的区别,方便理解记忆。无论备考初级会计的考生还是初学会计专业的在校学生,都可以借助这份内容梳理总论板块考点。
- 经济法第2章 民事法律制度
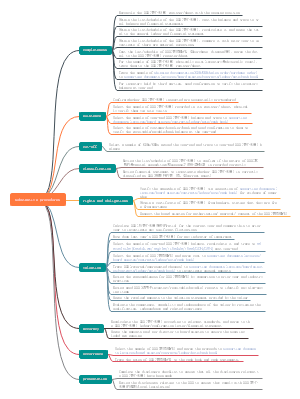
注会《经济法》第二章基本民事法律制度,一图带你复习基本民事法律制度。导图总结了包括民事法律行为制度、代理制度与诉讼时效制度。对于不同的制度从理论、分类、特征、特殊点进行总结,全面而综合。
- 经济法第1章 法律基本原理
注会经济法—法律基本原理。2021CPA经济法 法律基本原理。下图为CPA经济法第一章:法律基本原理笔记总结,分支内容包括:法律基本概念、法律关系。
经济法第1章 法律基本原理
社区模板帮助中心,点此进入>>
- 会计总论
该思维导图涵盖会计人员职业道德、会计法规制度体系、核算制度、会计要素、会计信息质量要求以及可持续信息披露。会计人员职业道德要求做到坚守诚信守法奉公,恪守准则爱岗敬业,坚持学习守正创新。会计法规制度体系区分不同层级,会计法律由全国人大及其常委会制定,会计行政法规出自国务院,会计部门规章由财政部制定,还有其他会计规范性文件。核算制度包含企业会计准则、政府及非营利组织会计准则,同时覆盖基金类、农村集体经济组织等相关组织会计规范。会计要素分为资产、负债、所有者权益、收入、费用、利润,分别写明各项要素的定义与确认条件,所有者权益梳理出投入资本、其他综合收益、留存收益三类来源,利润由日常经营损益和非日常活动利得损失共同构成。会计信息质量要求包含可靠性、相关性、可理解性、可比性、实质重于形式、重要性、谨慎性、及时性,分别说明每一项的核心内涵与判断标准。可持续信息披露明确披露目标、使用主体,强调和财报之间的关联性,梳理治理、战略、风险机遇管理、指标目标四项披露要素。整体内容概念繁多,需要分清法规层级、要素确认条件与质量要求的含义,理清各项知识点之间的区别,方便理解记忆。无论备考初级会计的考生还是初学会计专业的在校学生,都可以借助这份内容梳理总论板块考点。
- 经济法第2章 民事法律制度
注会《经济法》第二章基本民事法律制度,一图带你复习基本民事法律制度。导图总结了包括民事法律行为制度、代理制度与诉讼时效制度。对于不同的制度从理论、分类、特征、特殊点进行总结,全面而综合。
- 经济法第1章 法律基本原理
注会经济法—法律基本原理。2021CPA经济法 法律基本原理。下图为CPA经济法第一章:法律基本原理笔记总结,分支内容包括:法律基本概念、法律关系。
- 相似推荐
- 大纲