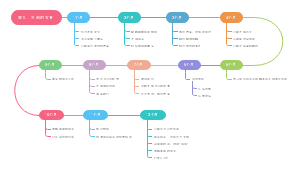
导图社区 总计会计实务第十九章
总计会计实务第十九章思维导图。该导图介绍了会计概述、特定业务的核算、财务会计报告等内容,可供您参考学习。
提示: 本内容由社区用户上传并分享。平台不对内容的真实性、合法性、知识产权归属及是否侵害第三方权利进行事前审核或保证。本内容可能包含受版权保护的图片、字体或其他第三方素材,使用前请自行确认授权范围。
这是一篇关于第十一章借款费用的思维导图,借款费用是指企业因借款而发生的利息及其他相关成本。主要内容包括:计量,确认,范围。
22 中级会计实务 第二十二章 公允价值计量的思维导图,公允价值:市场参与者在计量日发生的有序交易中, 出售一些资产所能收到或者转移一项负债所需支付的价格(脱手价格)
17 中级会计实务 第十七章 持有待售的非流动资产、处置组和终止经营的思维导图,希望这份脑图会对你有所帮助。
社区模板帮助中心,点此进入>>
论语孔子简单思维导图
《傅雷家书》思维导图
《童年》读书笔记
《茶馆》思维导图
《朝花夕拾》篇目思维导图
《昆虫记》思维导图
《安徒生童话》思维导图
《鲁滨逊漂流记》读书笔记
《这样读书就够了》读书笔记
妈妈必读:一张0-1岁孩子认知发展的精确时间表
第十九章 民间非营利组织会计
会计概述
组织特征
1、该组织不以营利为宗旨和目的
2、资源提供者向该组织投入资源不取得经济回报
3、资源提供者不享有该组织的所有权
会计特点
1、会计核算基础:权责发生制
2、在采用历史成本计价的基础上,引入公允价值计量基础
3、会计要素不包括所有者权益和利润,设置了净资产要素
4、设置了费用要素
会计要素
财务状况 资产 - 负债 = 净资产
业务成果 收入 - 费用 = 净资产变动额
特定业务的核算
受托代理
民间非营利组织本身只是在交易过程中起中介作用。无权改变受托代理资产的用途或者变更受益人。
收到受托代理资产时
借:受托代理资产 贷:受托代理负债
在转赠或者转出时
借:受托代理负债 贷:受托代理资产(账面余额)
捐赠收入
对于无条件捐赠,应当在捐赠收到时确认收入
对于附条件的捐赠,应当在取得捐赠资产控制权时确认收入
接受的劳务捐赠不予确认捐赠收入,但应在附注中披露
如果捐赠方没有提供有关凭证,受赠的非现金资产应以其公允价值作为入账价值
民间非营利组织对于捐赠承诺,不应予以确认
接受的捐赠
借:现金、银行存款、短期投资等 贷:捐赠收入-限定性收入 -非限定性收入
期末,余额分别转入限定性净资产和非限定性净资产
借:捐赠收入-限定性收入 贷:限定性净资产 借:捐赠收入-非限定性收入 贷:非限定性净资产
对于接受的附条件捐赠,如果存在需要偿还全部或部分捐赠资产或者相应金额的现时义务时 (比如因无法满足捐赠所附条件而必须将部分捐赠款退还给捐赠人时),按照需要偿还的金额,
借:管理费用 贷:其他应付款
会费收入
非限定性收入、非交换交易收入
向会员收取会费时
借:现金、银行存款、应收账款等 贷:会费收入-非限定性收入
期末,将本科目的余额转入非限定性净资产
借:会费收入-非限定性收入 贷:非限定性净资产
业务活动 成本
发生时
借:业务活动成本 贷:银行存款等
借:非限定性净资产 贷:业务活动成本
净资产
限定性净资产
资产提供者或者国家有关法律、行政法规所设置的时间限制或(和)用途限制,由此形成的净资产即为限定性资产
非限定性净资产
财务会计报告
资产负债表、业务活动表、现金流量表、附注