导图社区 第二章存货
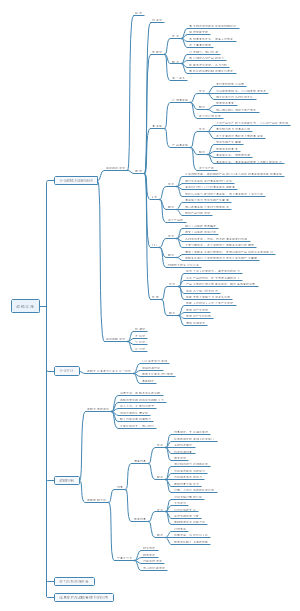
第二章存货
"存货管理是财务核算的核心环节!本章深入解析存货的定义、确认条件及初始计量,重点揭示存货减值的判断逻辑:关键看持有目的而非外观形态。涵盖外购存货、委托加工存货等不同取得方式的成本构成,详解可变现净值计算规则(直接出售/需加工材料),并系统梳理存货跌价准备的计提、转回与结转三大操作要点。特别提示:减值判断必须依据确凿证据,且转回仅限原已计提金额!
提示: 本内容由社区用户上传并分享。平台不对内容的真实性、合法性、知识产权归属及是否侵害第三方权利进行事前审核或保证。本内容可能包含受版权保护的图片、字体或其他第三方素材,使用前请自行确认授权范围。
- 1存货计量
- 2存货减值
- 3存货确认

 企业人力资源管理师第三级考证作品集 含6个作品
企业人力资源管理师作品集。第一章:人力资源规划;第二章:人员招聘与配置;第三章:培训与开发;第四章:绩效管理;第五章:薪酬管理;第六章:劳动关系管理。一共六个章节,每个章节一张思维导图,重点、难点、记忆点一张图全概况,考试必备。
 中级会计财务管理作品集 含10个作品
中级会计考试财务管理,第一章:总论;第二章:会计基础;第三章:预算管理;第四章第五章:筹资管理;第六章:投资管理;第七章:营运资金管理;第八章:成本管理;第九章:收入与分配管理;第十章:财务分析与评价。一共10个思维导图,每章节一个思维导图,每章节知识点划重点,考试通关必备。
第二章存货
社区模板帮助中心,点此进入>>
- 企业人力资源管理师第三级考证作品集 含6个作品
企业人力资源管理师作品集。第一章:人力资源规划;第二章:人员招聘与配置;第三章:培训与开发;第四章:绩效管理;第五章:薪酬管理;第六章:劳动关系管理。一共六个章节,每个章节一张思维导图,重点、难点、记忆点一张图全概况,考试必备。
- 中级会计财务管理作品集 含10个作品
中级会计考试财务管理,第一章:总论;第二章:会计基础;第三章:预算管理;第四章第五章:筹资管理;第六章:投资管理;第七章:营运资金管理;第八章:成本管理;第九章:收入与分配管理;第十章:财务分析与评价。一共10个思维导图,每章节一个思维导图,每章节知识点划重点,考试通关必备。
- 相似推荐
- 大纲