导图社区 25CPA税法09-2城镇土地使用税法
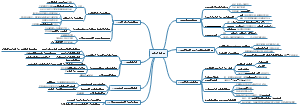
这是一篇关于城镇土地使用税的思维导图,主要内容包括:纳税义务人,征税范围,应纳税额,税收优惠,征收管理。
提示: 本内容由社区用户上传并分享。平台不对内容的真实性、合法性、知识产权归属及是否侵害第三方权利进行事前审核或保证。本内容可能包含受版权保护的图片、字体或其他第三方素材,使用前请自行确认授权范围。
这是一篇关于2025年CPA税法第十四章税务行政法制的思维导图,主要内容包括:税务行政处罚,税务行政复议,税务行政诉讼。
这是一篇关于25CPA税法第13章税收征收管理法的思维导图,主要内容包括:适用范围,税务管理,税款征收,纳税担保,税务检查,纳税信用管理,重大税收违法失信主体。
这是一篇关于国际税收的思维导图,主要内容包括:国际税收协定,非居民企业税收管理,境外所得税收管理,国际避税与反避税,转让定价,国际税收征管协作。
社区模板帮助中心,点此进入>>
费用结算流程
租赁费仓储费结算
E其它费用
F1开票注意事项
F2结算费用特别注意事项
洛嘉基地文件存档管理类目
CFA一级Ethics-standard思维导图
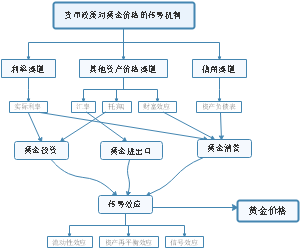
货币政策对黄金价格的传导机制
CPA战略风险管理、战略实施
云报税(个税)
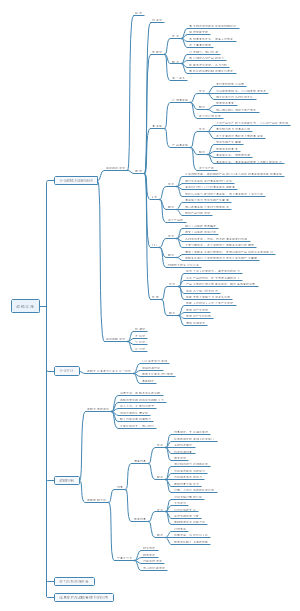
城镇土地使用税
纳税义务人
一般:拥有使用权的单位和个人
承租集体所有建设用地的:承租人
多方共有使用权:各方分别纳税
拥有使用权的单位和个人不在土地所在地:实际使用人和代管人
使用权未确定或权属纠纷未解决:实际使用人
征税范围
不包括农村
应纳税额
计算公式:年应纳税额=实际占用应税土地面积(平方米)×适用税额
结果为年税额,注意结合纳税义务发生时间进行年月换算
税率
幅度定额税率
经济落后地区,可降低,降低额不得超过规定最低税额的30%; 经济发达地区,可提高,报财政部批准
实际占用应税土地面积
测定面积→证书确认的面积→先申报,再根据证书面积调整
单独建造的地下建筑用地
证书确认的面积→垂直投影面积
减按50%征收城镇土地使用税
税收优惠
法定减免税
非经营自用、公共用地
国家机关、人民团体、军队、事业单位自用地,免税
宗教寺庙、公园、名胜古迹自用地,免税
市政街道、广场、绿化地带等公共用地,免税
非营利性医疗机构、疾病控制机构和妇幼保健机构等卫生机构自用地,免税
国家拨付事业经费和“企业”办的学校、托儿所、幼儿园自用地,免税
企业的铁路专用线、公路,厂区外免,厂区内征
企业厂区以外的公共绿化用地和向社会开放的公园用地,免;厂区内,征
农林牧渔
直接用于农、林、牧、渔业的生产用地,免税
生活、办公用地及农副产品加工厂用地,不免
农产品批发市场、农贸市场(包括自有和承租)专门用于经营农产品的土地,免税
棚户区改造安置住房、保障性住房、公租房建设用地,免税
城市公交站场、道路客运站场、城市轨道交通系统运营用地,免税
国家级、省级科技企业孵化器、大学科技园等自用以及无偿或通过出租等方式提供给在孵对象使用的土地,免税
物流企业自有(包括自用和出租)或承租的大宗商品仓储设施用地,减按50%征收
特定行业用地
石油天然气生产建设中用于地质勘探等的施工临时用地,暂免
盐滩、盐矿的矿井用地,免
核电站
核岛、常规岛、辅助厂房和通讯设施用地(不包括地下线路用地),征收
生活、办公用地,征收
应税土地, 在基建期内减半
其他,免税
省级确定
集体和个人办的各类学校、医院、托儿所和幼儿园用地
个人所有的居住房屋及院落用地
免税单位职工家属的宿舍用地
安置残疾人就业单位的用地
征收管理
纳税期限
按年计算、分期缴纳
纳税义务发生时间
因房拿地
购置新建商品房
交付使用的次月
购置存量房
签发权属证书的次月
出租、出借房产
交付房产的次月
新取得土地
出让或转让方式取得
合同约定交付房产的次月
合同未约定,合同签订的次月
新征用耕地
批准征用之日起满1年时
新征用非耕地
批准征用的次月
终止纳税义务,计算到土地权利发生变化的当月末
纳税地点
土地所在地